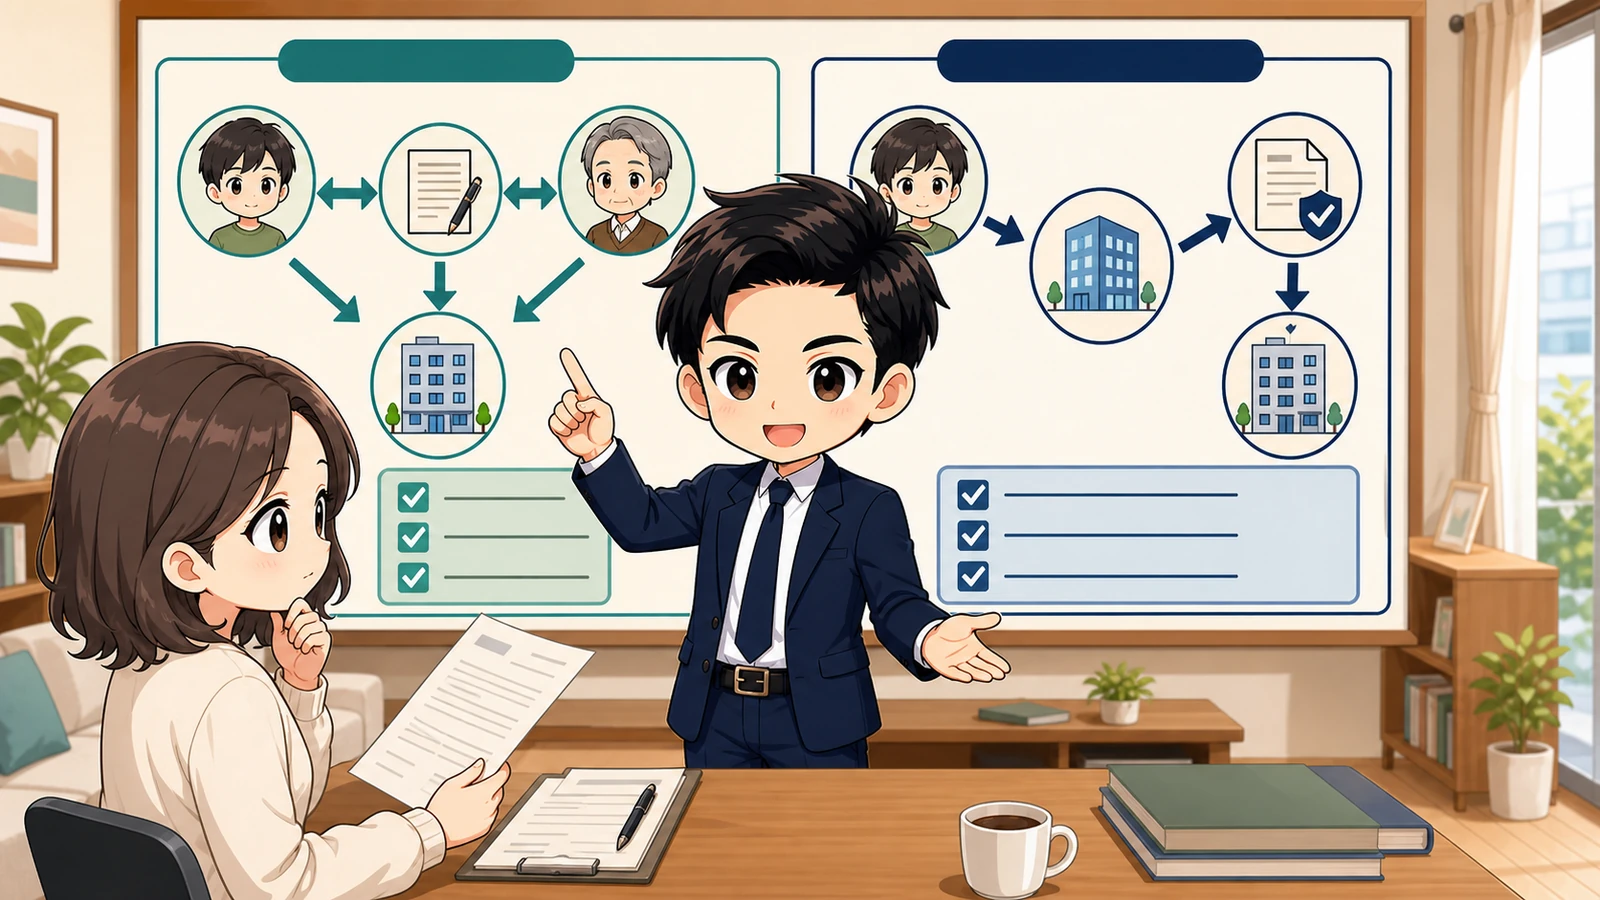
賃貸の連帯保証人は個人が契約上の債務を保証する仕組みで、家賃保証会社は契約で定めた範囲を事業者が保証するサービスです。
似た役割に見えても、責任の範囲、費用、更新、滞納時の手続き、提出書類は同じではありません。
2026年8月19日時点の国土交通省資料を基に、申し込み・審査・契約のどこで何を確認するかを整理します。
連帯保証人と家賃保証会社の役割を分ける
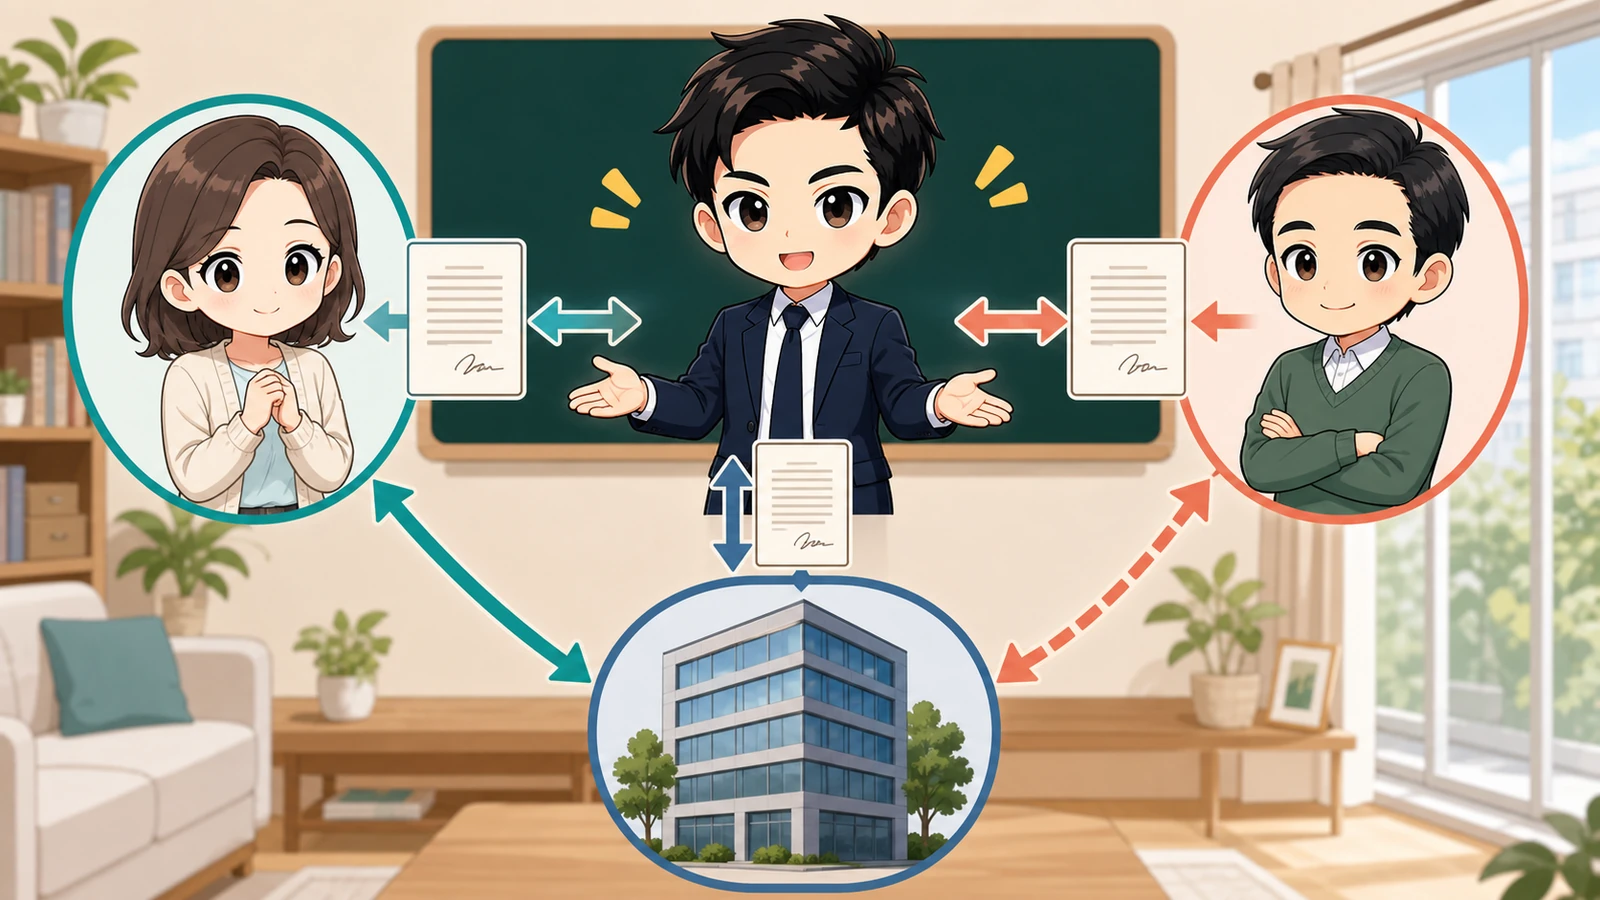
連帯保証人は、借主が賃貸借契約で負う家賃や損害賠償などの債務について、保証契約の範囲で責任を負う個人です。
一方、家賃保証会社は、借主と保証委託契約を結び、家賃滞納など契約で定めた債務を貸主へ立て替える仕組みを提供します。
保証会社が貸主へ支払っても借主の債務が消えるわけではなく、後から保証会社へ支払う求償が発生する場合があります。
- 誰が保証を提供するかを確認します。
- どの債務が保証対象かを読みます。
- 保証が始まる日と終わる条件を確認します。
- 滞納時の連絡・立替・求償の流れを聞きます。
- 緊急連絡先と連帯保証人を混同しません。
国土交通省の賃貸住宅標準契約書改定案内は、連帯保証人型と家賃債務保証業者型を分けて示しています。
物件ごとに採用する契約形態が異なるため、自分でどちらかを自由に選べるとは限りません。
申し込み時の提出物は、賃貸申し込みの必要書類も併せて確認してください。
責任範囲・極度額・保証料・更新を確認する
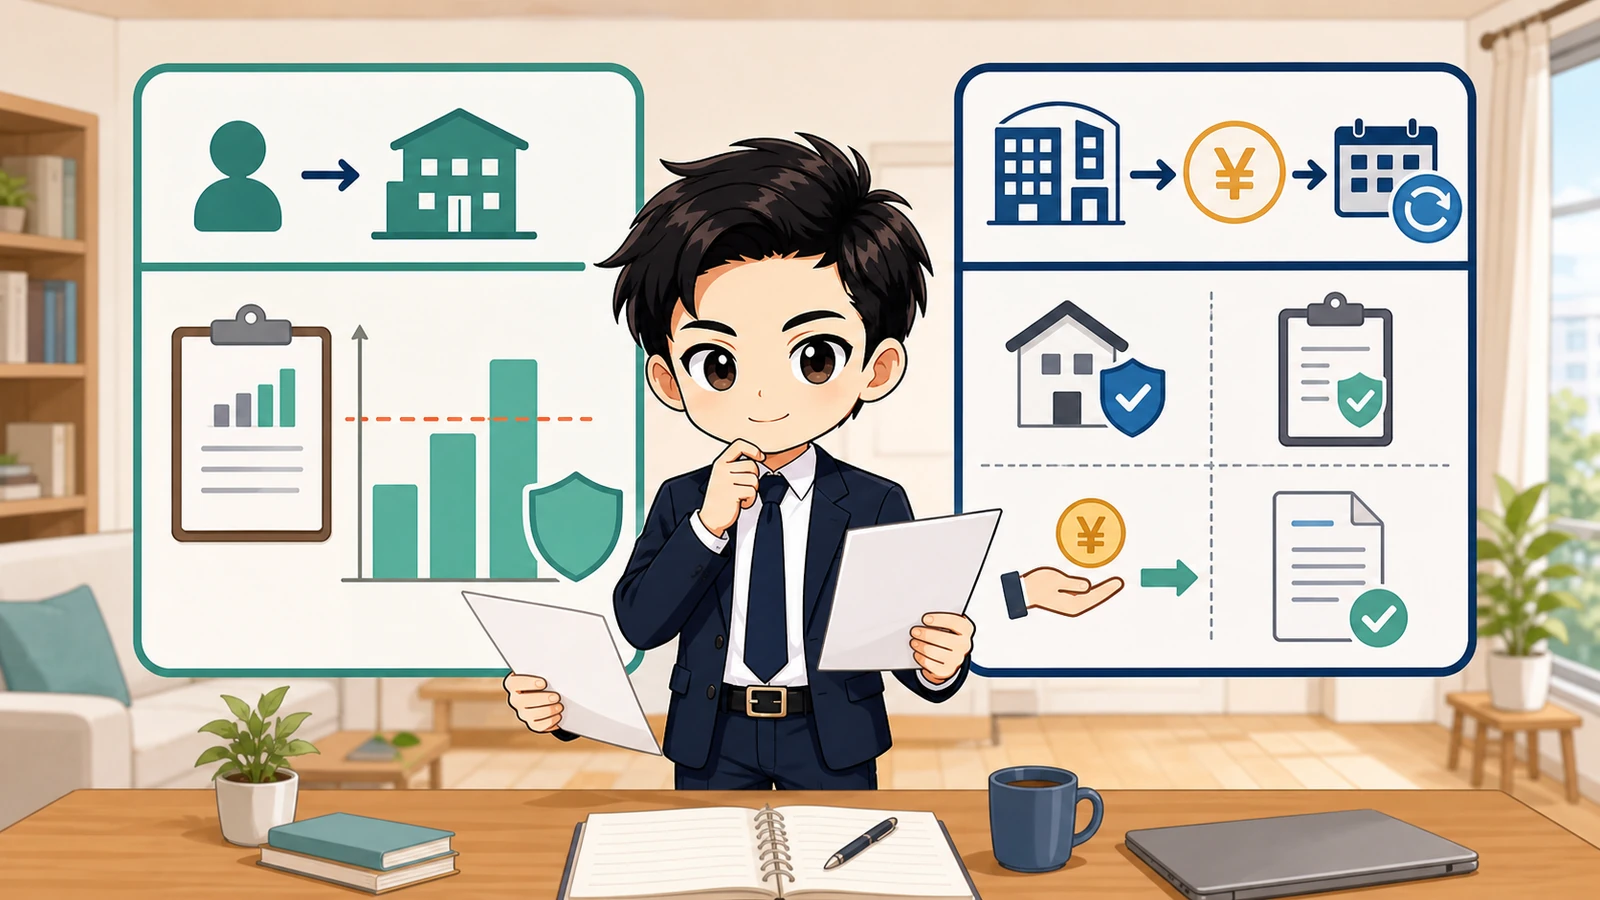
個人の連帯保証契約では、責任を負う上限となる極度額を契約書面で確認します。
国土交通省は、2020年4月施行の民法改正を踏まえ、個人根保証に極度額の定めが必要になったことを標準契約書へ反映しています。
家賃保証会社では、初回保証料、月額または年ごとの更新費用、口座振替費用、退去までの保証範囲などを料金表と約款で確認します。
- 極度額の金額と対象債務を確認します。
- 初回・月額・更新時の費用を合計します。
- 家賃以外に管理費・駐車場・原状回復費等が含まれるか見ます。
- 契約更新・退去・名義変更時の扱いを聞きます。
- 立替後の求償や連絡方法を約款で確認します。
保証料の率や保証範囲は会社・商品・物件で異なるため、広告の一つの数字だけで比較しません。
国土交通省の家賃債務保証業者登録制度は、一定の要件を満たす登録業者の情報を選択材料として公表する制度です。
利用する会社名、登録の有無、契約条件、相談窓口は契約前に書面で確かめます。
両方必要な場合も契約書を一つずつ確認する
物件によっては、保証会社への加入に加えて連帯保証人を求められる場合があります。
二重請求だと即断せず、賃貸借契約、連帯保証契約、保証委託契約で、対象債務と責任者がどう分かれているかを仲介会社へ説明してもらいます。
- 連帯保証人と緊急連絡先の氏名・役割を確認します。
- 保証会社名とプラン名を控えます。
- 各契約の対象債務・上限・期間を並べます。
- 費用の支払日と返金条件を確認します。
- 説明と書面が違う場合は署名前に修正を求めます。
審査の途中で追加書類や連帯保証人を求められたときは、理由、提出期限、代替書類の可否を確認し、賃貸の入居審査にかかる日数と合わせて予定を組みます。
保証人へ依頼する場合は、契約書と極度額を本人が確認できる時間を確保し、氏名だけを急いで提出しません。
内容が理解できないときは、仲介会社や保証会社の相談窓口へ質問し、必要に応じて消費生活相談窓口や法律専門家へ確認します。
保証条件を比較しながら賃貸を探す場合は、仲介手数料0円のお部屋探しで、申し込み前の条件を相談できます。
説明を受けた日、担当者、回答内容も控え、契約後に参照できる状態で保管します。
役割、責任上限、費用、更新、滞納時の流れを三つの契約書で照合してから署名しましょう。