既存住宅売買瑕疵保険は、中古住宅の検査と保証を組み合わせ、対象部分に不具合が見つかったときの補修費用などに備える仕組みです。
すべての中古住宅や不具合が自動で対象になるわけではなく、売主の種類、保険商品、検査結果、申込時期を購入前に確認する必要があります。
2026年8月19日時点の国土交通省資料を基に、購入申込から引渡しまでに確認する順番を整理します。
売主の種類と保険の仕組み・対象範囲を確認する
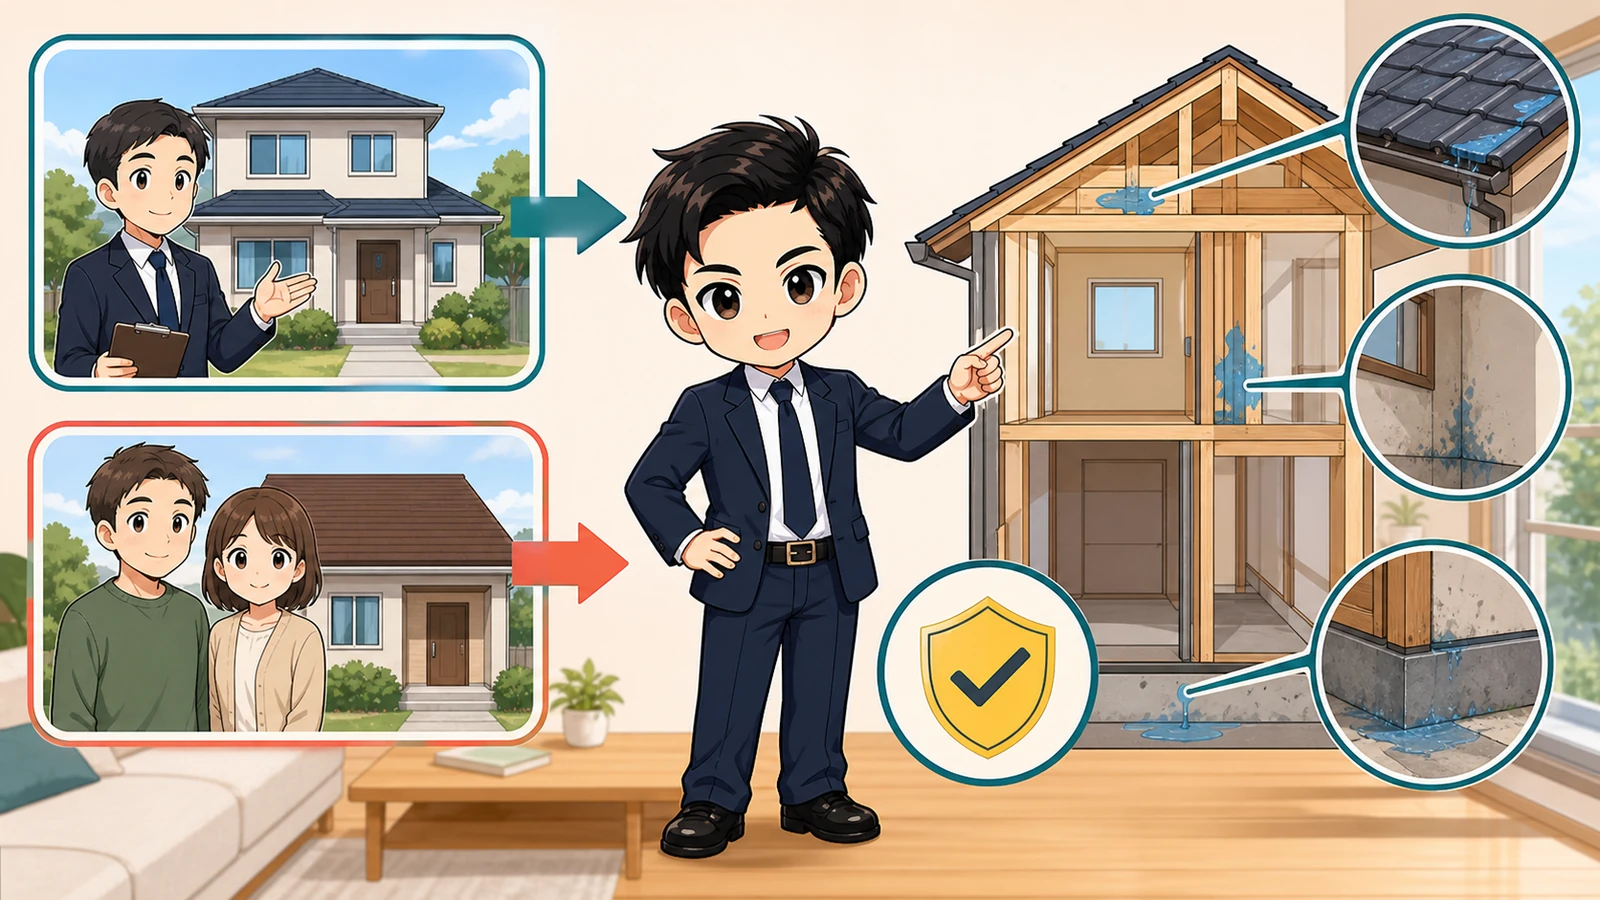
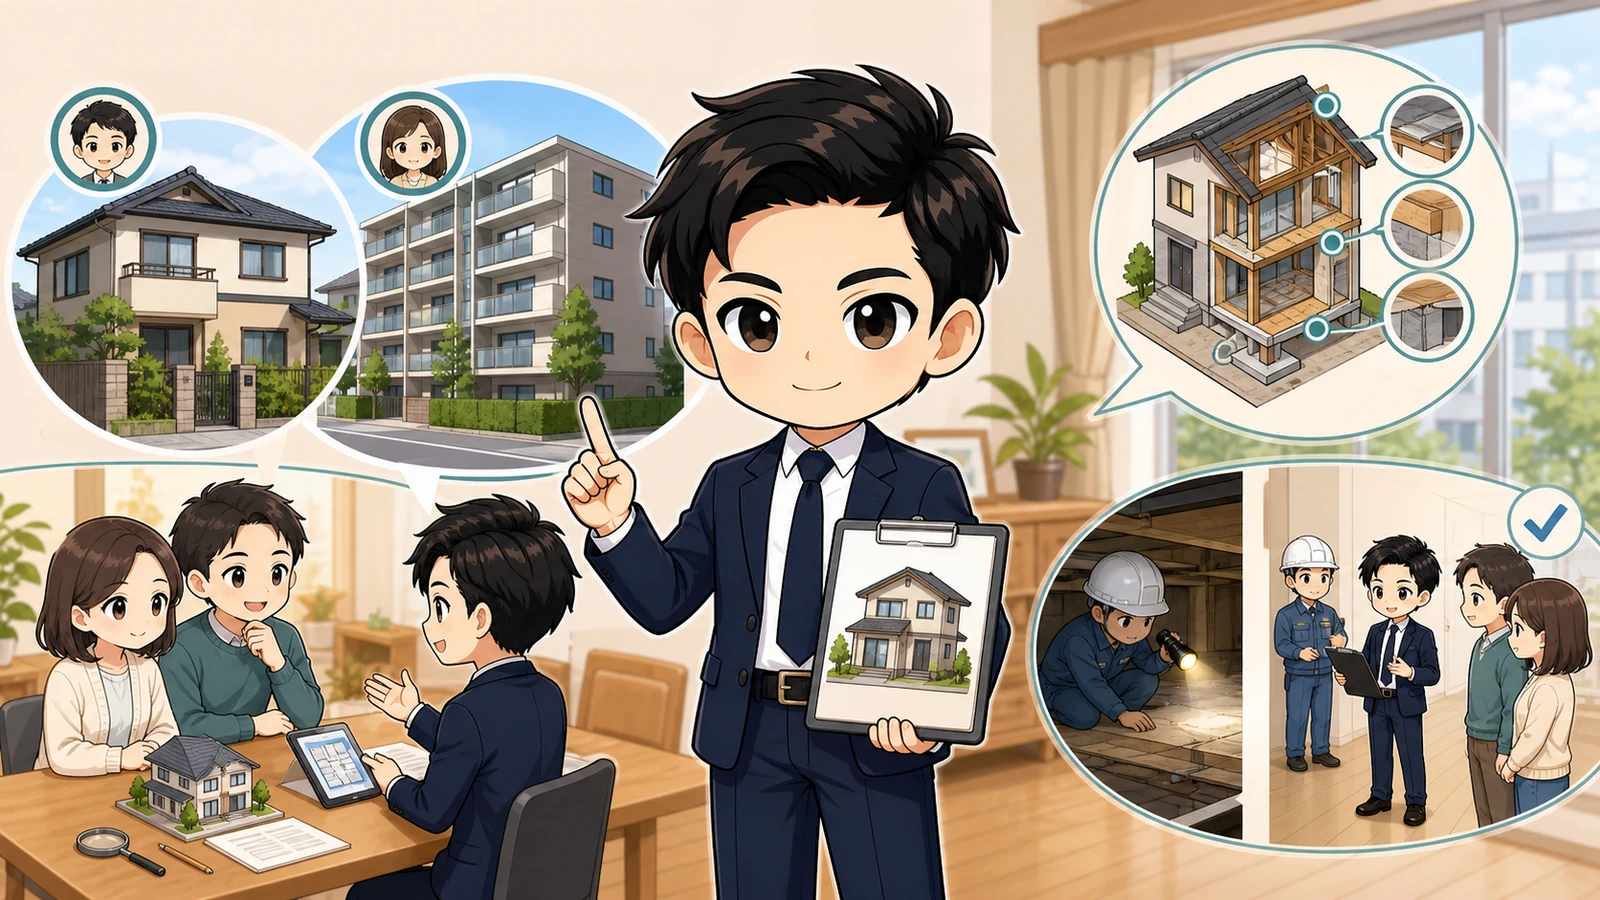
まず、売主が宅地建物取引業者か、個人など宅建業者以外かを確認します。
宅建業者が売主のタイプと個人間売買のタイプでは、保険契約を申し込む事業者や保証の仕組みが異なります。
保険商品により、売主の宅建業者、検査事業者、仲介事業者などが加入し、買主が自分だけで直接申し込む形とは限りません。
- 売主の区分を確認します。
- 保険を申し込む事業者名を聞きます。
- 保険法人と商品名を確認します。
- 対象部分・期間・保険金額・免責を読みます。
- 事業者が倒産した場合の請求方法を確認します。
国土交通省の既存住宅売買瑕疵保険案内は、この保険を中古住宅の検査と保証がセットになった仕組みと説明しています。
一般に構造耐力上主要な部分や雨水の浸入を防止する部分が中心ですが、給排水管や設備などの扱いは商品・特約で異なります。
『建物全体が何でも保証される』とは考えず、対象外事項まで約款で確認します。
検査・補修・再検査を引渡し前に組み込む
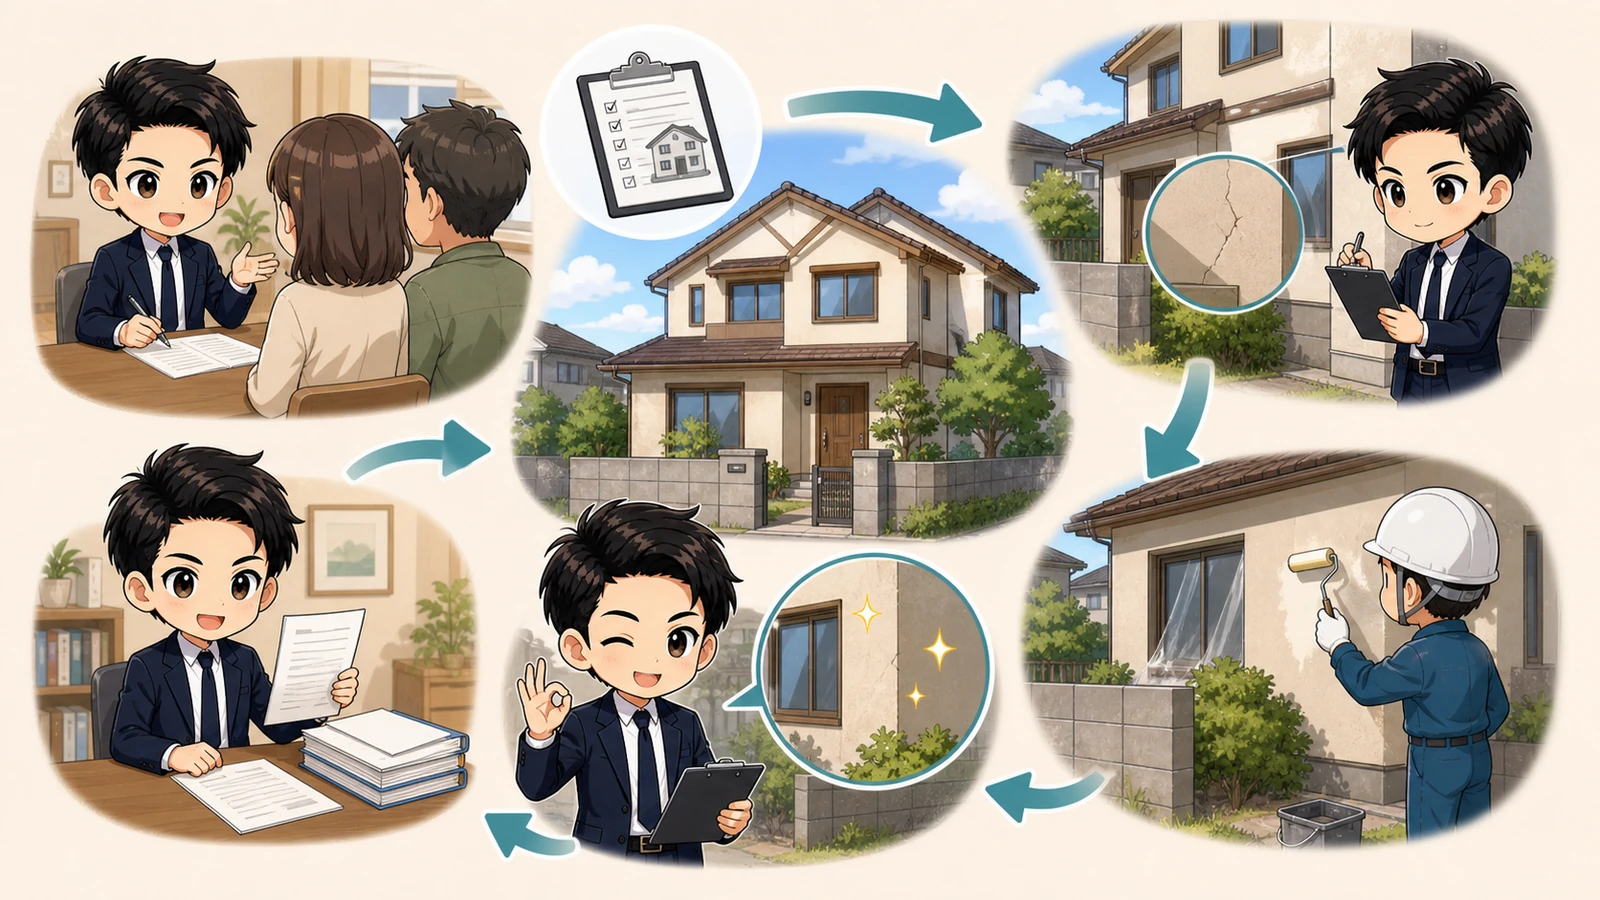
加入には、保険法人の基準に沿った検査へ合格することが必要です。
検査で劣化や不具合が見つかった場合は、対象箇所を補修し、必要な再検査を受けるための期間を見込みます。
- 購入申込時に保険希望を仲介会社へ伝えます。
- 検査事業者と保険商品の条件を確認します。
- 調査できない部分がないか事前に聞きます。
- 指摘時の補修者・費用・期限を合意します。
- 引渡し日から逆算して再検査日を確保します。
建物状況調査を実施しただけで保険加入が確定するわけではありません。
調査者の登録、調査範囲、保険法人の検査基準、補修後の再確認など、商品側の条件を満たす必要があります。
国土交通省の中古住宅安心取引資料は、保険加入に必要な検査を建物状況調査と併せて実施できる場合があると案内しています。
調査の役割と限界は中古住宅のインスペクションでも確認できます。
旧耐震の住宅など条件確認が必要な物件は、中古戸建ての耐震性確認と合わせ、必要書類を早めにそろえます。
契約責任と保険を分けて証明書まで確認する
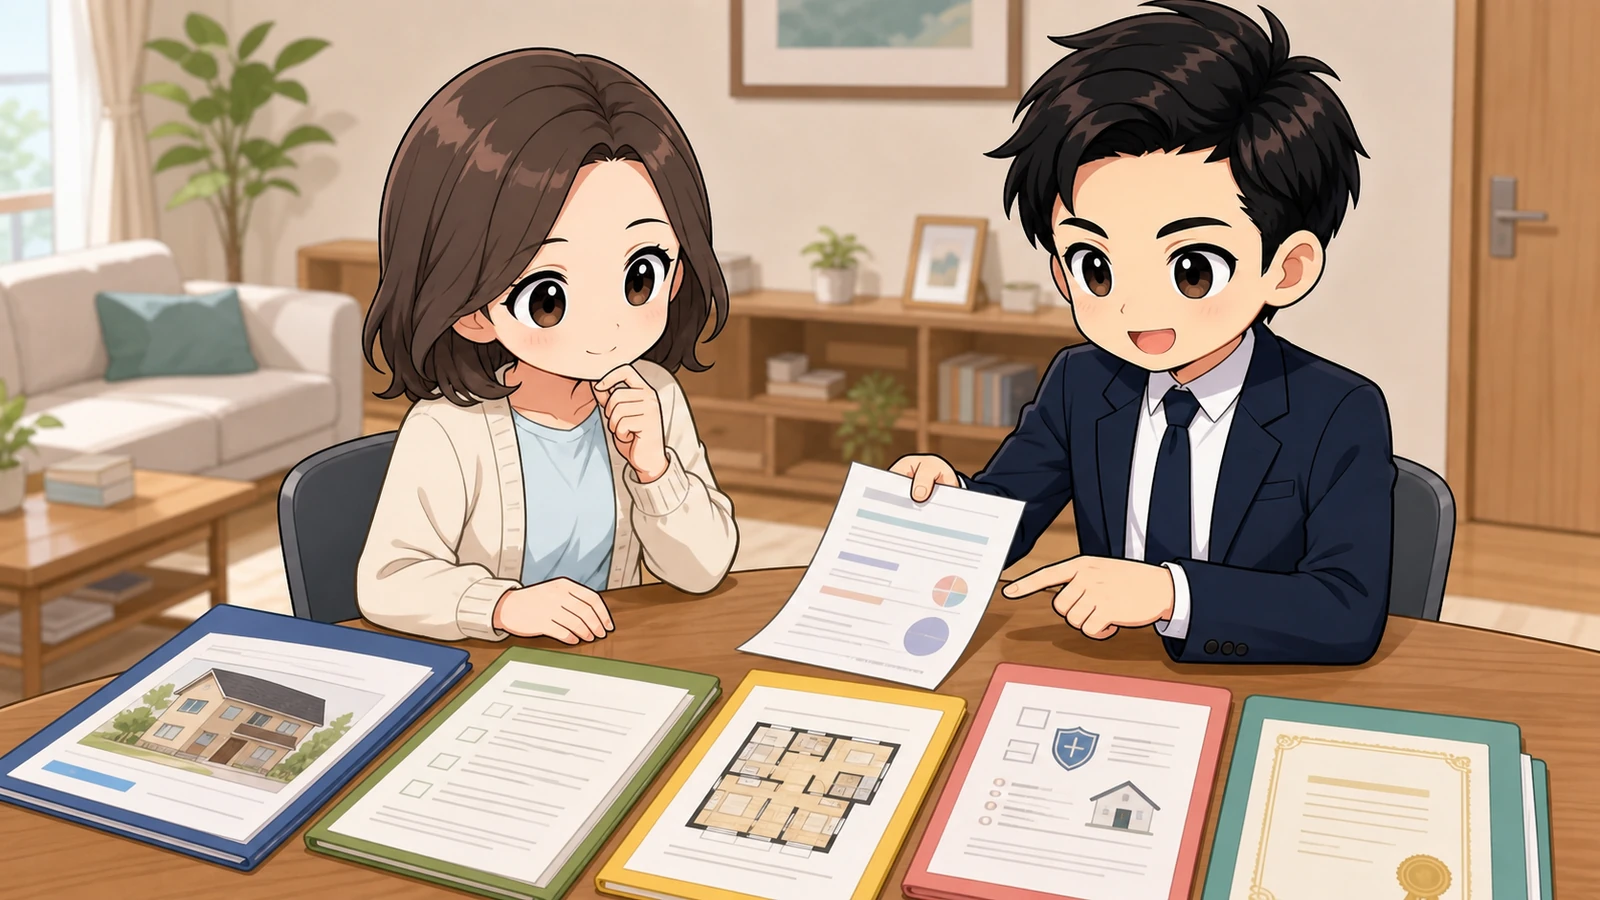
売買契約に記載する契約不適合責任と、既存住宅売買瑕疵保険は別々に確認します。
売主が負う責任の期間・範囲・通知方法と、保険の対象・期間・免責が同じとは限りません。
- 売買契約の契約不適合責任条項を読みます。
- 物件状況報告書と告知事項を確認します。
- 検査報告書の指摘と未調査部分を確認します。
- 保険付保証明書の交付時期を聞きます。
- 事故発見時の連絡先と必要書類を保存します。
保険付きと説明された場合も、口頭だけで終えず、商品名、保険期間、対象住宅、保険金額、免責、特約を証明書や概要書で確認します。
住宅ローン控除など税制上の扱いは、入居年や住宅要件で変わるため、保険加入だけで適用されると判断せず、最新の税務資料と専門家へ確認します。
引渡し後に不具合を見つけたら、勝手に大きな補修を始める前に、売主、仲介会社、保証事業者、保険法人の指定窓口へ連絡します。
保険の有無だけで購入を決めず、検査で確認できなかった部分、修繕履歴、周辺環境、将来の維持費も同じ判断表へ入れます。
契約、告知、検査、補修、保険証明の五つを一続きで確認し、手続きが引渡し後へずれないよう予定を管理しましょう。