既存不適格住宅を買うときは、現在の基準に合わないという言葉だけで違反建築と同じ扱いにせず、建築時に適法だった根拠と現在合わない規定を特定します。
既存不適格は、建築後の法令改正や都市計画変更などにより現在の規定へ適合しなくなった建物を指します。
建築当初から違反していた部分や、確認を受けずに増築した部分が混在する可能性もあるため、売主の説明だけで判断しません。
購入前に行政資料と現況を建築士へ確認し、増改築、建替え、融資、保険、将来売却への影響を契約前に整理することが結論です。
既存不適格と違反建築を資料で区別する
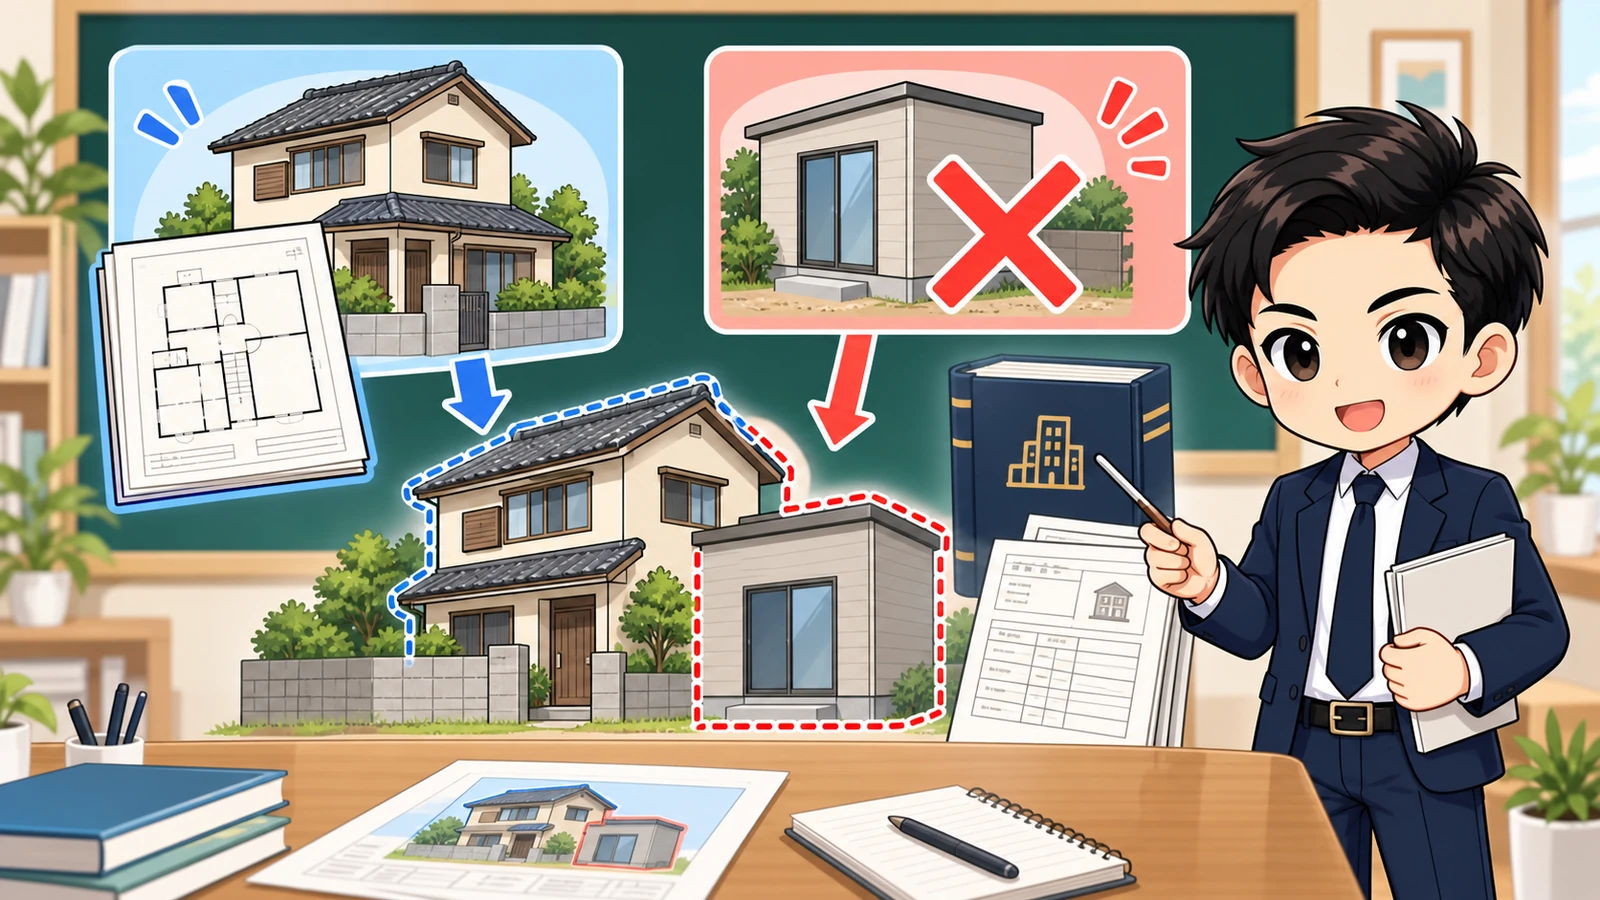
最初に建築確認済証、検査済証、建築計画概要書、台帳記載事項証明、設計図、増改築履歴を集めます。
登記事項証明書の床面積と現況を比べ、未登記部分、物置、車庫、バルコニー囲いなど後から加えた箇所を確認します。
国土交通省の既存建築物の活用に関する案内は、増築等を行う際に建築士が法令適合状況を調査するためのガイドラインを公開しています。
同省の木造住宅等の増改築における建築確認申請の手引きは、緩和を受ける場合に既存不適格であることを示す図書が必要になる考え方を説明しています。
早見表だけで個別物件の適法性は判定できないため、建築時期、地域指定、用途、構造、工事履歴を行政資料と照合します。
容積率、建ぺい率、接道、防火、構造、採光など、どの規定が既存不適格なのかを書面で明確にします。
重要事項説明で記載があっても、対象範囲と根拠資料が曖昧なら、住宅購入の重要事項説明チェックリストに沿って追加資料を求めます。
違反部分の疑いがある場合は、是正の可否と費用を確認できるまで契約を急ぎません。
増改築・建替え・住宅ローンへの影響を先に確認する
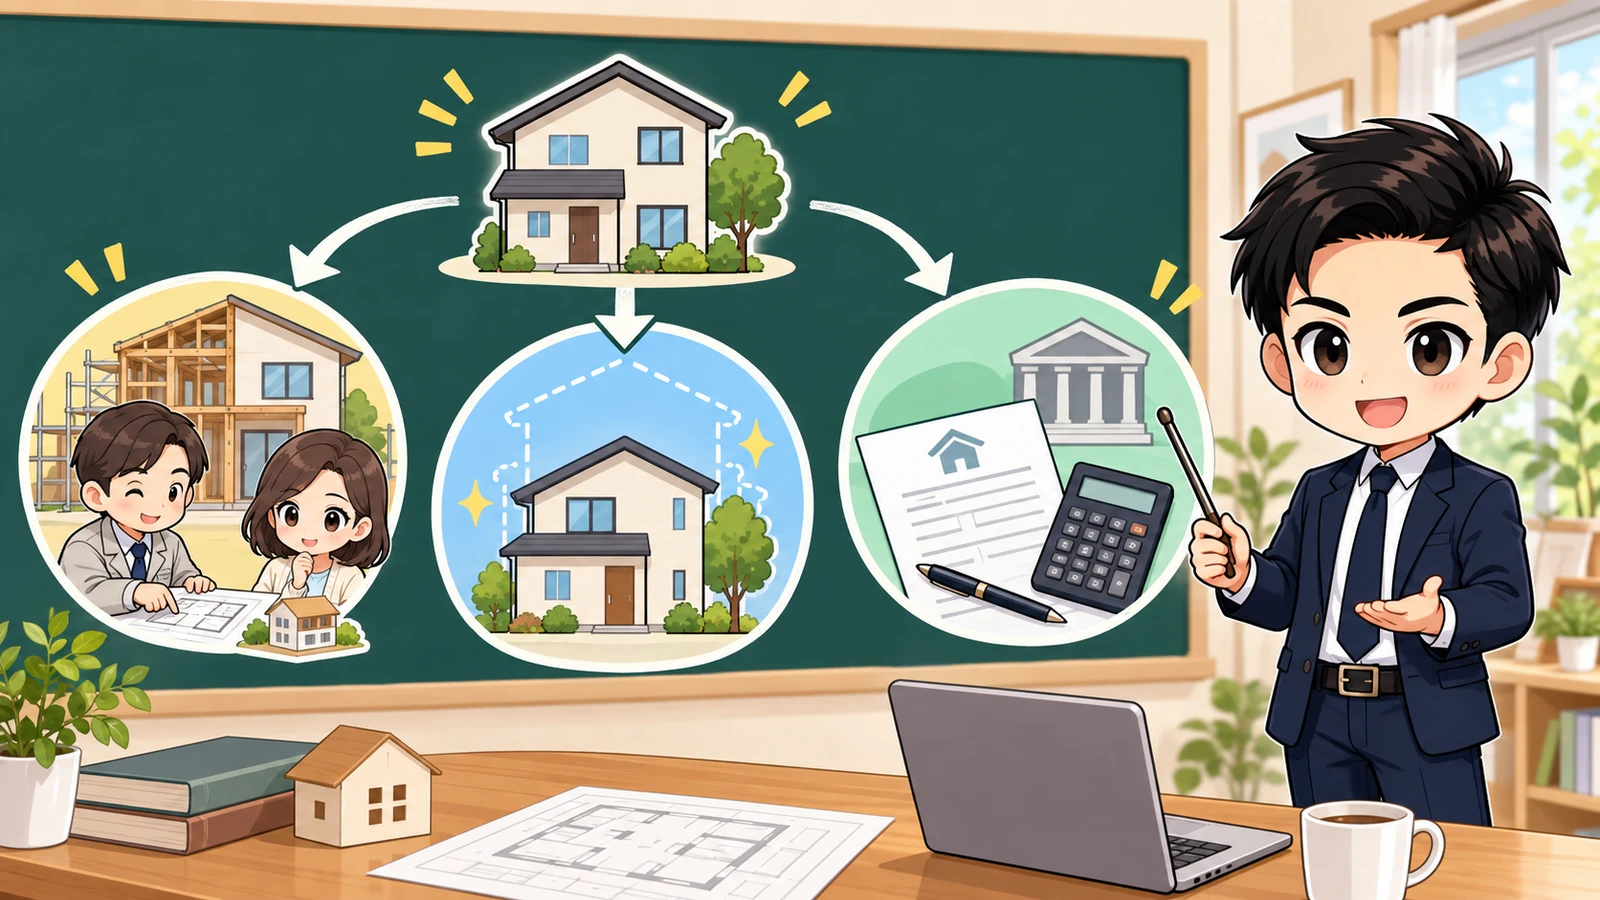
既存不適格住宅は、同じ規模や形で自由に建て替えられるとは限らず、現在の接道、容積率、高さ、防火などの基準が影響します。
増築、大規模な修繕や模様替え、用途変更では、既存部分へ現行規定が及ぶ範囲や緩和条件を個別に確認します。
希望するリフォームが内装だけなのか、構造部や増築を伴うのかを施工会社と建築士へ先に伝えます。
現況調査では、図面との一致、構造、安全性、劣化、違法な増改築の有無を分けて報告してもらいます。
建物状態の確認は中古住宅のインスペクションも参考にしつつ、法令適合調査と劣化調査を同じものとして扱いません。
住宅ローンは金融機関や保証会社の担保評価、検査済証、接道、違反部分の有無などで判断が変わります。
広告の借入可能例ではなく、対象物件の資料を提出し、事前審査と本審査で追加条件があるかを金融機関へ確認します。
火災保険、地震保険、住宅ローン減税なども要件が異なるため、利用予定の制度ごとに対象可否を確認します。
調査結果と融資回答を契約条件へ反映する
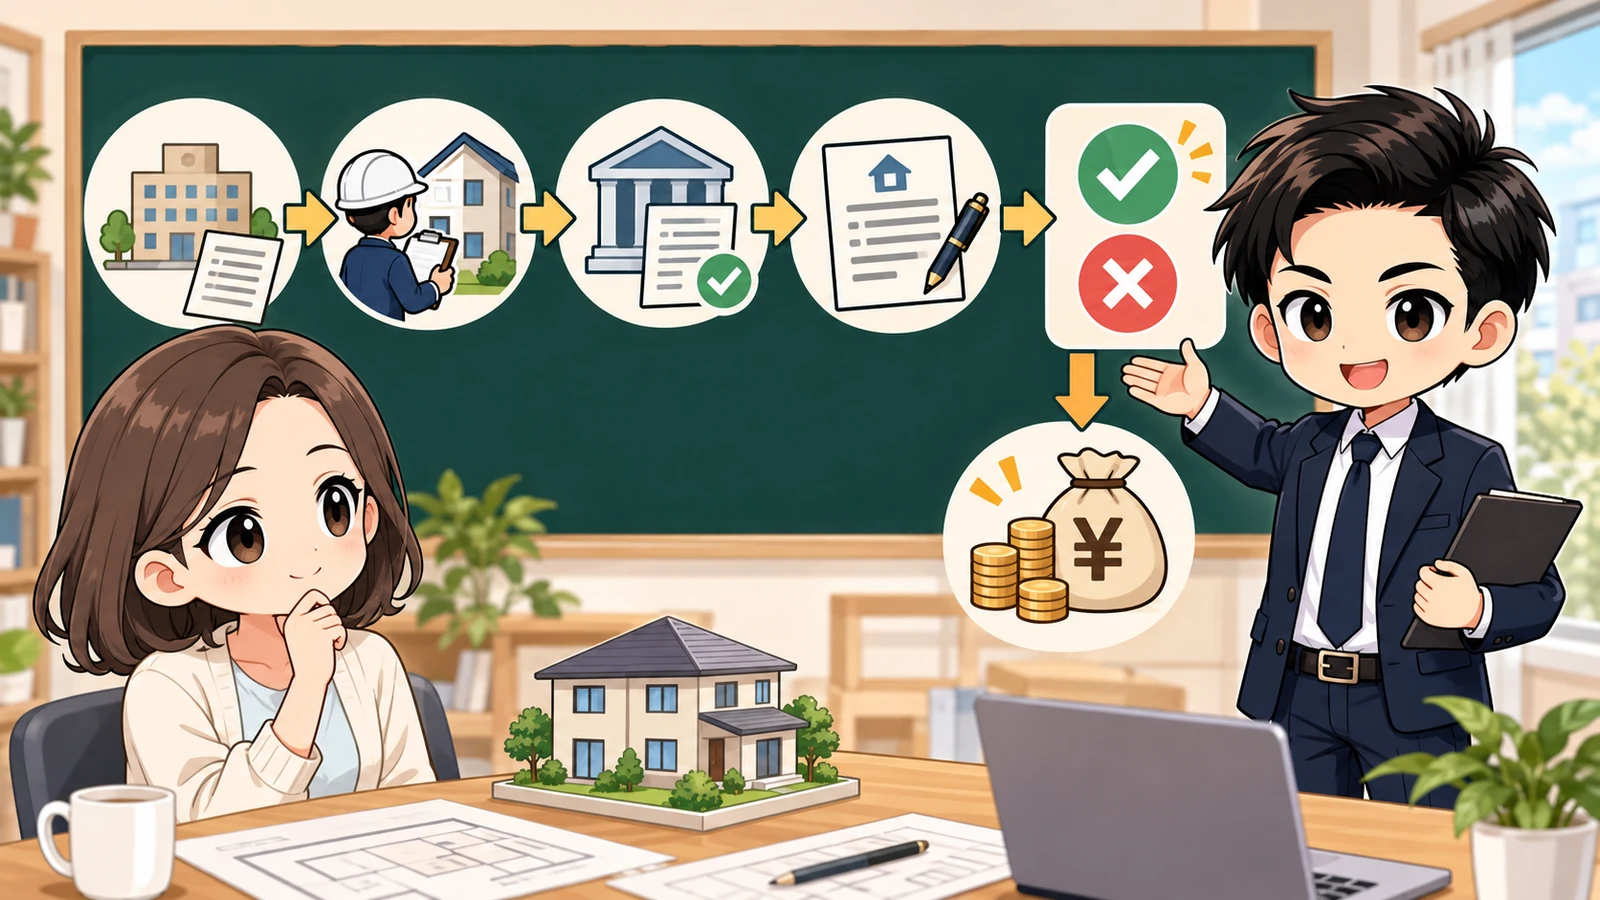
調査結果は、既存不適格の根拠、違反部分の有無、増改築制限、建替え後の規模、是正案、概算費用へ分けて整理します。
行政窓口の口頭回答だけで進めず、閲覧資料、照会日、担当課、確認した内容を記録します。
建築士の報告書には調査範囲、未確認部分、使用資料、現況との相違、追加調査の必要性を記載してもらいます。
金融機関からは、融資可能額だけでなく、検査済証や是正工事を条件とするか、実行前に必要な資料を確認します。
売買契約では、調査や融資が不成立だった場合の解除、手付金の返還、売主が提出する資料、是正工事の負担を明確にします。
契約不適合責任の範囲や免責特約がある場合は、既存不適格と違反部分がどのように告知されているかを宅地建物取引士や専門家へ確認します。
将来売却するときも同じ説明と資料が必要になるため、購入時の行政資料、図面、調査報告、工事記録を保管します。
最終判断は、自治体の建築指導窓口、建築士、金融機関、宅地建物取引士へ対象物件の資料を示して確認してください。
まとめ
既存不適格住宅は、建築当時の適法性と現在合わない規定を資料で特定し、違反建築や無許可増築と区別します。
増改築、建替え、融資への影響を専門家へ確認し、調査と融資の結果を解除条件や資料提出義務として契約へ反映してください。