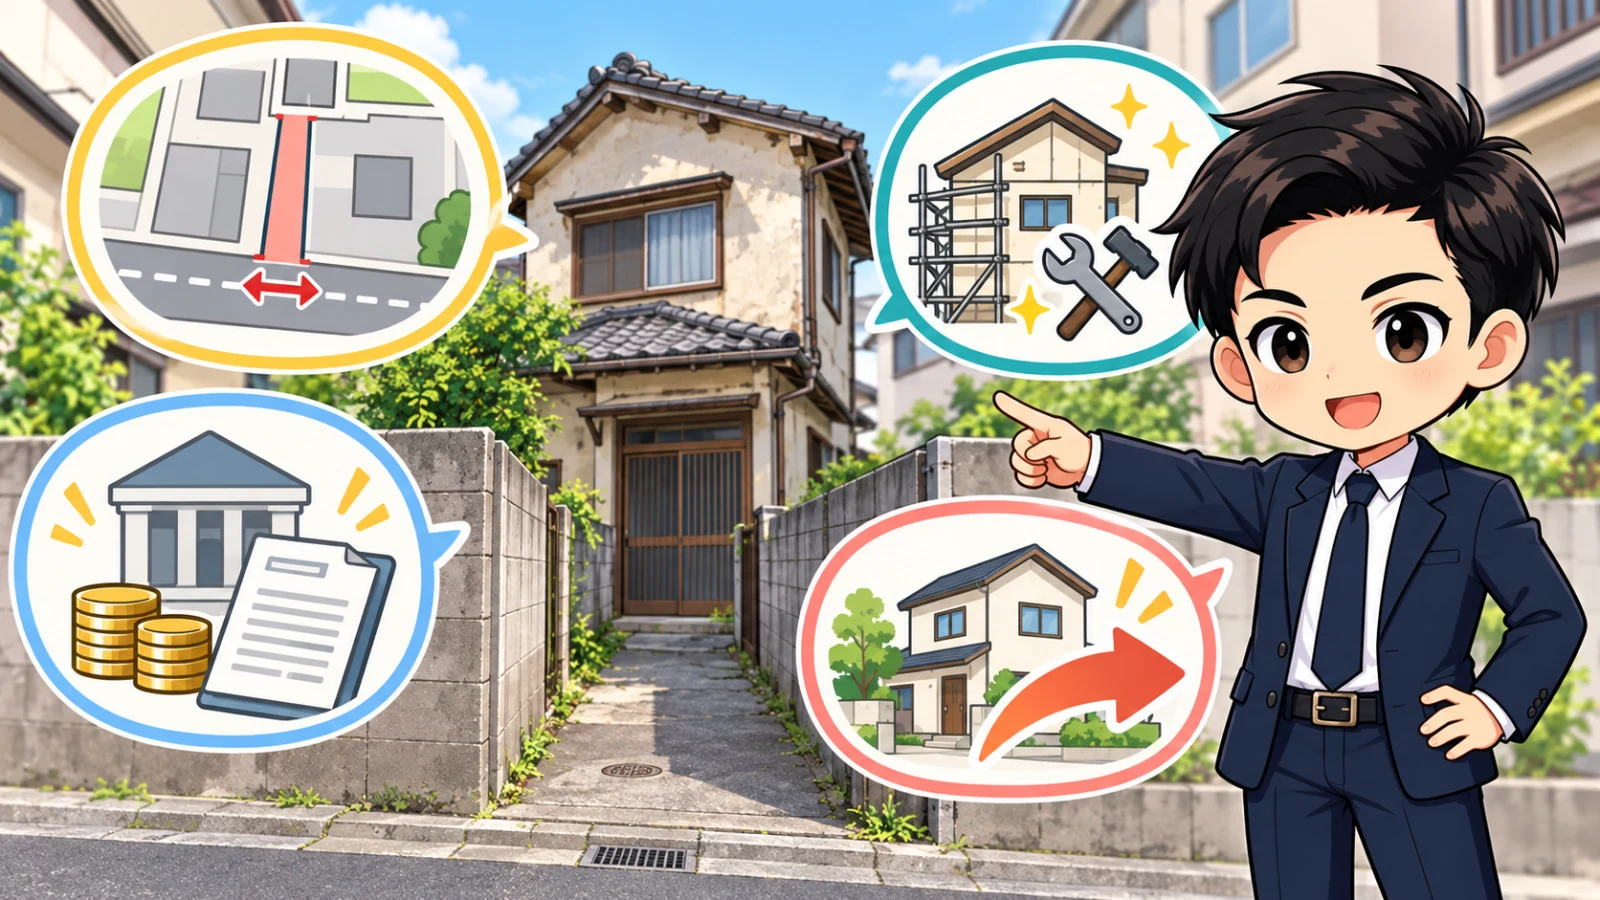
再建築不可物件は、現在の建物へ住めても、解体や滅失後に同じ敷地へ新しい建物を建てられない可能性がある物件です。
広告の表記だけで理由を判断せず、前面道路の法的位置付け、接道長さ、敷地形状、許可や認定の可能性を行政資料と現地で確認します。
建物の残存状態、希望する改修の確認申請、住宅ローン、保険、将来の売却まで同時に成立するかを契約前に検証することが結論です。
個別物件の建築可否は特定行政庁が判断するため、仲介会社の口頭説明だけで確定しないでください。
再建築不可の理由と道路資料を行政で確認する
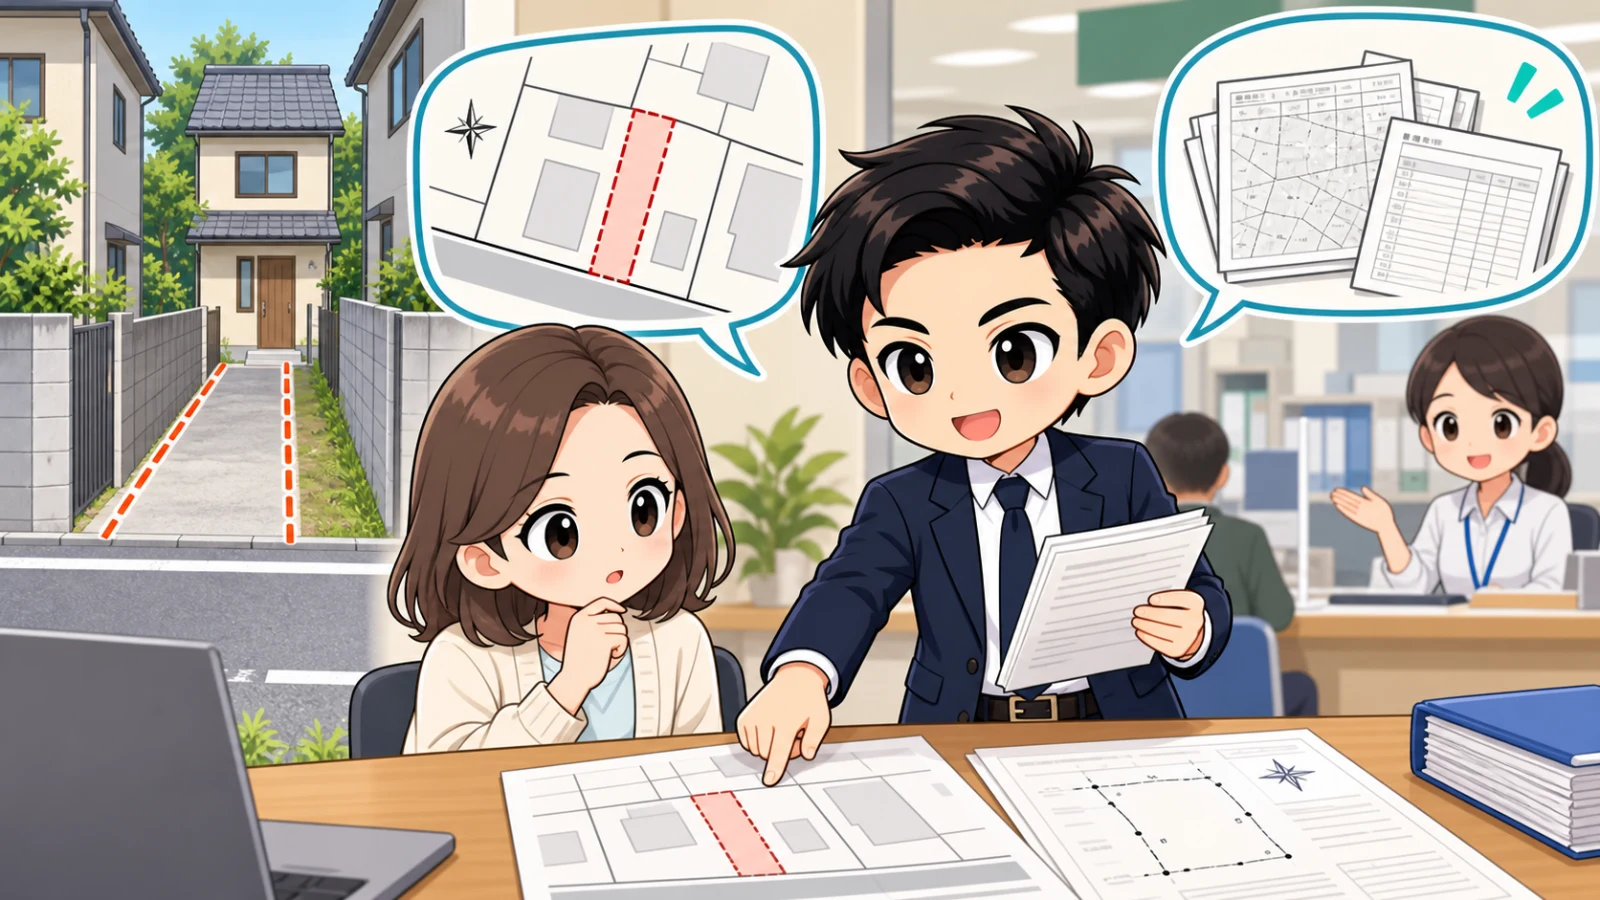
販売図面、重要事項説明書、公図、地積測量図、登記事項証明書、道路台帳、建築計画概要書をそろえます。
国土交通省の接道義務の資料は、都市計画区域内では原則として幅員四メートル以上の道路へ敷地が二メートル以上接する必要があることを図で示しています。
ただし、道路の種類、区域、敷地形状、建築基準法第四十三条第二項の認定・許可などで判断が変わります。
地図上の通路、私道、建築基準法上の道路、道路状空地は同じ意味ではないため、道路種別を自治体窓口で照会します。
敷地が複数箇所で道路へ接していても、有効な接道長さの扱いは単純合算できない場合があります。
東京都住宅政策本部の不動産取引の手引きも、契約前に敷地が法令上の道路へ適法に接しているかを確認するよう案内しています。
後退が必要な道路の場合はセットバックが必要な土地の購入注意点と分けて、有効面積と再建築可否を確認します。
行政相談では地番、配置図、道路資料を示し、回答日時、担当部署、追加調査事項を記録してください。
建物状態・改修範囲・資金計画を同時に確認する
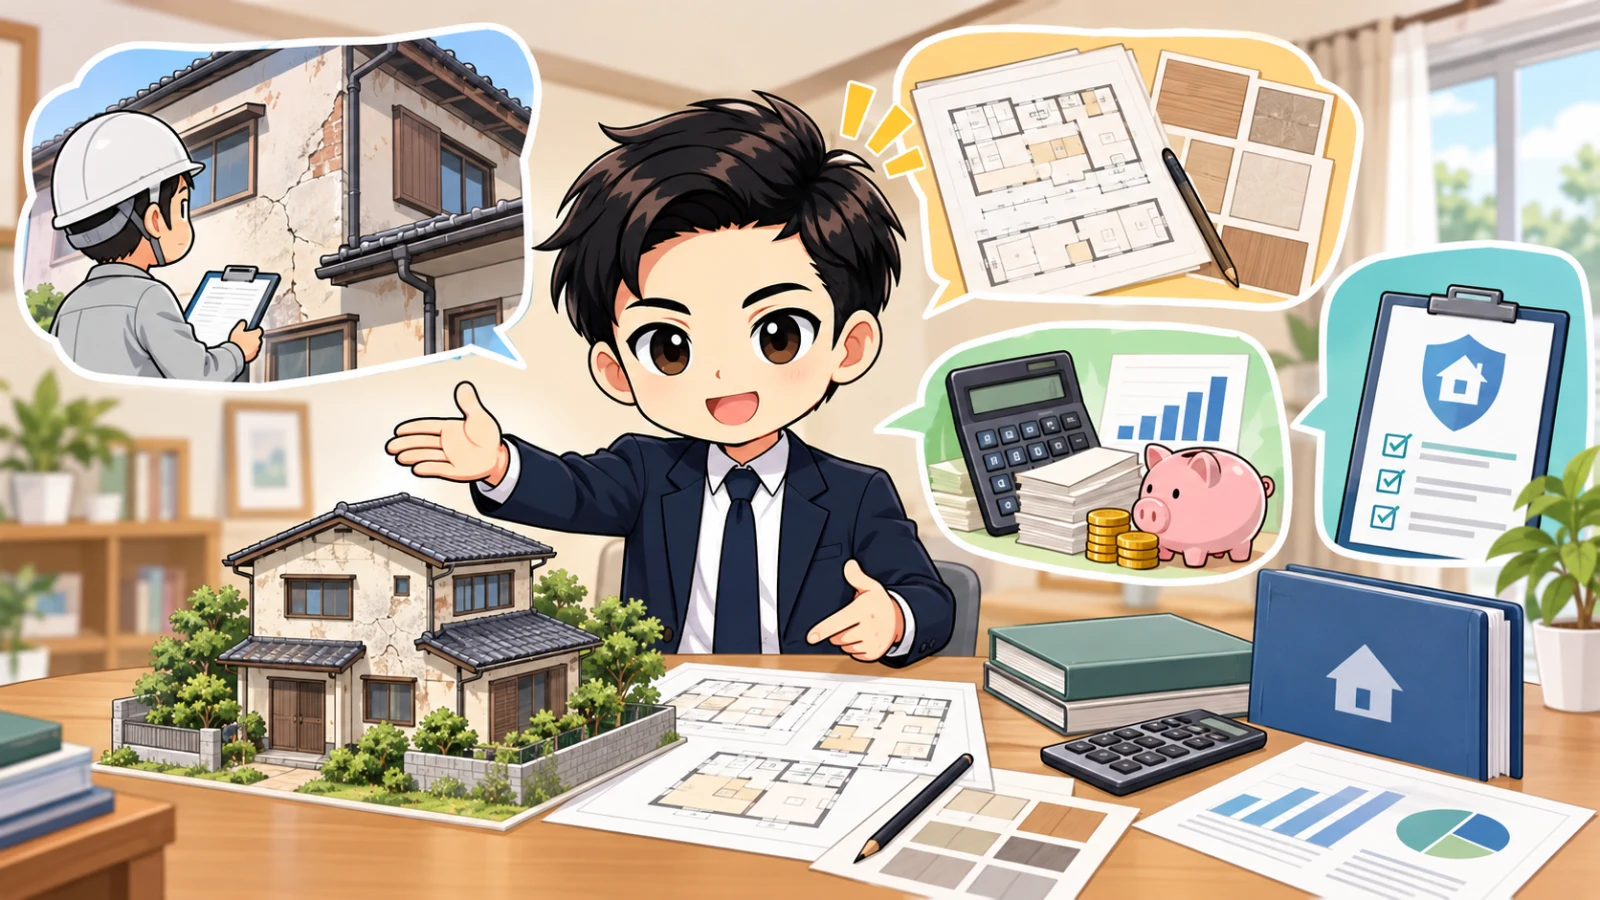
再建築できない可能性が高いほど、今ある建物を安全に使い続けられる期間と改修可能範囲が購入判断の中心になります。
基礎、柱、梁、屋根、外壁、雨漏り、腐朽、シロアリ、傾き、給排水、電気を専門家に調査してもらいます。
希望するリフォームが修繕で収まるのか、大規模の修繕・模様替えや増築として確認申請が関わるのかを建築士へ具体的に確認します。
工事中に想定外の劣化が見つかった場合の中止条件、追加費用、代替案を見積書と契約へ入れます。
住宅ローンは物件の担保評価と金融機関の基準で判断が分かれるため、売買契約前に物件資料を提出して審査可否を確認します。
現金購入が可能でも、改修費、仮住まい、維持費、災害後の利用不能、将来売却まで含めた資金計画が必要です。
火災保険や地震保険も建物状態や引受条件で判断が変わるため、保険会社へ告知資料を出して契約可能範囲を確認します。
仲介会社、建築士、施工会社、金融機関、保険会社の確認結果が食い違う場合は、契約を急がず原因を照合します。
契約条件と将来の売却・災害時リスクを整理する
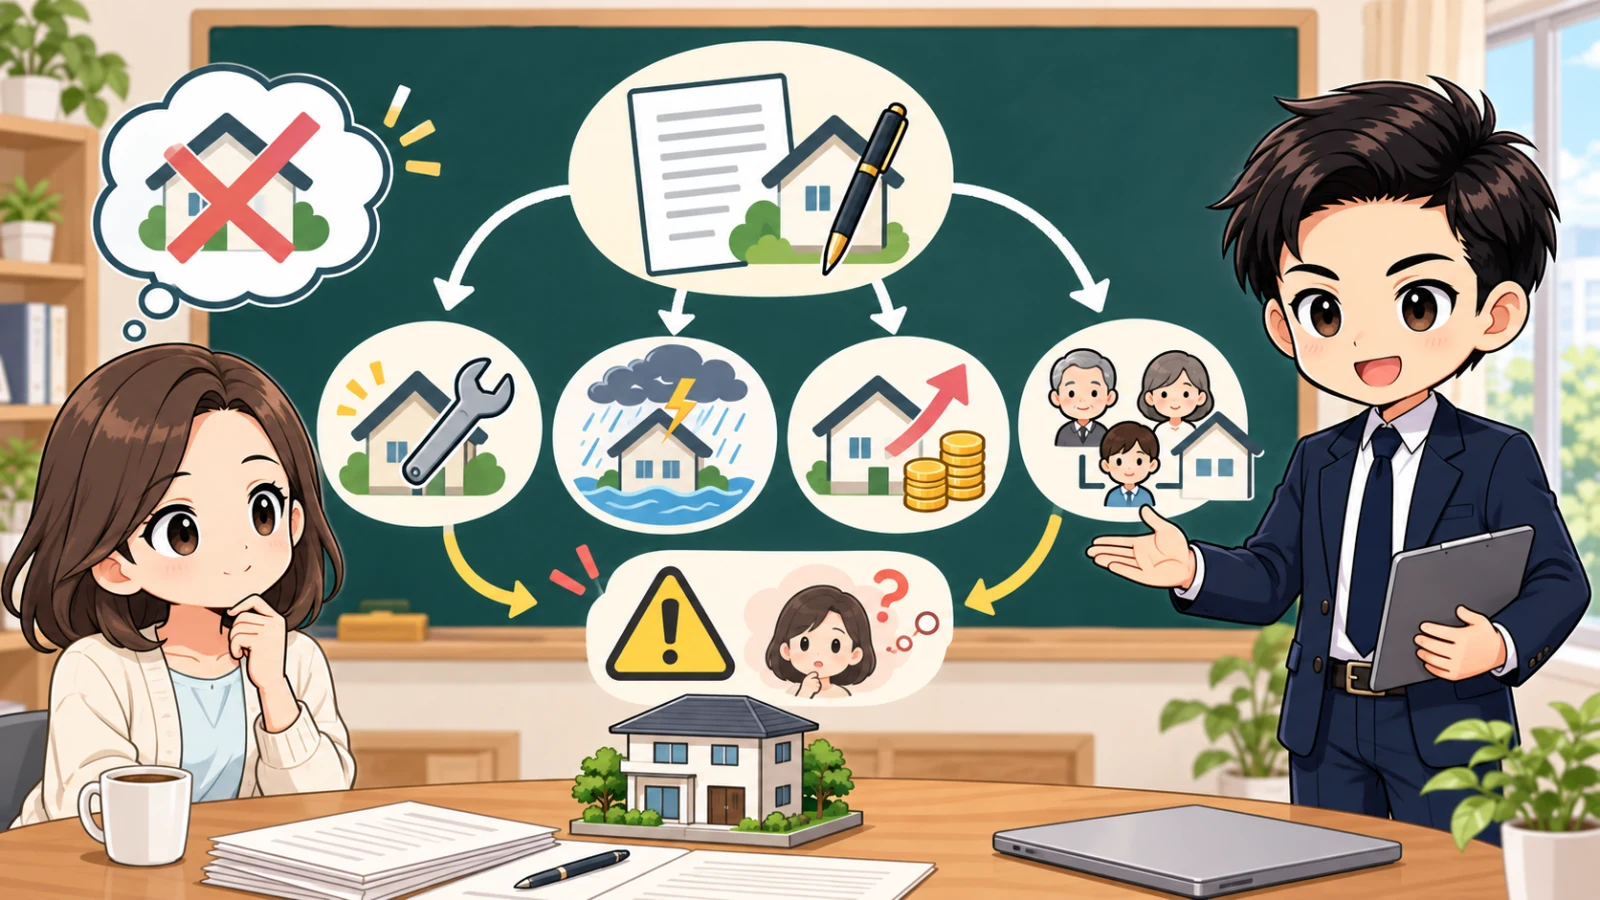
重要事項説明書では、道路種別、接道状況、再建築の制限、私道の権利、越境、上下水道、増改築制限を読みます。
特定の隣地取得や将来の許可を前提に再建築できると説明された場合は、現時点で確定している権利や行政判断と、単なる見込みを分けます。
許可や近隣承諾を停止条件にするのか、調査期限と白紙解除をどう定めるかを宅地建物取引士や弁護士へ確認します。
契約書全体は住宅購入の重要事項説明チェックリストと照合してください。
火災、地震、老朽化で建物が大きく損傷したとき、修復できない場合に敷地をどう利用し、どの費用を負担するかを想定します。
将来の売却先が限られる、担保評価が低い、解体後に住宅用途へ戻せない可能性を、取得価格だけでなく出口条件へ反映します。
相続人へ負担を残さないため、維持管理費、解体費、私道関係、近隣調整、売却可能性を家族と共有します。
行政の確認書類と専門家の調査がそろわない物件は、価格の安さだけで進めず、契約前に購入を見送る選択も含めて判断してください。
まとめ
再建築不可物件は、道路と接道の根拠を行政で確認し、建物状態、改修、融資、保険を同時に検証します。
契約では確定事項と将来の見込みを分け、災害後、売却、相続まで含む出口を用意できる場合だけ購入判断へ進んでください。