賃貸の火災保険は、保険会社や商品を自分で選べる場合があります。
ただし、賃貸借契約で加入が条件になっているときは、保険そのものを省くのではなく、貸主や管理会社が求める補償と保険期間を満たす商品か確認することが先です。
国土交通省の民間賃貸住宅に関する相談対応事例集では、法令による一律の強制ではない一方、保険加入が契約条件なら加入が必要と考えられる旨が整理されています。
「指定商品を断れるか」と「必要な補償へ加入しなくてよいか」は分けて考えましょう。
まず賃貸借契約の保険条件を確認する
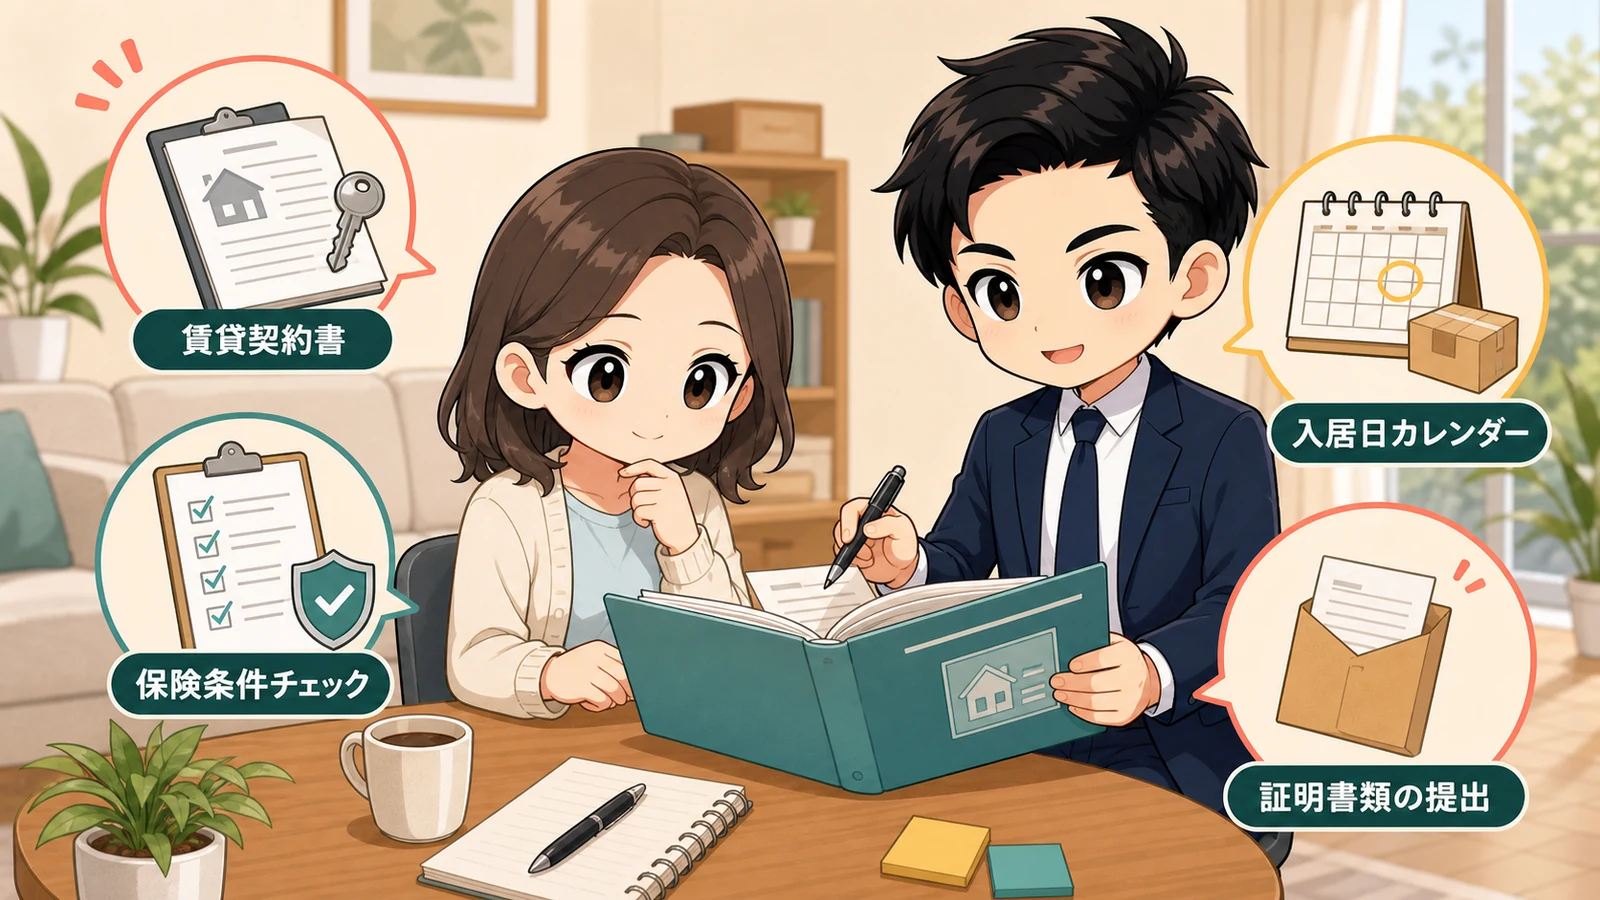
不動産会社から保険を案内されたら、申し込み前に賃貸借契約書、重要事項説明書、入居案内を確認します。
商品名だけが書かれているのか、必要な補償額や特約まで指定されているのかで、比較の進め方が変わります。
- 保険加入が契約条件か。
- 借家人賠償責任の必要額や免責金額が決められているか。
- 個人賠償責任や修理費用の特約が必要か。
- 入居日までに証券や加入証明の提出が必要か。
表現が曖昧なら、自己判断で指定商品を断らず、「別の商品でも同じ条件を満たせばよいか」を管理会社へ書面で確認します。
口頭回答だけで進めず、担当者名と確認日も残しておくと行き違いを防げます。
家財・借家人賠償・個人賠償を分けて比べる
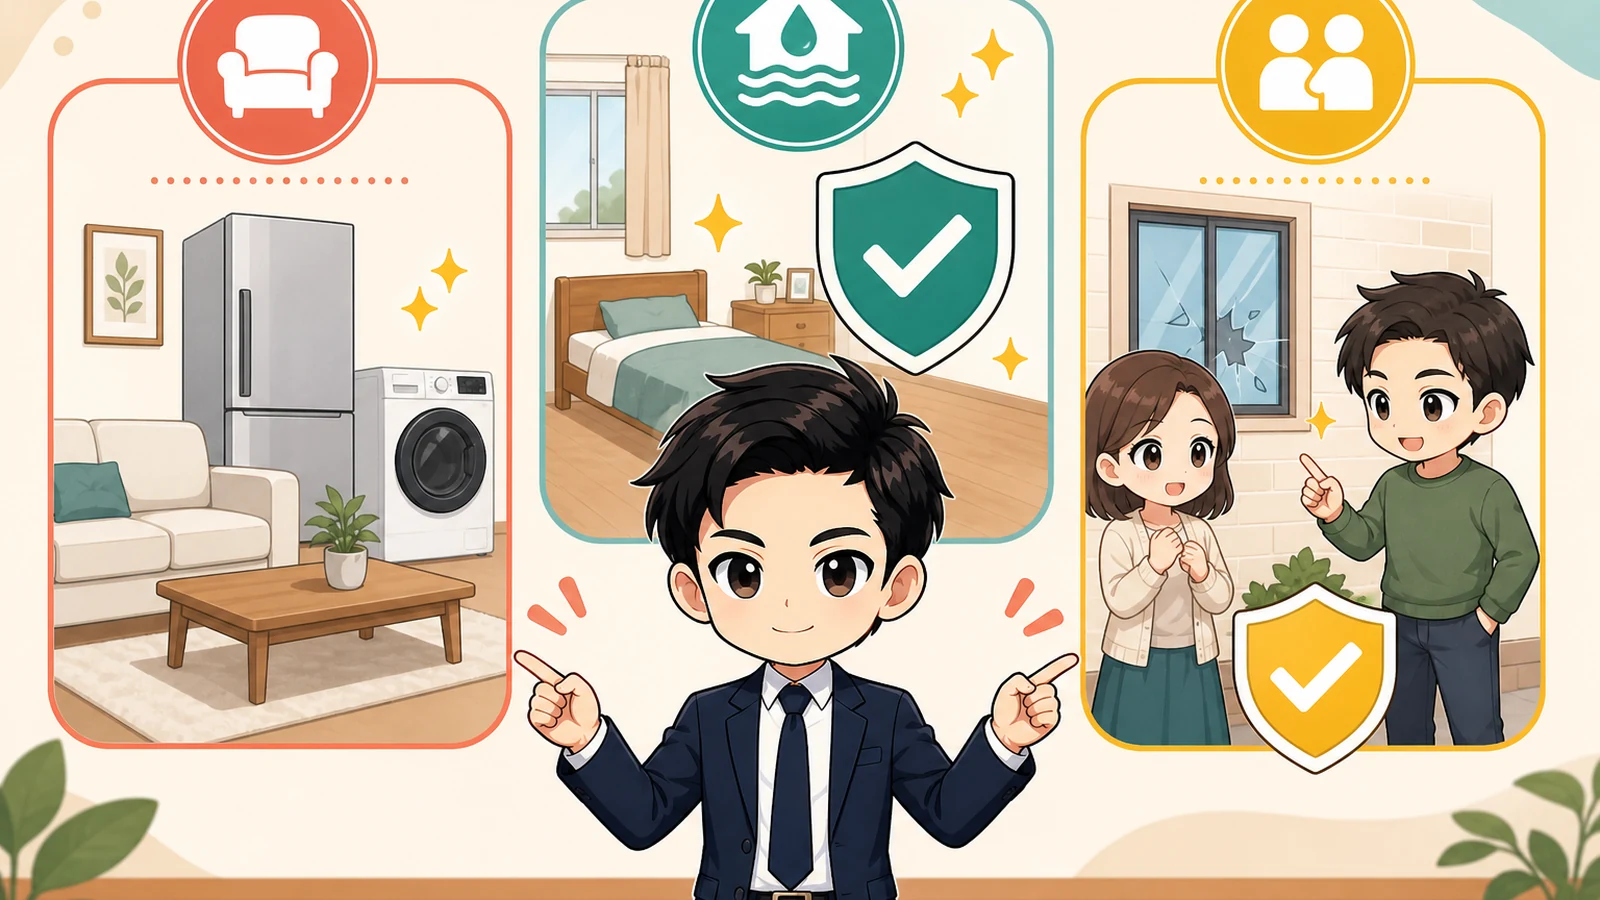
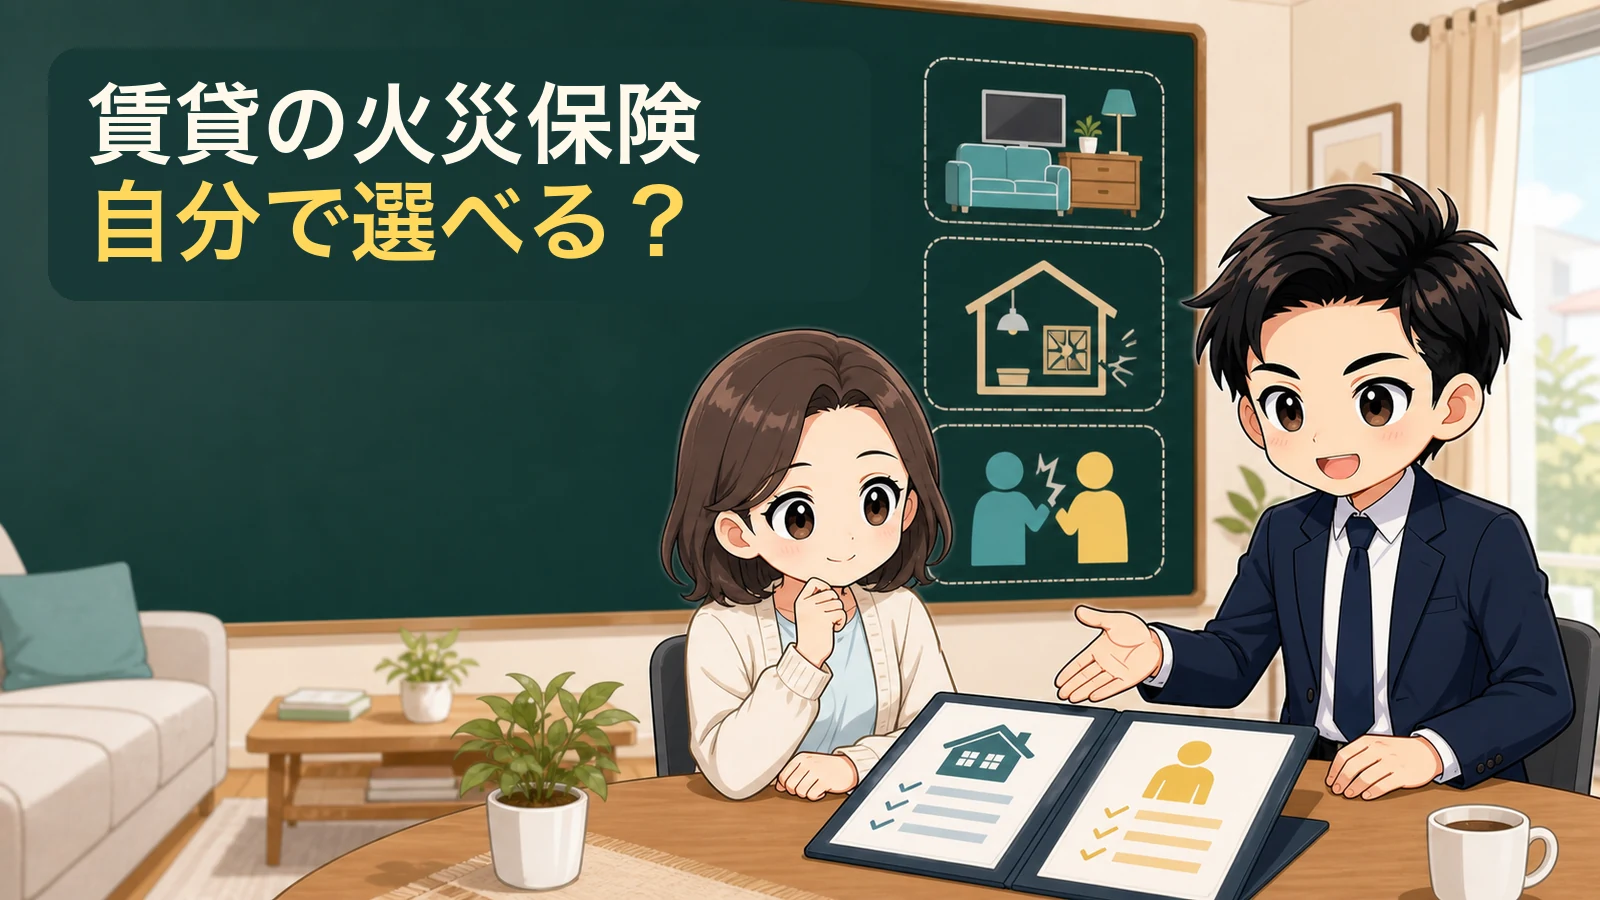
賃貸向け火災保険は、一般に複数の補償を組み合わせています。
保険料の総額だけでなく、誰の何を補償するのかを分けると比較しやすくなります。
- 家財補償:自分の家具、家電、衣類などの損害に備える。
- 借家人賠償責任:火災や水漏れなどで借りた部屋へ損害を与え、貸主への賠償責任が生じた場合に備える。
- 個人賠償責任:日常生活で他人にけがをさせたり、他人の物へ損害を与えたりした場合に備える。
補償対象、支払限度額、免責金額、対象外となる事故は商品ごとに異なります。
金融庁の保険契約者向け案内も参照し、契約概要や注意喚起情報を読み、不明点は保険会社へ確認してください。
自動車保険などに個人賠償特約が付いている場合は、重複の有無も確認します。
自分で選ぶときは加入証明まで逆算する
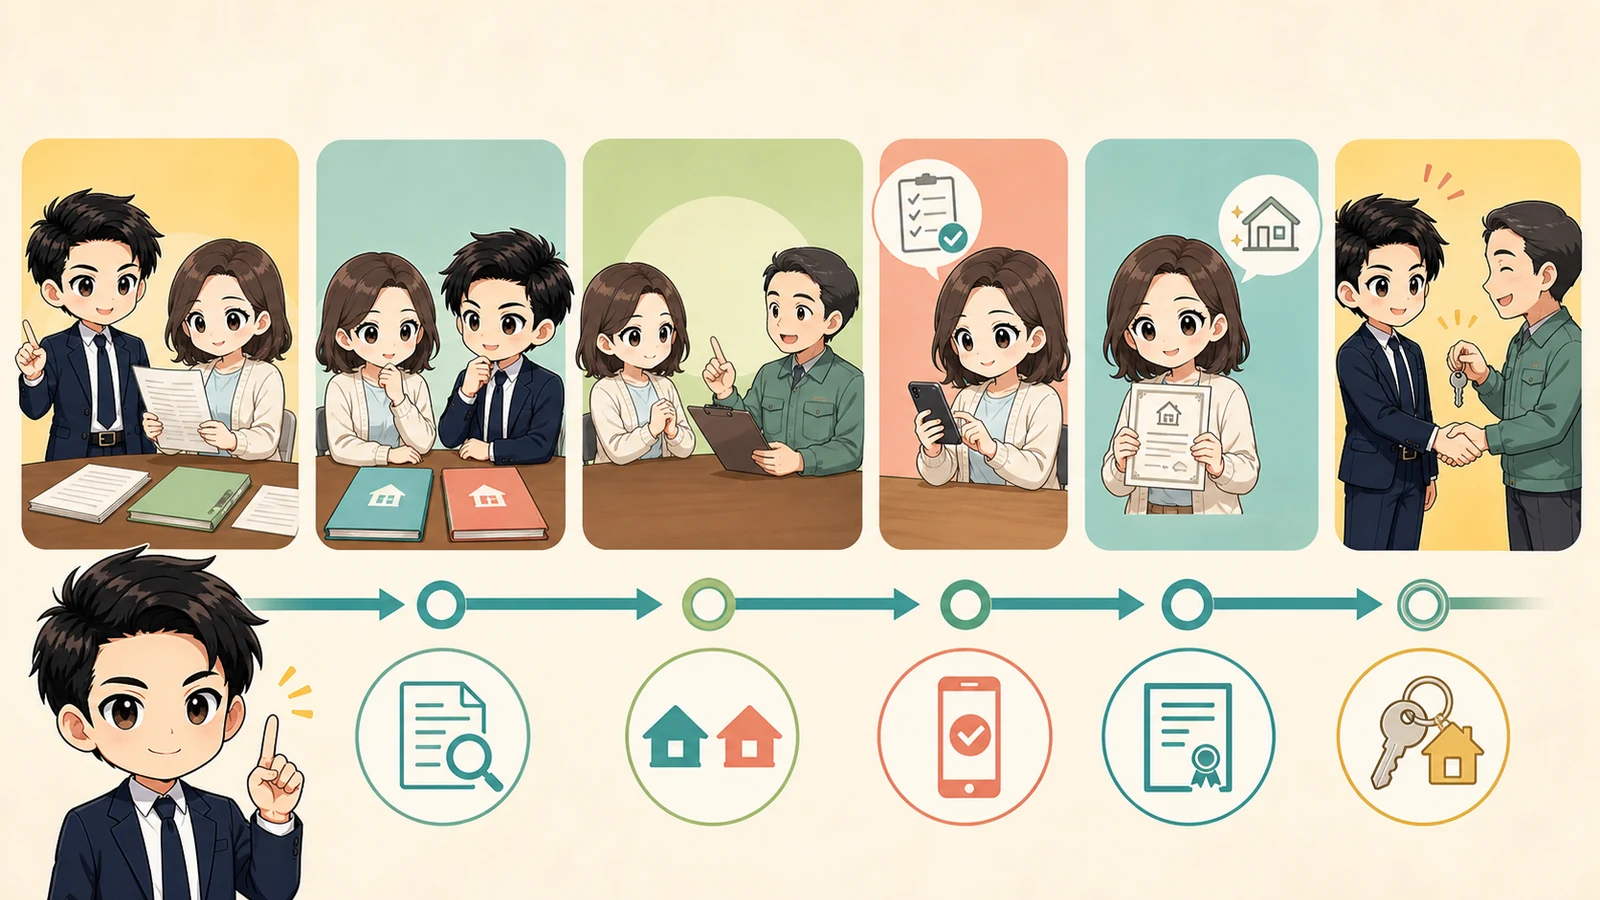
別の商品へ加入するなら、入居開始日に補償が始まるよう手続きします。
比較から証明提出までの順番を先に決めておくと、鍵の受け取り直前に慌てにくくなります。
- 契約書から必要な補償と保険期間を抜き出す。
- 候補商品の補償対象、限度額、免責、保険料を同じ表で比べる。
- 管理会社へ候補内容を提示し、条件を満たすか確認する。
- 入居日を保険始期として申し込み、証券番号や加入証明を提出する。
指定保険の費用が初期費用明細へ含まれている場合は、別加入を認められた後に明細の訂正も確認します。
ほかの請求項目は賃貸見積書のその他費用の記事で整理できます。
更新・引っ越し・解約の重複と空白を防ぐ
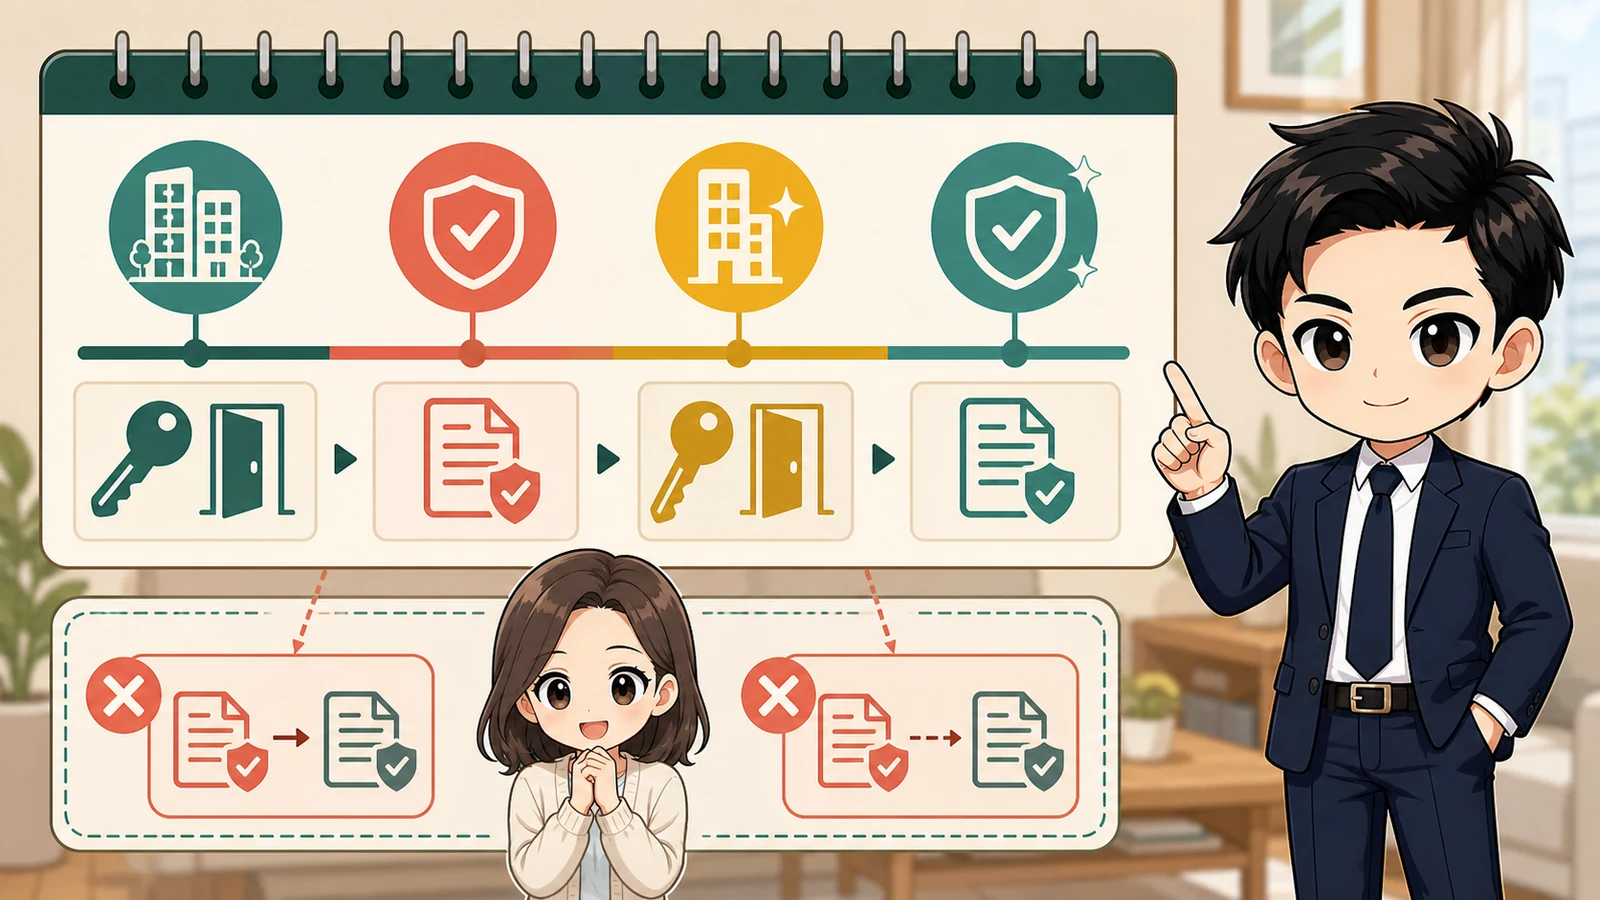
保険期間と賃貸借契約期間が同じとは限りません。
更新案内が届く時期、満期日、自動更新の有無を記録し、補償の空白を作らないようにします。
引っ越す場合は、住所変更で継続できるか、旧契約を解約して新規加入するかを保険会社へ確認してください。
新旧の契約が重なると保険料を二重に払う場合があり、早く解約すると旧居の引き渡し前に補償が切れるおそれがあります。
退去日、鍵の返却日、新居の入居日を並べて判断しましょう。
賃貸申し込み時の書類準備は賃貸申し込みの必要書類も参考になります。
火災保険を自分で選ぶ目的は、単に安い商品へ替えることではありません。
契約条件を満たし、自分の家財や生活リスクに合う補償を、期限までに証明できる状態にすることが大切です。
初期費用を含めて部屋探しを相談したい場合は、仲介手数料0円のお部屋探しで物件ごとの条件を確認できます。