夫婦や親子で住宅購入資金を出し合うとき、共有名義の持分を便宜的に半分ずつ決めると、実際の資金負担と合わないことがあります。
結論は、誰が自己資金をいくら出し、誰がどのローン債務を負い、取得に直接必要な費用を誰が負担するかを一覧化してから、司法書士、金融機関、税務の専門家へ登記持分を確認することです。
持分は住宅の部屋を物理的に分ける割合ではなく、土地・建物に対する各共有者の権利割合として登記されます。
ローン審査、住宅ローン控除、売却、離婚、相続の扱いは契約形態と事情で変わるため、節税だけを目的に共有名義を選びません。
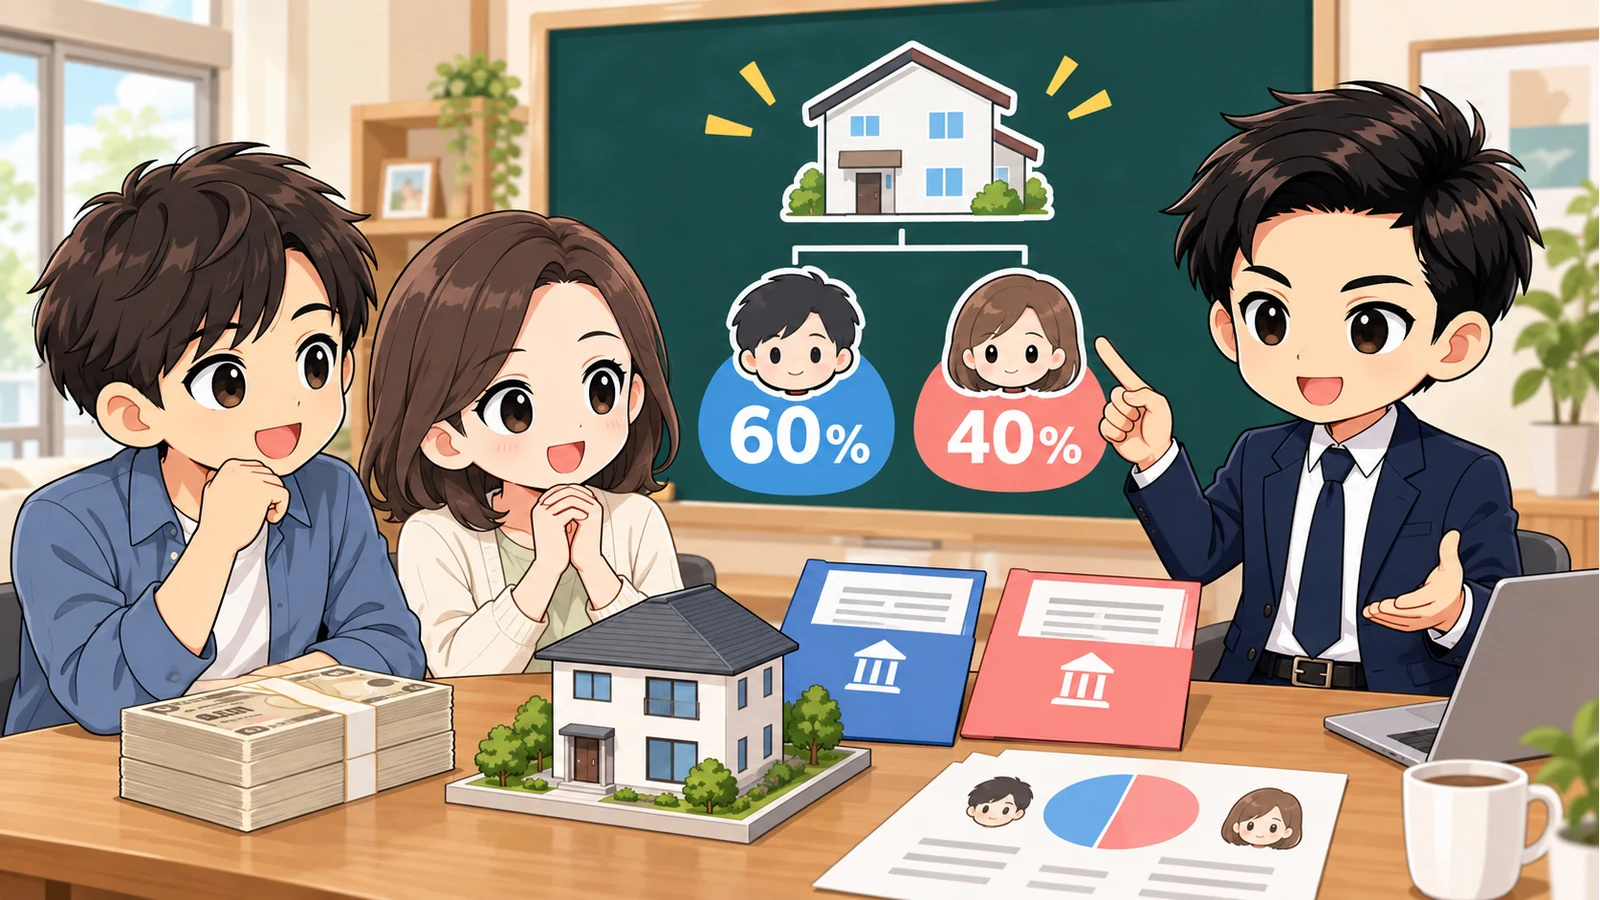
持分割合は自己資金と借入金の実際の負担から整理する
最初に物件価格、土地・建物の内訳、自己資金、借入金、取得に直接必要な諸費用を分け、各人の負担予定額を記録します。
親から受けた住宅取得資金、独身時代の預金、夫婦の共有口座、売却した旧居の資金は、名義と資金の移動経路が分かる資料を残します。
国税庁の共働き夫婦が住宅を買ったときの案内は、購入資金の負担割合と登記持分が異なる場合に贈与税の問題が生じ得ると説明しています。
たとえば3,000万円の住宅を一方が2,000万円、もう一方が1,000万円負担するのに持分を2分の1ずつとすると、負担と権利の差額を確認する必要があります。
自己資金だけでなく、誰が債務者か、連帯債務か、ペアローンか、連帯保証だけかによって借入金の負担を整理します。
借り方の違いはペアローンと収入合算の比較で確認し、審査上の収入合算者をそのまま所有者と決めつけません。
団体信用生命保険の対象者と残債への効果も契約ごとに異なるため、団信の保障確認を共有者別に行います。
手付金、仲介手数料、登記費用などの扱いを持分計算へ含めるかは個別事情があるため、売買契約前に税理士や司法書士へ資料を見せます。
資金移動は現金手渡しで済ませず、口座履歴、贈与契約、借用書、返済記録など事実関係を説明できる形で残します。
ローン・税・売却・相続まで共有者全員で確認する
共有名義にする前に、購入時だけでなく、返済中、売却、賃貸、増改築、相続が起きたときの意思決定を話し合います。
e-Gov法令検索の民法には共有物の変更や管理に関する規定があるため、自由に単独判断できるとは限りません。
共有住宅全体の売却や大きな変更では共有者間の合意が必要になる場面があり、一方の転勤、離婚、死亡、返済困難が他方にも影響します。
固定資産税、管理費、修繕費、火災保険、繰上返済を誰がどの割合で負担するかを、持分とは別に家計ルールへ残します。
住宅ローン控除を双方が受けられるかは、持分があることだけでなく、各人の借入、居住、所得、床面積など適用要件の確認が必要です。
親子共有では将来の相続人が増える可能性、夫婦共有では離婚時の居住と返済、ペアローンでは一方の収入減少を想定します。
売買契約書、重要事項説明書、ローン契約、登記申請の持分が一致するかは、住宅購入の重要事項説明と並行して確認します。
登記直前に数字が変わると資金計画や税務確認が間に合わないため、自己資金や借入額が変わった時点で持分案も更新します。
最終的な持分割合と税務判断は物件、契約、資金の出所で変わるため、登記前に司法書士、税理士、金融機関へ同じ資料を提示します。
まとめ
共有持分は便宜的に折半せず、自己資金と借入金の実際の負担から整理します。
資金負担と登記持分がずれると、贈与税の確認が必要になることがあります。
ローン、団信、税、維持費、売却、相続の影響を共有者ごとに確認します。
契約と登記の前に、司法書士、税理士、金融機関へ同じ資金資料を示しましょう。