住宅ローンの団信(団体信用生命保険)は、借主が死亡・所定の高度障害など契約上の支払事由に該当したとき、保険金がローン残高の返済へ充てられる仕組みです。
同じ名称でも、保障される状態、待機期間、残高の全部か一部か、上乗せ金利、加入年齢、告知内容は金融機関や商品で異なります。
2026年8月20日時点の公的資料を基に、金利だけで住宅ローンを決める前の比較順を整理します。
団信の仕組みと基本保障を確認する
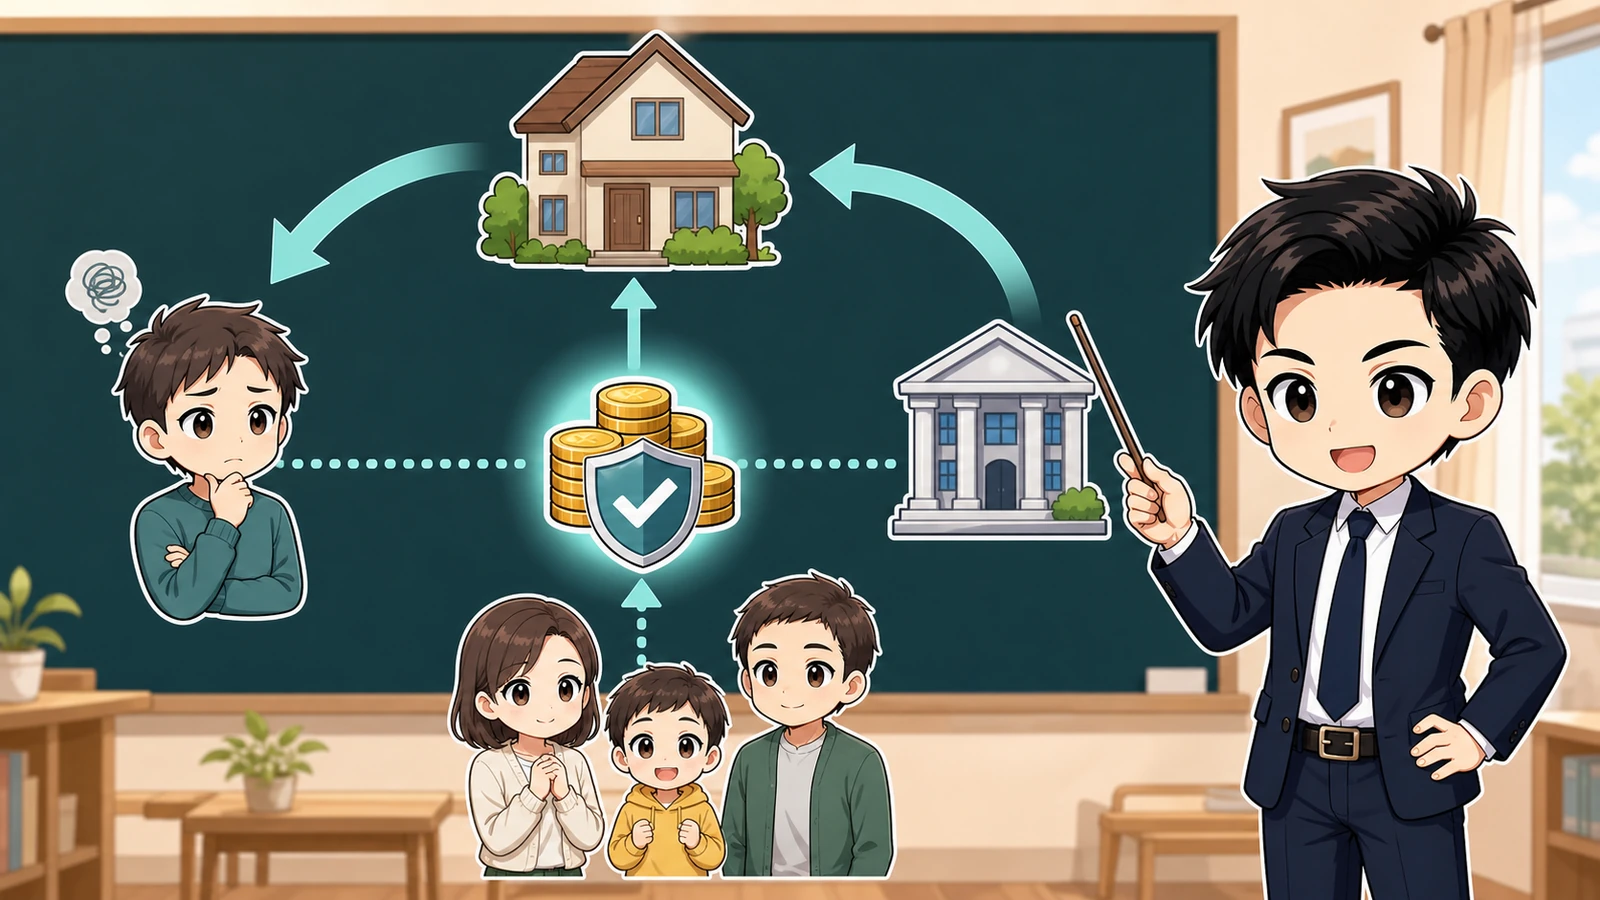
団信では、一般に金融機関などが保険契約者・保険金受取人となり、住宅ローンの借主が被保険者になります。
支払事由が発生すると、契約で定めた保険金が金融機関へ支払われ、対象となるローン残高の返済に充てられます。
- 誰が被保険者になるかを確認します。
- 死亡・高度障害など基本保障の定義を読みます。
- 残高の全額か一部かを確認します。
- 保障開始日と終了年齢を確認します。
- 免責事項と請求手続きを読みます。
商品名だけで判断せず、契約概要、注意喚起情報、被保険者のしおりで、具体的な支払条件を確認します。
住宅ローンの返済計画そのものは、住宅ローンの固定金利と変動金利を参考に、団信の上乗せを含む適用金利で比べます。
団信でローン残高が減っても、治療費や生活費、教育費まで給付されるとは限らないため、家族の現金需要は別に確認します。
保障される住宅ローンの範囲と、団信以外で備える家計費用を分けることが比較の出発点です。
最新の商品説明書も必ず確認します。
特約は支払条件と上乗せ負担で比較する
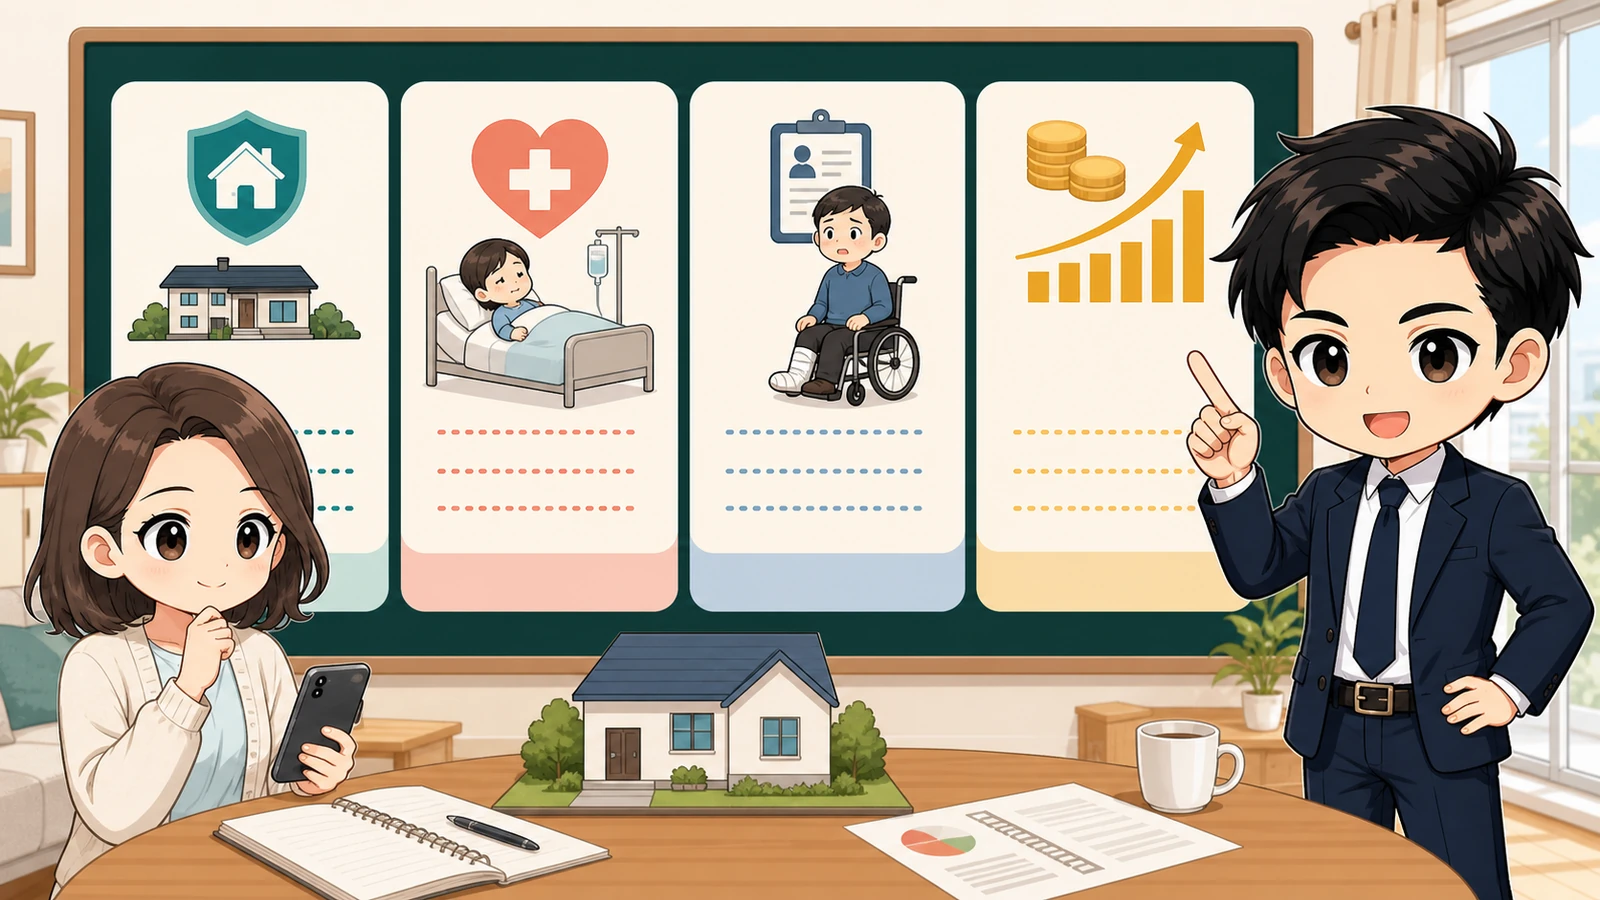
がん、三大疾病、就業不能、要介護などの特約は、病名だけでなく、診断確定、所定の状態の継続、入院日数、就業不能期間など支払条件を読みます。
同じがん保障でも、診断時に残高の全部を保障するもの、一部を保障するもの、上皮内がんなどの扱いが異なるものがあります。
- 何が起きたら保障されるかを具体的に読みます。
- 残高保障と毎月返済保障を分けます。
- 上乗せ金利や保険料相当額を確認します。
- 適用金利で月返済額と総返済額を試算します。
- 途中変更・解約・借換え時の扱いを確認します。
金融庁の保険商品審査事例集は、ペアローン付帯団信の連生被保険者など、借り方と保障対象の関係を示しています。
具体的な商品条件は金融機関の最新資料が優先されるため、比較表へ商品名、支払事由、保障割合、上乗せ、年齢条件、告知を一行ずつ記録します。
無料付帯と表示されても、住宅ローン本体の金利や手数料が同じとは限りません。
団信だけの差ではなく、融資手数料、保証料、繰上返済条件を含む総費用と並べて判断します。
告知・夫婦の借り方・既契約保険を照合する
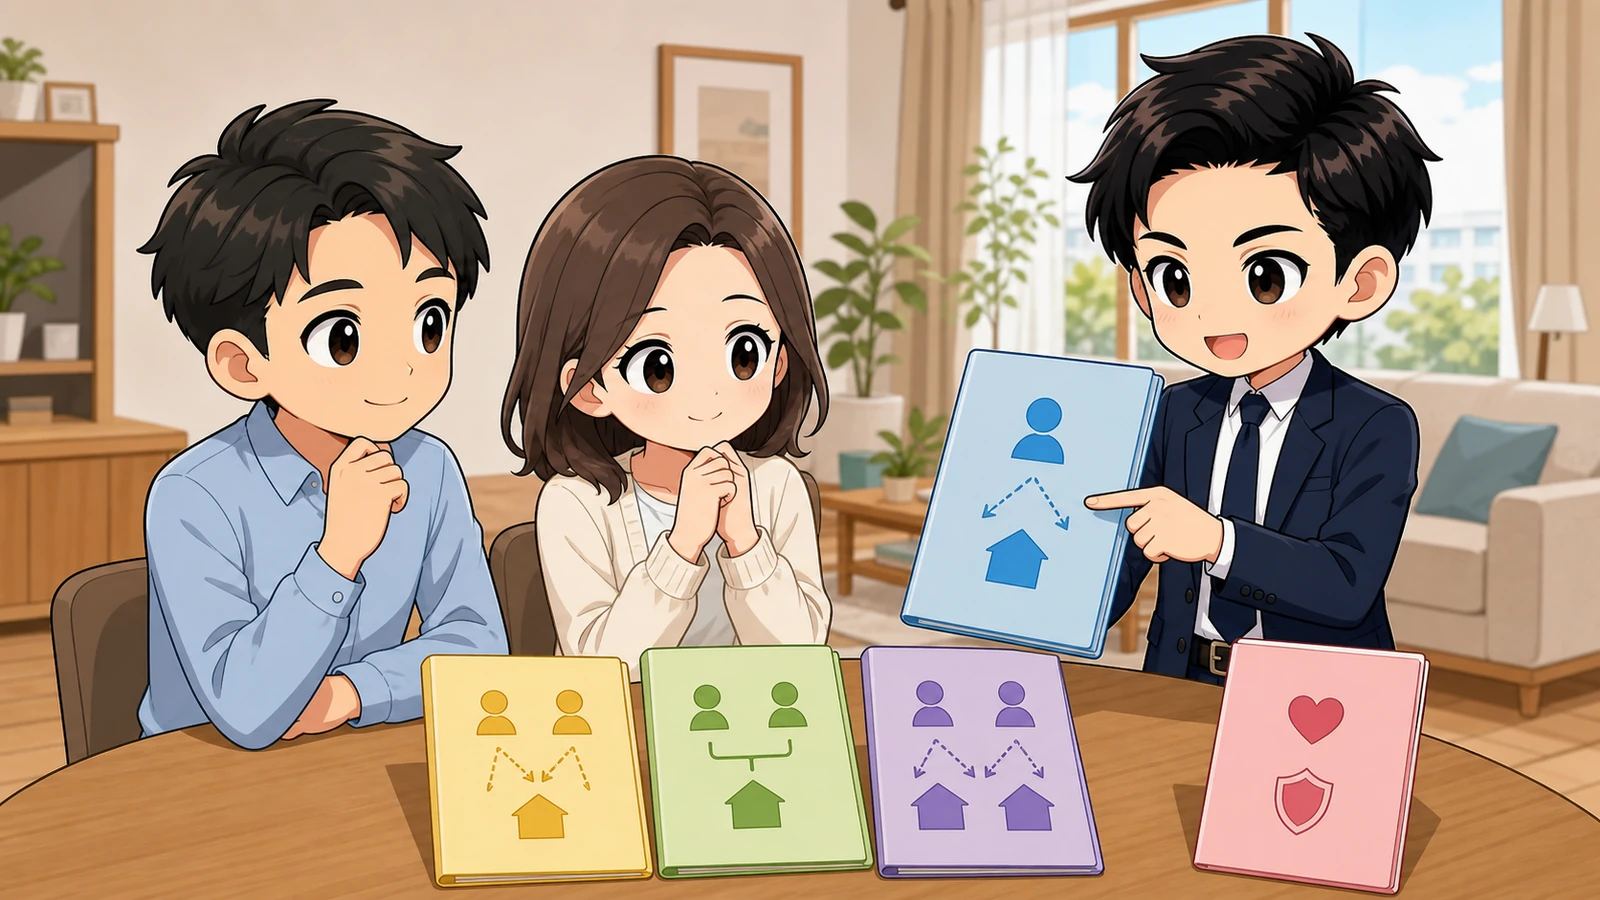
団信の申込みでは健康状態等の告知が必要です。
告知対象期間と質問文を読み、通院、投薬、検査、手術歴などを自己判断で省かず、分からない点は金融機関や保険会社の窓口へ確認します。
- 告知書の記入日とローン日程を確認します。
- ペアローン・連帯債務で誰が保障されるか見ます。
- 一方に事由が発生したとき残る債務を確認します。
- 既契約の生命・医療・就業不能保険と重複を見ます。
- 加入できない場合のローン選択肢を金融機関へ相談します。
国土交通省の住宅ローン金利リスク啓発ページは、長期ローンやペアローンの利用が増える中、将来の家計負担を理解する重要性を案内しています。
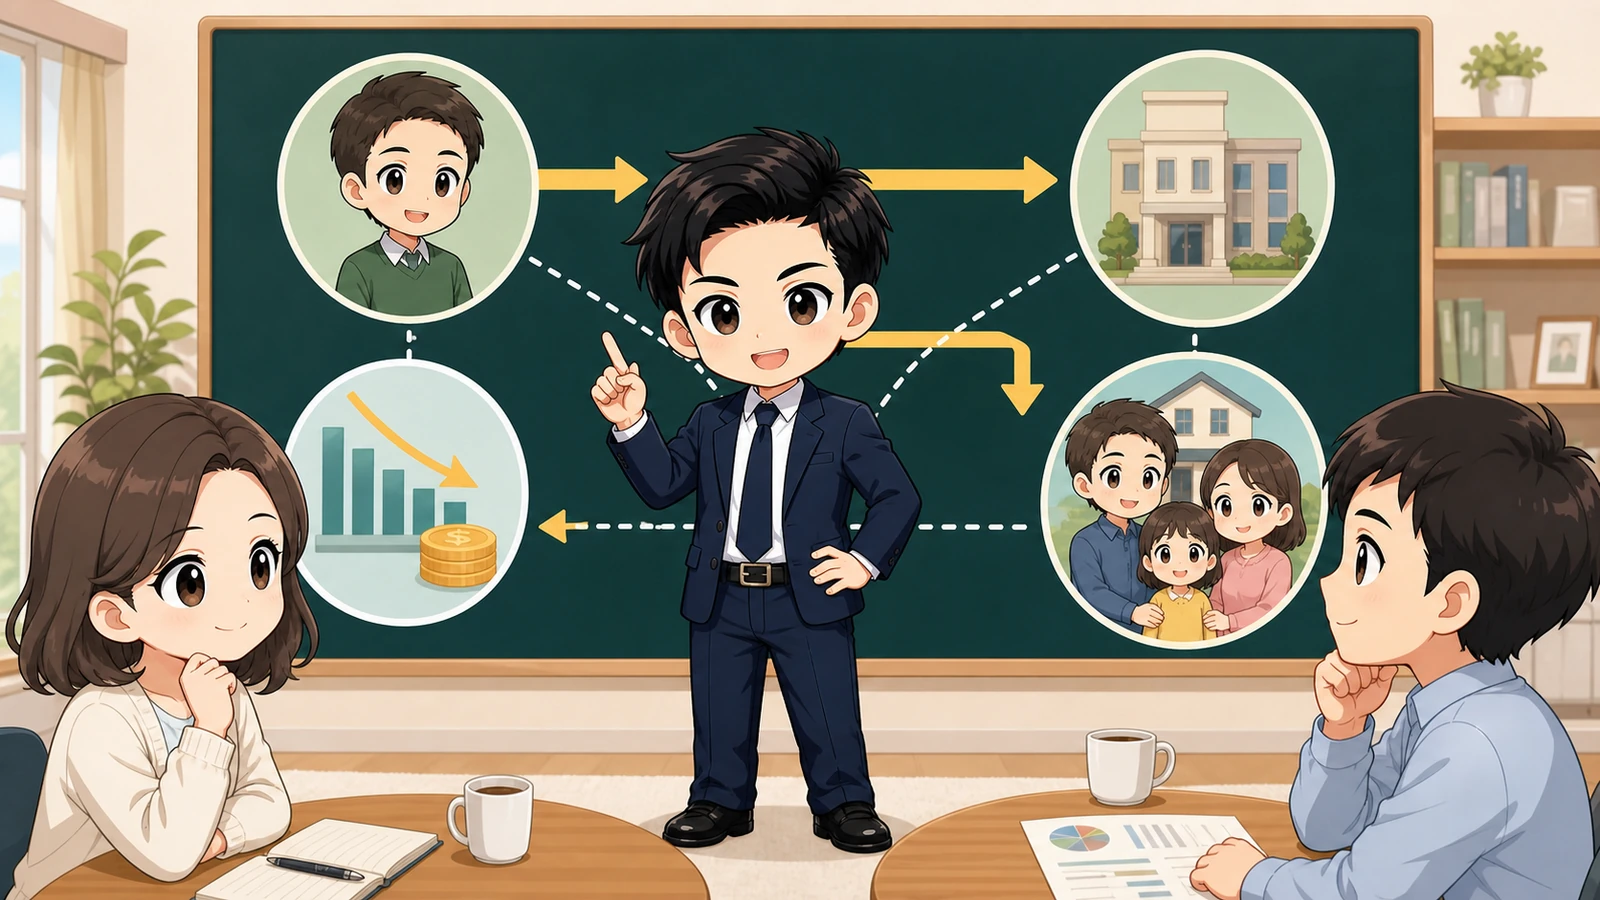
夫婦で借りる場合は、借入額を増やせるかだけでなく、どちらに何かあったとき、どの残高が残るかを図にして確認します。
事前審査の準備は住宅ローン事前審査の必要書類も参考にし、団信の告知と融資審査を別の手続きとして進めます。
最後に、家族が住み続けるために必要な保障、支払条件、追加負担、告知、借り方を一つの比較表へまとめ、重要事項を読んでから選びましょう。