住宅ローンを使う購入契約では、事前審査に通っていてもローン特約の内容を契約前に確認する必要があります。
結論は、対象となる金融機関、申込人、融資額と条件、承認取得期限、契約解除期限、通知方法、不成立時の返還を具体的に契約書へ記載することです。
ローン特約があればどの否決でも自動的に白紙になるとは限らず、条文、期限、買主の手続状況によって扱いが変わります。
この記事は一般的な確認順を示すもので、個別契約の解除可否や返還義務を断定しないため、仲介会社や必要に応じて弁護士へ確認してください。
契約前に対象融資・金額・二つの期限を明確にする
売買契約書、重要事項説明書、購入申込書、資金計画、事前審査結果を並べ、ローン特約の条項を探します。
申込人が単独、ペアローン、収入合算の誰か、共同買主や連帯保証人が含まれるかを資金計画と一致させます。
対象金融機関、支店、提携ローンか自主ローンか、融資額、返済期間、金利条件、団信などの前提を確認します。
全部否決だけでなく、一部減額、条件付き承認、団信不承認、審査未了をどう扱うかも曖昧にしません。
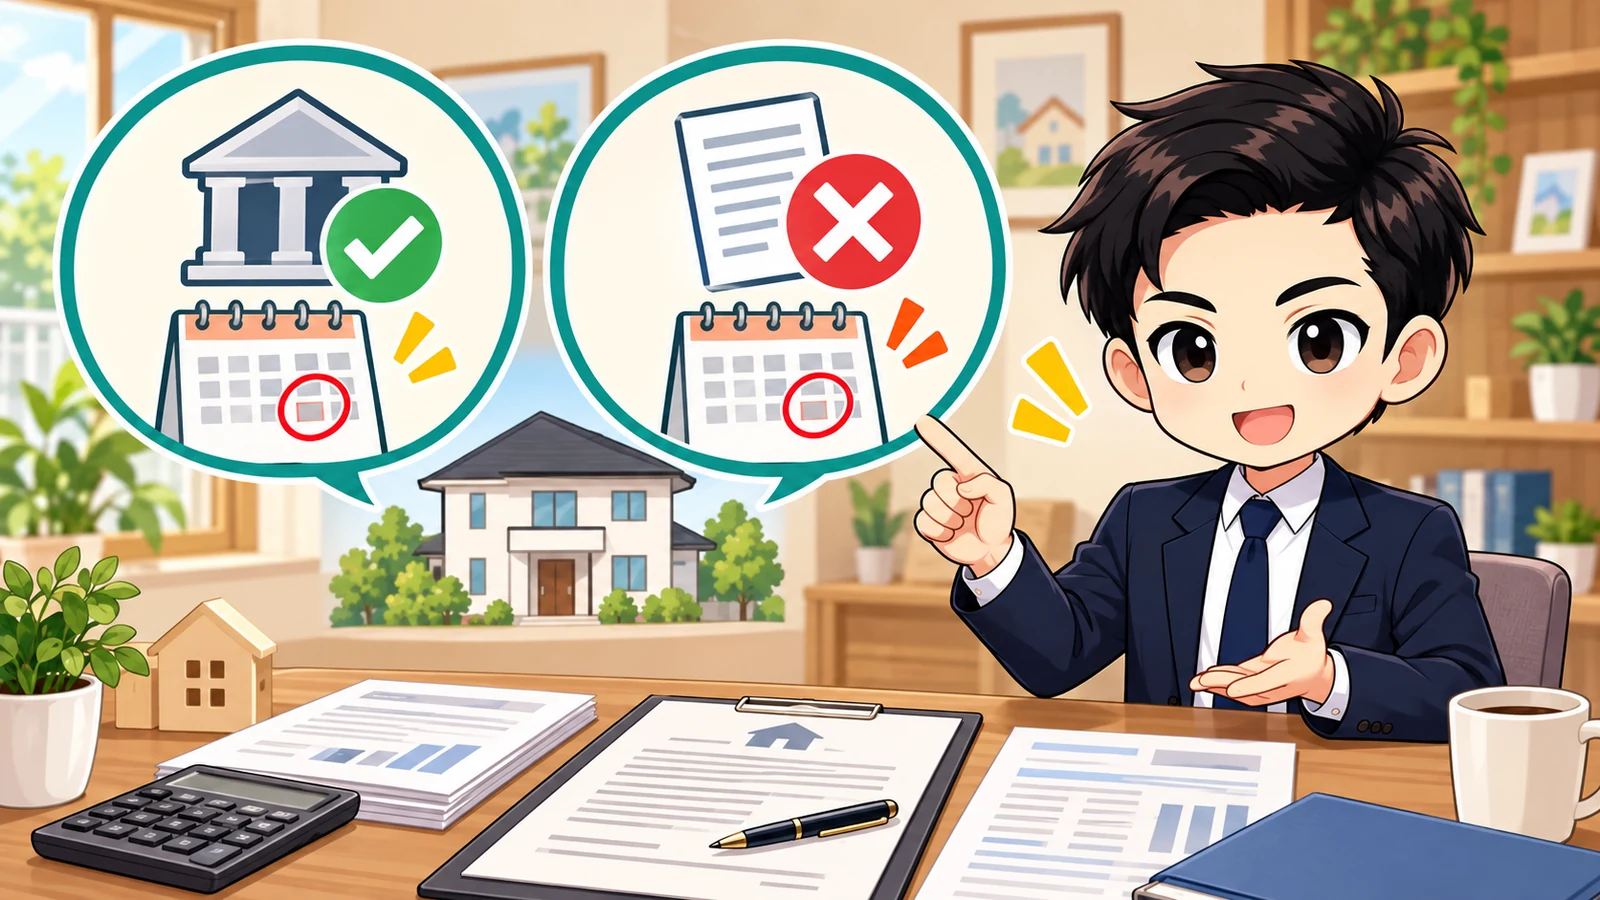
承認取得期限は金融機関の回答を得る期限、契約解除期限は特約に基づく解除を行える期限として別々に読みます。
東京都住宅政策本部の不動産取引の手引きも、融資が否認された場合にローン利用特約で解除できる契約例を示しています。
解除条件型か解除権を行使する型か、売主へ意思表示が必要か、通知の到達が必要かを条文で確認します。
手付解除期限、違約解除、決済日、引渡日とローン特約の期限を混同せず、カレンダーへ別々に登録します。
本審査の段取りは住宅ローン本審査の流れで確認し、必要書類の提出期限を逆算します。
契約前の確認は住宅購入の重要事項説明チェックリストと合わせ、口頭説明だけで終えません。
期限が短すぎる場合や金融機関が未定の場合は、署名前に現実的な審査日程と資金計画へ修正できるか協議します。
審査が不成立なら通知・返還・次の契約を同時に確認する
本審査が否決、減額、条件変更、期限まで未回答となったら、金融機関の通知内容と受領日を保存します。
仲介会社へすぐ連絡し、特約の対象に該当するか、解除通知の期限、宛先、方法、必要書類を契約書に沿って確認します。
全日本不動産協会の住宅ローン特約の解説は、期限内に誠実に融資申込みを進める必要がある点を示しています。
追加書類の未提出、虚偽申告、転職、新規借入れ、連帯保証人の変更など買主側の事情がある場合は、特約適用を自己判断しません。
解除通知は電話だけでなく、送付先、到達日、受領者が確認できる方法を仲介会社や専門家と決めます。
売主が受け取った手付金、内金、仲介会社へ支払った媒介報酬、印紙や実費がどう扱われるかを項目別に確認します。
手付金の性質と別の解除方法は住宅購入の手付金の確認で整理し、ローン特約解除と手付放棄を混同しません。
期限延長や別金融機関への再申込みを提案された場合は、延長する期限、資金条件、売主の同意を必ず書面にします。
代替融資で月返済額や総費用が増える場合は、承認を得ることだけを目的にせず、家計上の返済可能額を再確認します。
争いがある、期限が迫る、違約金や返還拒否を告げられた場合は、契約書一式と時系列を持って早急に弁護士や公的相談窓口へ相談します。
まとめ
ローン特約は対象金融機関・融資額・条件と、承認取得・解除の二つの期限を確認します。
事前審査の承認だけで安心せず、本審査の書類提出と回答日を管理します。
不成立時は契約書に沿って通知し、手付金や媒介報酬などの返還を項目別に確認します。
個別の解除可否を自己判断せず、期限前に仲介会社と必要な専門家へ相談してください。