住宅購入の手付金は、売買契約の締結時に買主から売主へ支払い、契約成立後は代金の一部へ充当されることが一般的なお金です。
購入申込時の申込金や、自己資金として用意する頭金とは、支払う時期と契約上の役割が異なります。
この記事では2026年8月15日時点の法令と国土交通省の案内を基に、金額を決めて支払う前の確認点を整理します。
手付金・申込金・頭金を分けて理解する
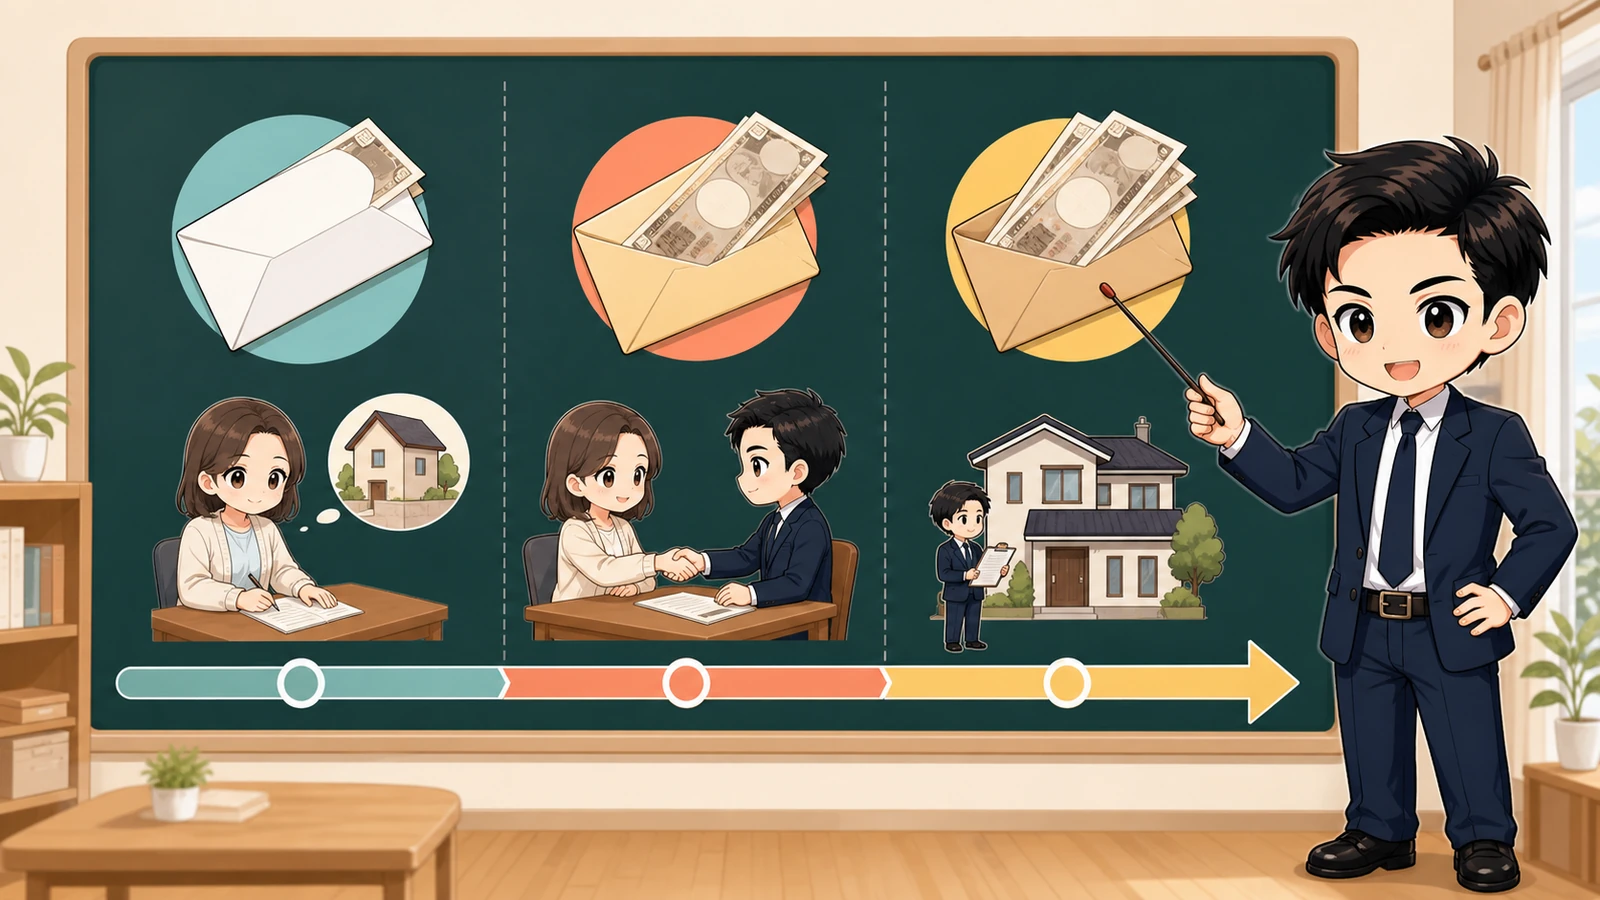
申込金は購入意思を示す段階で預けることがあるお金で、売買契約締結時の手付金と同じとは限りません。
頭金は物件価格のうち住宅ローン以外の自己資金で支払う部分を指すことが多く、手付金が最終的にその一部へ充当される場合があります。
- 支払先が売主、仲介会社、保全機関のどこか確認します。
- 預り証、領収証、契約書のどの名目で扱われるか確認します。
- 申込金を撤回した場合の返還条件を書面で確認します。
- 手付金が売買代金へ充当される時期を確認します。
- 頭金と諸費用を含む自己資金の総額を分けて管理します。
名称が似ていても返還条件や解除への影響が違うため、口頭説明だけで振り込まないことが大切です。
購入時の費用全体は、中古マンション購入の諸費用も合わせて確認してください。
仲介会社へ預ける金銭がある場合は、売主へ渡る時期と、契約不成立時の返還方法も確認します。
振込名義や領収書の宛名が契約当事者と一致しているかも、送金前に確認してください。
金額と支払日を資金計画に入れる
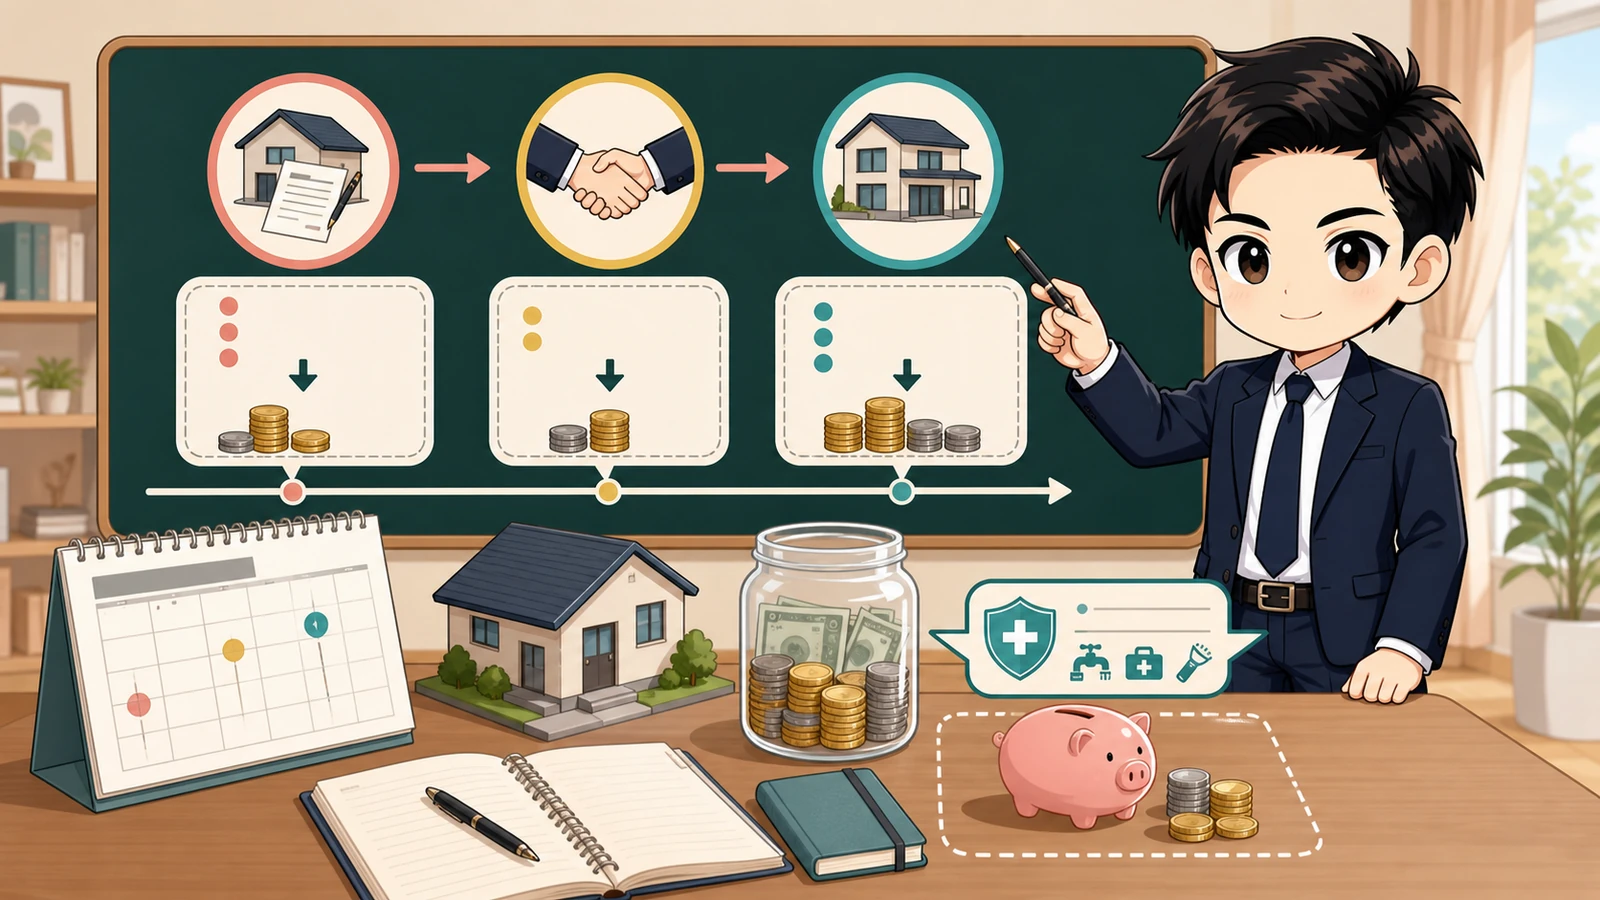
手付金の一般的な目安は競合記事でも幅がありますが、法律上すべての取引に同じ割合が決められているわけではありません。
売主、物件の完成状況、契約条件、保全措置、買主の資金計画を確認し、支払える最大額ではなく契約上必要な額を合意します。
- 売買契約日と振込期限を確認します。
- 振込限度額や金融機関の営業日を事前に確認します。
- 諸費用、引越し費用、入居後の修繕費を別枠で残します。
- 住宅ローンで手付金を後から賄えると自己判断しません。
- 金額変更の合意は契約書や覚書へ反映します。
売主が宅地建物取引業者である場合、宅地建物取引業法には手付の額の制限や保全措置に関する規定があります。
個人間売買など条件が異なる場合もあるため、重要事項説明と売買契約書で自分の取引へ適用される内容を確認します。
自己資金の全額を手付金へ回すと、契約後の諸費用や急な修繕に対応できないため、残す資金も先に決めます。
家族から資金援助を受ける場合は、入金時期だけでなく税務上の扱いを税務署や税理士へ確認します。
解除・ローン特約・保全措置を確認する
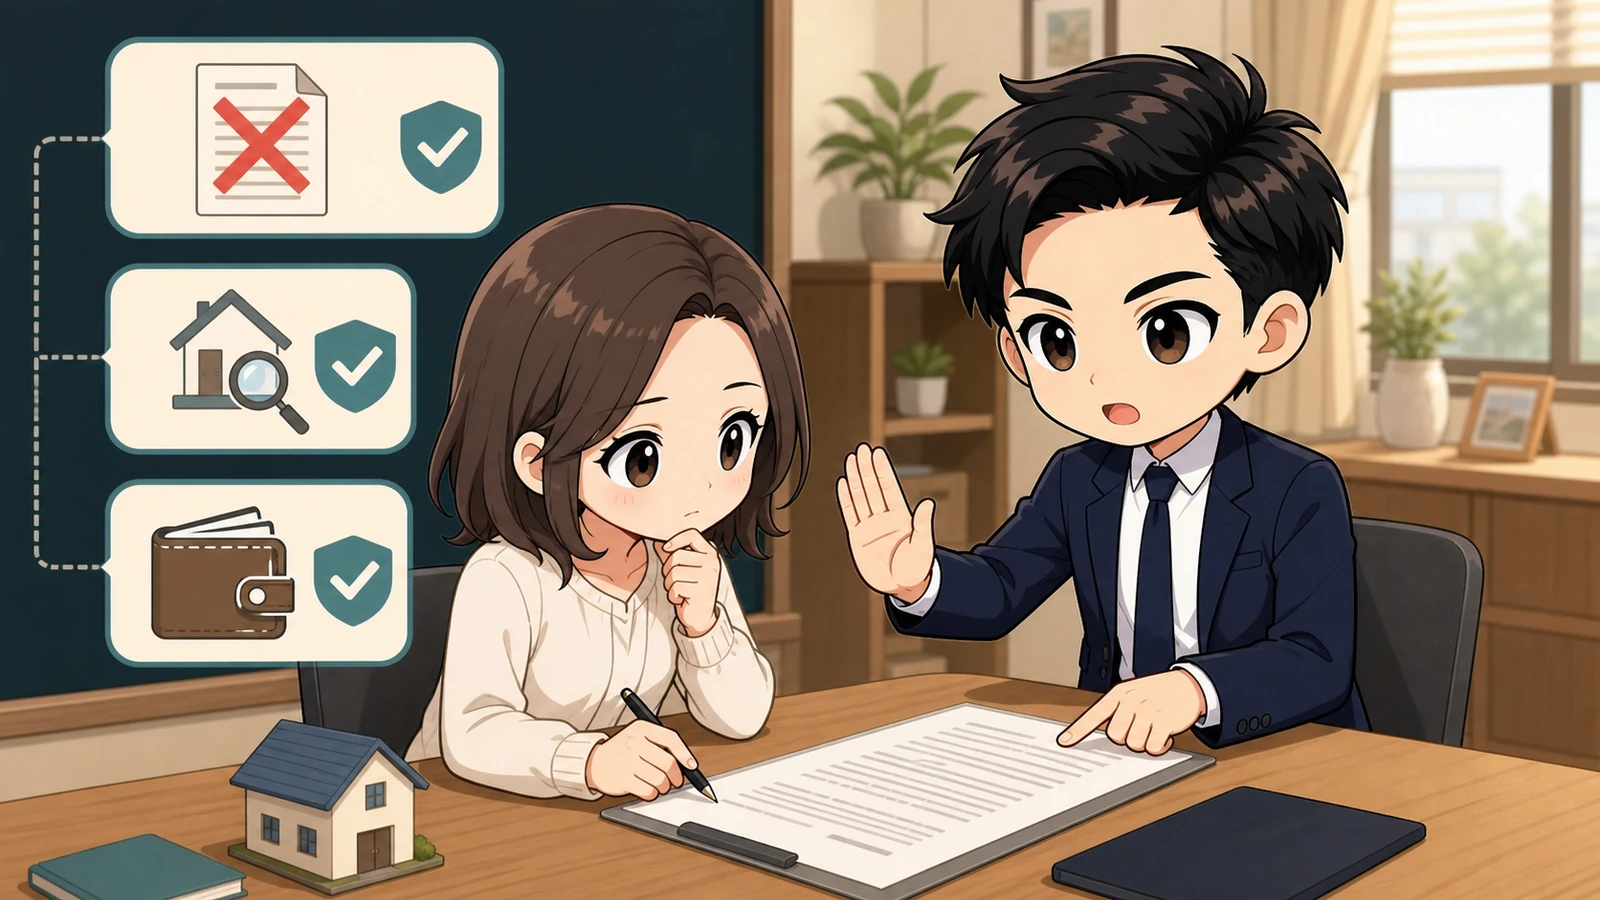
一般的な解約手付では、相手方が契約の履行に着手する前など契約で定める範囲内で、買主は手付を放棄して解除できる場合があります。
ただし、解除期限、履行の着手、違約金、損害賠償、ローン特約の条件は契約ごとに確認が必要です。
- 手付解除ができる期限と通知方法を確認します。
- 住宅ローン特約の対象金融機関、申込期限、承認期限を確認します。
- 自己都合や書類不足がローン特約の対象外にならないか確認します。
- 手付金等の保全措置が必要な取引か確認します。
- 解除時に返還される金額と時期を確認します。
国土交通省は、宅地建物取引業者が自ら売主となる取引の手付金等の保全措置を案内しています。
住宅ローンの準備は、住宅ローン事前審査の必要書類も確認し、申込期限から逆算してください。
署名前に不明点が残る場合は、その場で結論を出さず、宅地建物取引士や必要に応じて法律の専門家へ確認します。
手付金は金額だけでなく、名目、支払日、解除、ローン特約、保全の五点を契約書でそろえて判断してください。
重要事項説明書、売買契約書、ローン特約の条文で期限が一致しない場合は、署名前に訂正や説明を求めます。