家を売るときの費用は、仲介手数料や契約書の印紙税のように取引の進行に伴って確認するもの、物件の状態や契約条件で追加されるもの、売却後に計算する税金に分かれます。
「売却価格の何%」だけで予算を決めず、費用名、支払先、支払時期、金額が確定する条件を一覧にすると、手元に残る金額を判断しやすくなります。
この記事では、2026年8月12日時点の公的情報を基に、家を売る費用の内訳と見積もりの確認順を整理します。
家を売る費用は「必須確認・条件付き・税金」に分ける
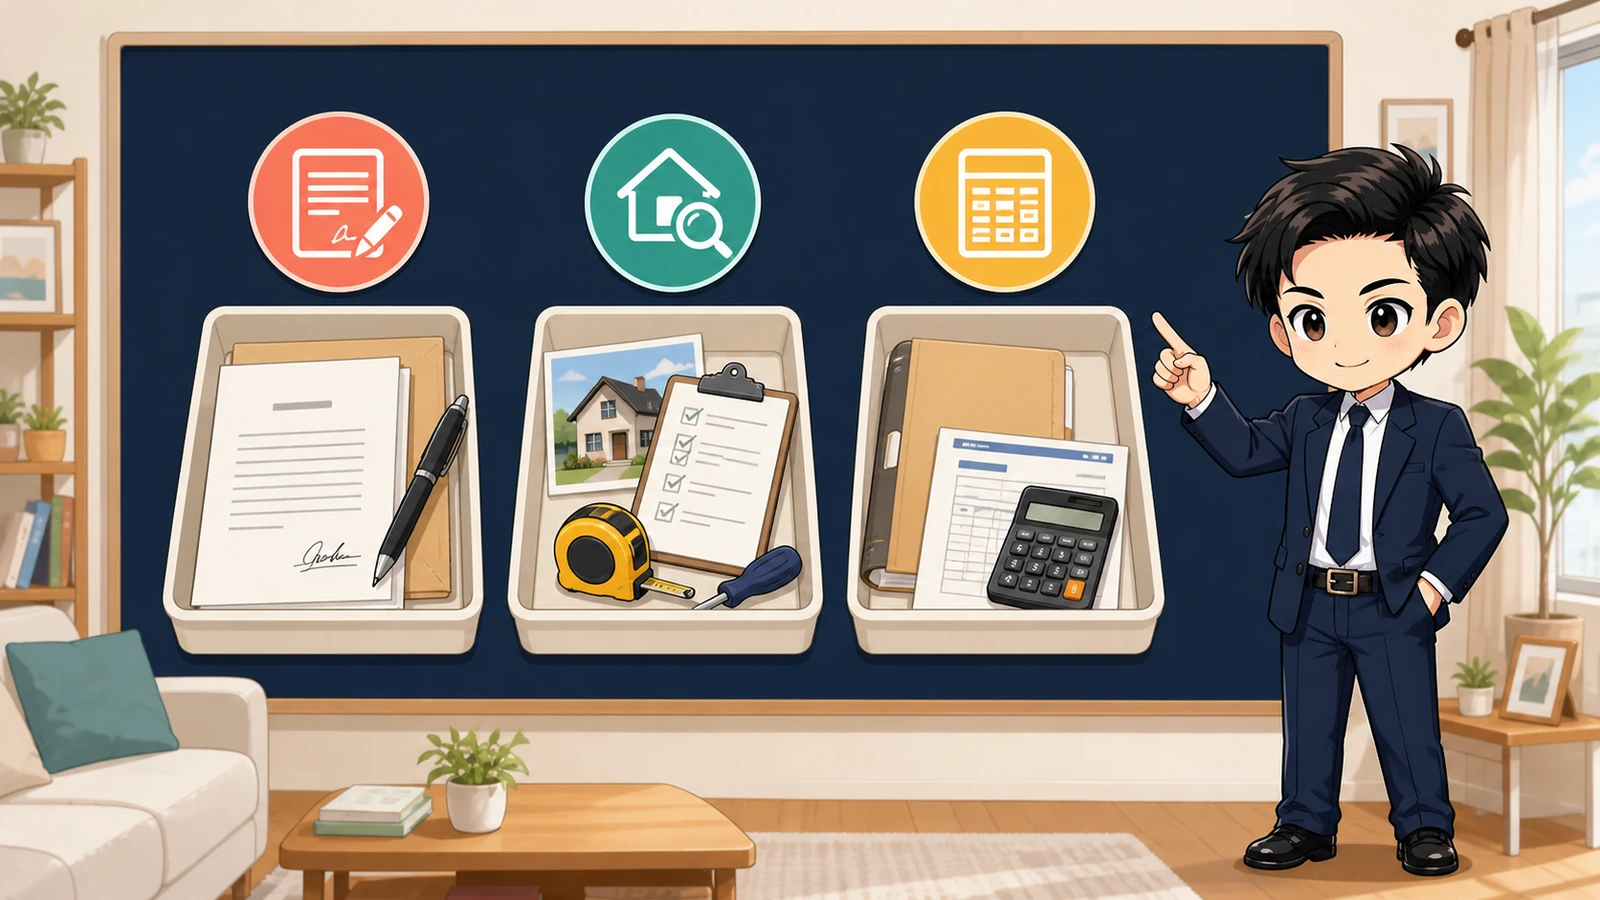
最初に、売却代金から差し引かれる可能性があるお金を三つの箱へ分けます。
- 必ず確認する費用:仲介で成約した場合の仲介手数料、紙の売買契約書にかかる印紙税、登記やローン完済に関する費用などです。
- 条件付き費用:測量、解体、残置物処分、引っ越し、仮住まいなど、物件と引渡条件によって必要性が変わります。
- 売却後に確認する税金:売却益が出る場合の譲渡所得に対する税金や、特例を使うための確定申告があります。
媒介か買取か、住宅ローンが残っているか、境界や建物をどの状態で引き渡すかによって、同じ売却価格でも費用は変わります。
売却全体の段取りは、先に家を売る流れを確認し、各工程へ費用の支払日を重ねると整理しやすくなります。
売買契約から引渡しまでに確認する費用の内訳
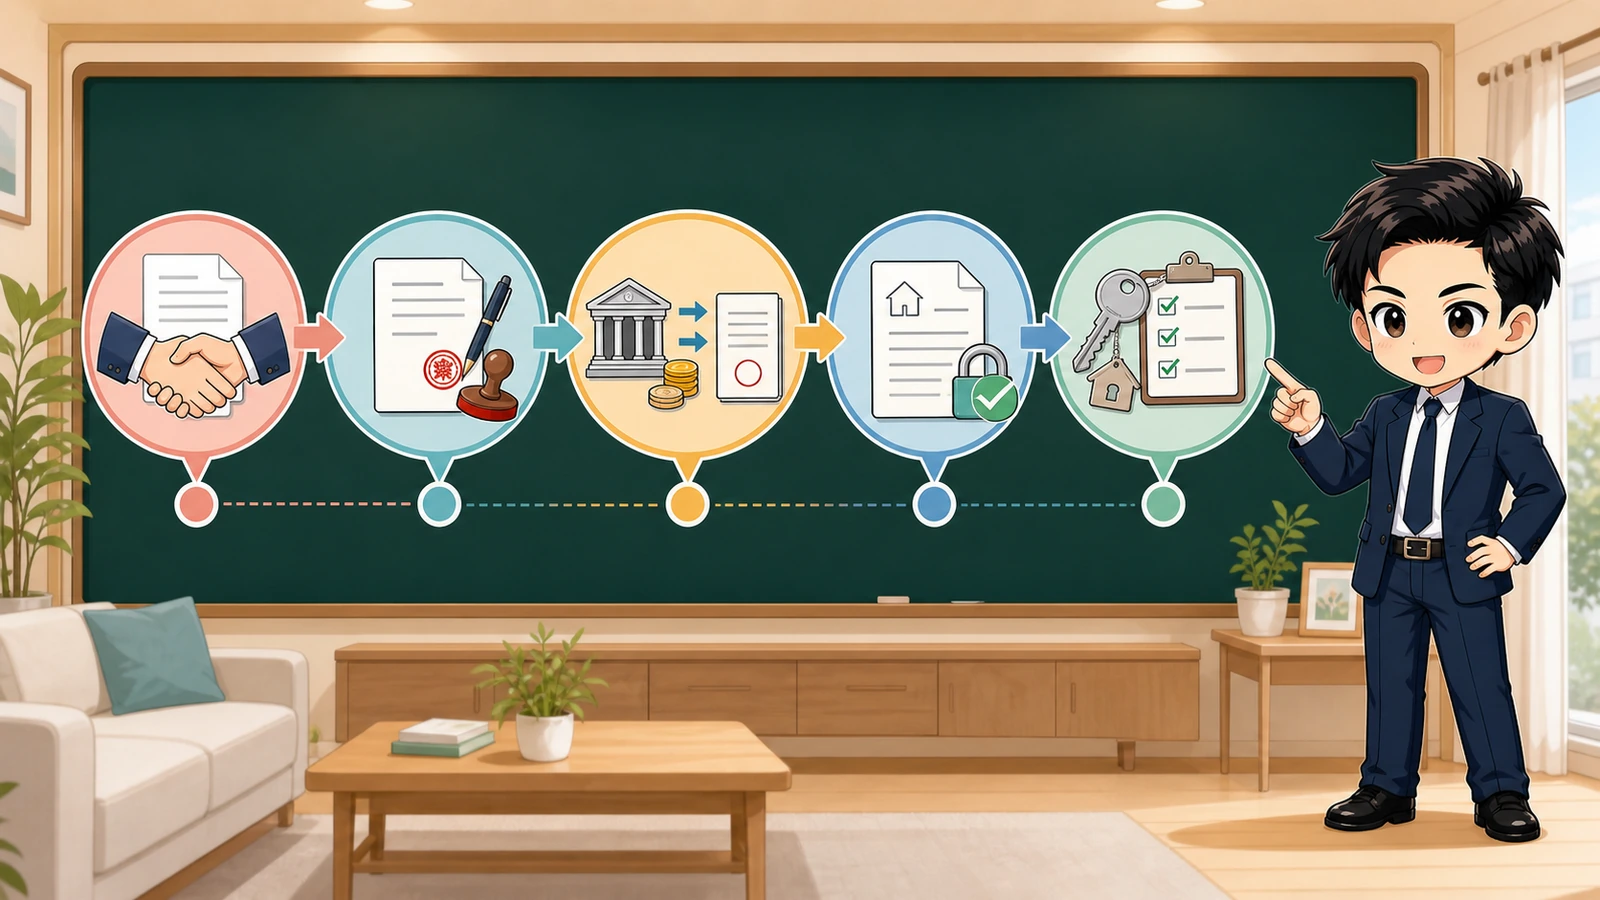
査定額だけでなく、次の費用を契約前の見積書と残金決済の明細で確認します。
- 仲介手数料:仲介で売買が成立したときの成功報酬で、上限の範囲内で不動産会社と合意した金額を支払います。
- 印紙税:紙の不動産売買契約書に記載した契約金額に応じて確認します。
- 抵当権抹消関係:住宅ローンが残る物件では、完済手数料、抵当権抹消の登録免許税、司法書士へ依頼する場合の報酬などを確認します。
- 清算金:固定資産税・都市計画税やマンションの管理費等を、契約で定めた基準日から日割り清算することがあります。
国土交通省は、宅地建物取引業者が受け取れる売買等の報酬額を公表しています。
実際の仲介手数料は、媒介契約書で税込額、支払時期、追加広告費などの別途合意がないかを確認してください。
国税庁によると、一定の不動産売買契約書の印紙税は2027年3月31日まで軽減措置の対象です。
また、法務局は、住宅ローン完済後の抵当権抹消手続きを案内しています。
測量・解体・引っ越しなど条件付き費用
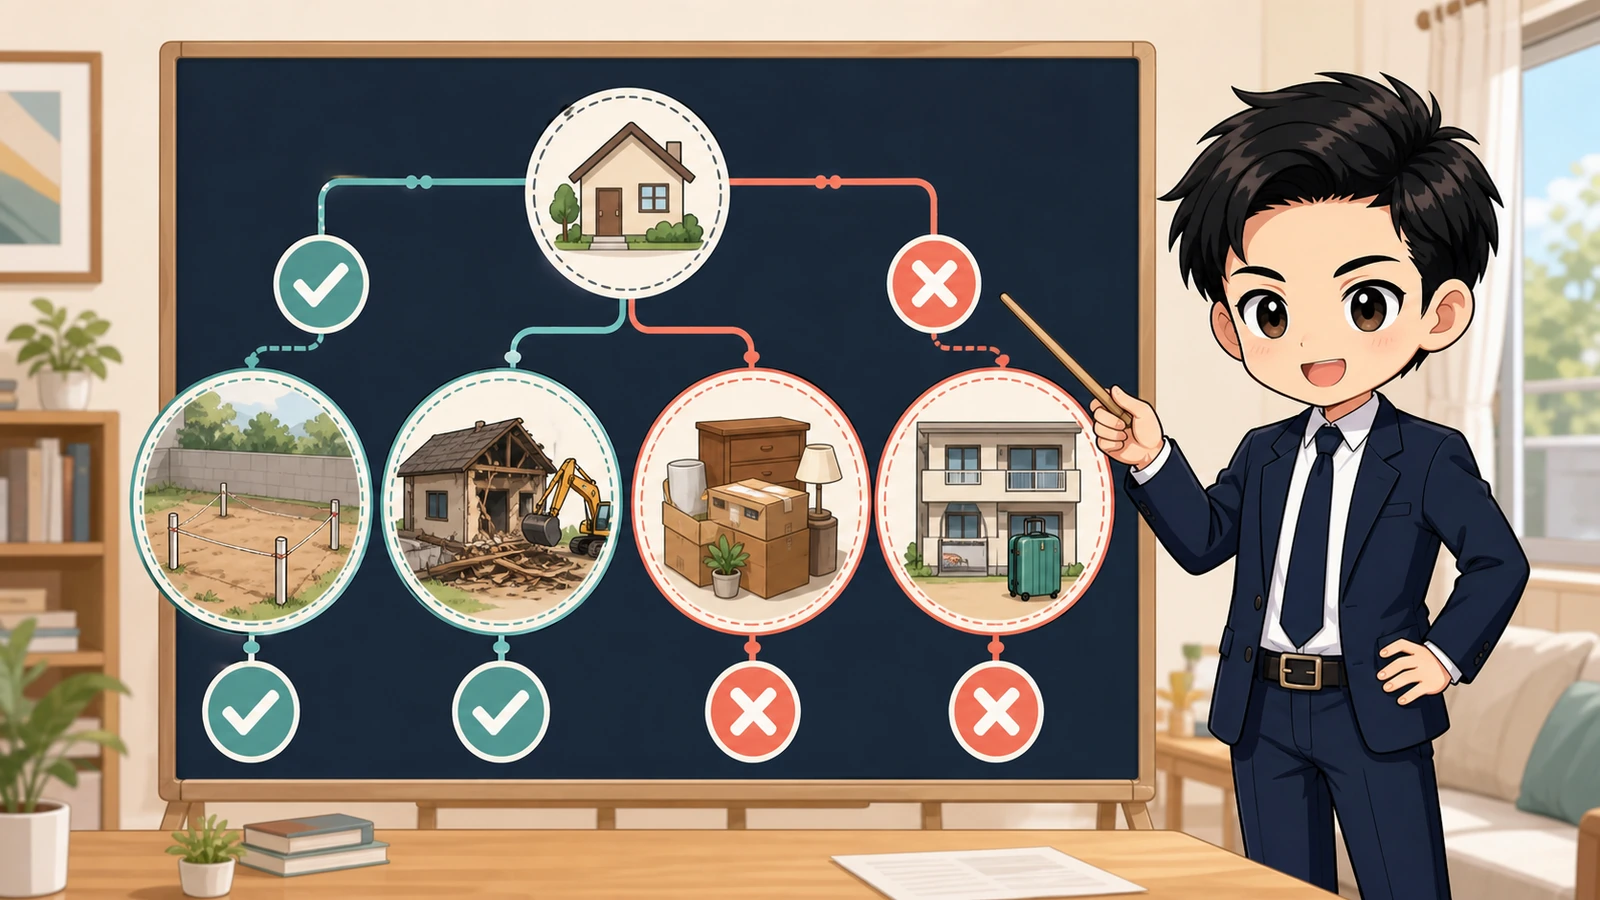
条件付き費用は、先に発注せず「売却のために本当に必要か」「誰が負担するか」「引渡条件に含まれるか」を確認します。
- 土地の境界が不明確、面積を確定して引き渡すなどの条件がある場合は、測量や境界確認の費用が生じます。
- 古家を解体して更地で引き渡す場合は、解体、廃材処分、建物滅失登記などを分けて見積もります。
- 家具や荷物を残さない条件では、残置物処分、家財整理、運搬の費用を確認します。
- 居住中の家を先に売る場合は、引っ越し、保管、仮住まいが二重に発生しないか日程を確認します。
- 修繕やハウスクリーニングは自動的な義務ではないため、販売方針と契約条件を確認してから判断します。
土地を含む売却では、土地売却の必要書類も使い、境界資料や登記情報を早めにそろえてください。
測量や解体は金額差が大きくなりやすいため、作業範囲、追加費用が生じる条件、支払時期を同じ書式で比べます。
税金と手取り額は売却後まで見通して確認する
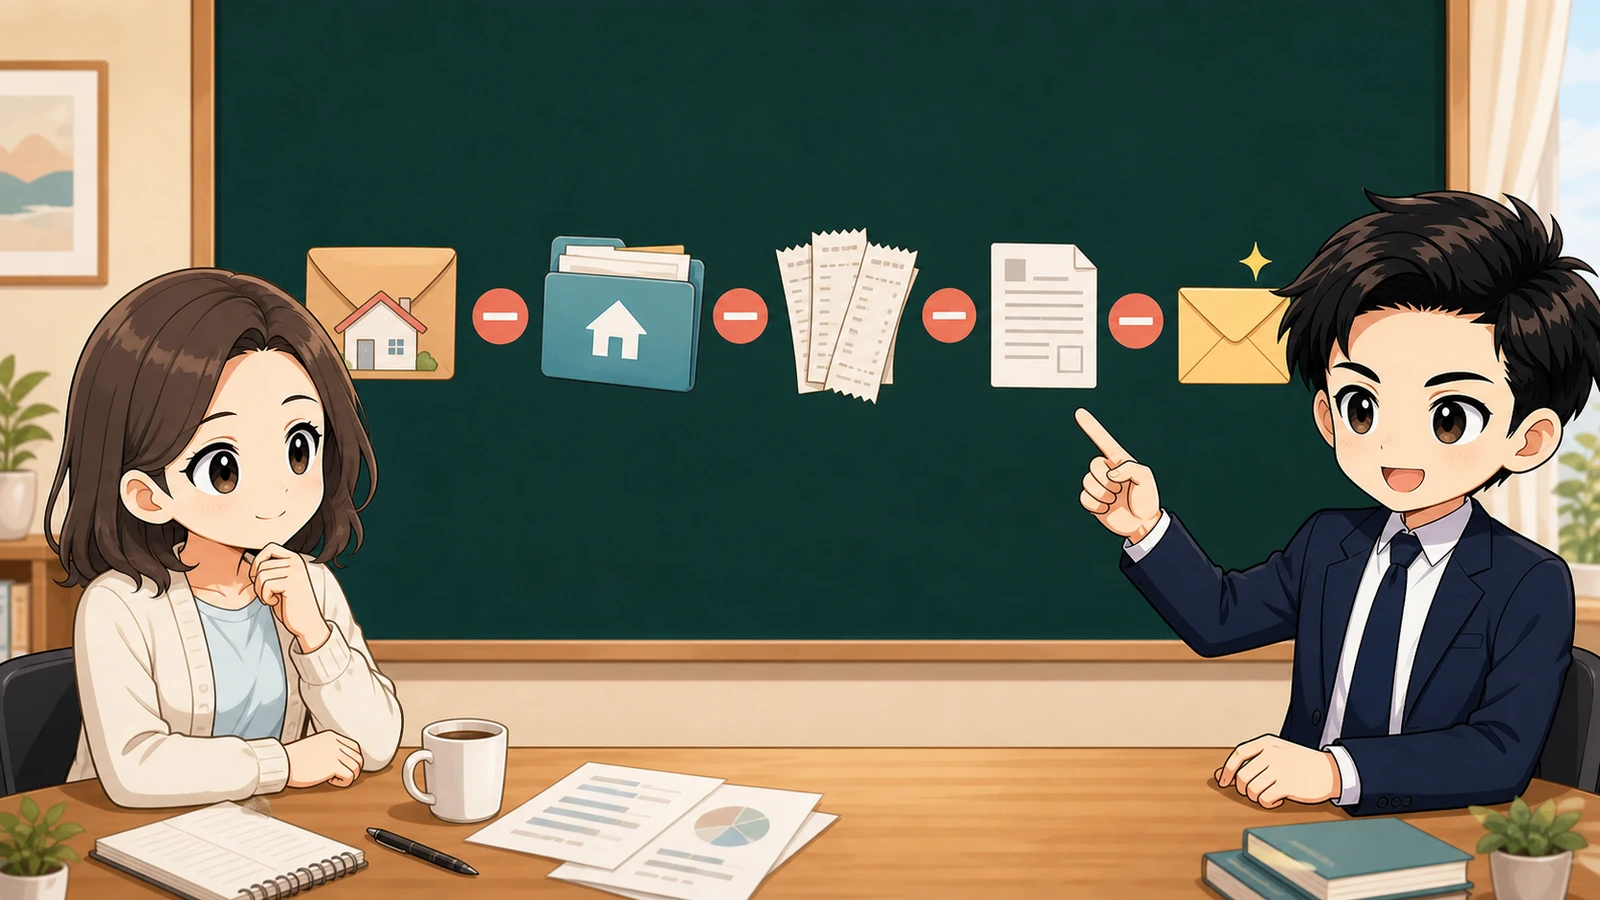
売却価格そのものではなく、取得費、譲渡費用、特別控除の適用を整理して課税譲渡所得を確認します。
国税庁は、土地や建物の課税譲渡所得を「収入金額-取得費-譲渡費用-特別控除額」で計算すると案内しています。
取得費は購入代金や建築代金などを基にし、建物は所有期間中の減価償却費相当額を差し引くため、単純に購入時の価格をそのまま入れるわけではありません。
譲渡費用となるものの案内では、売るために直接かかった仲介手数料や売主負担の印紙税などが例示される一方、維持管理のための修繕費や固定資産税などは譲渡費用にならないとされています。
マイホームの特別控除などは適用条件と申告書類があるため、売買契約書、取得時の資料、今回の領収書を保存し、税務署や税理士へ個別に確認してください。
- 費用一覧には、金額、支払先、支払日、確定・概算の区分を記録します。
- 税務用には、取得費か譲渡費用か、対象外かを領収書ごとに確認します。
- 手取り見込みは、売却代金からローン返済、諸費用、税金の見込みを差し引いて更新します。
家を売る費用は一律ではないため、必須確認、条件付き、税金の三つに分け、契約前・引渡し前・確定申告前の三段階で見積もりを更新しましょう。
必要な作業と負担者を媒介契約・売買契約で確かめ、領収書と計算根拠を残して、最終的な手取り額を判断してください。