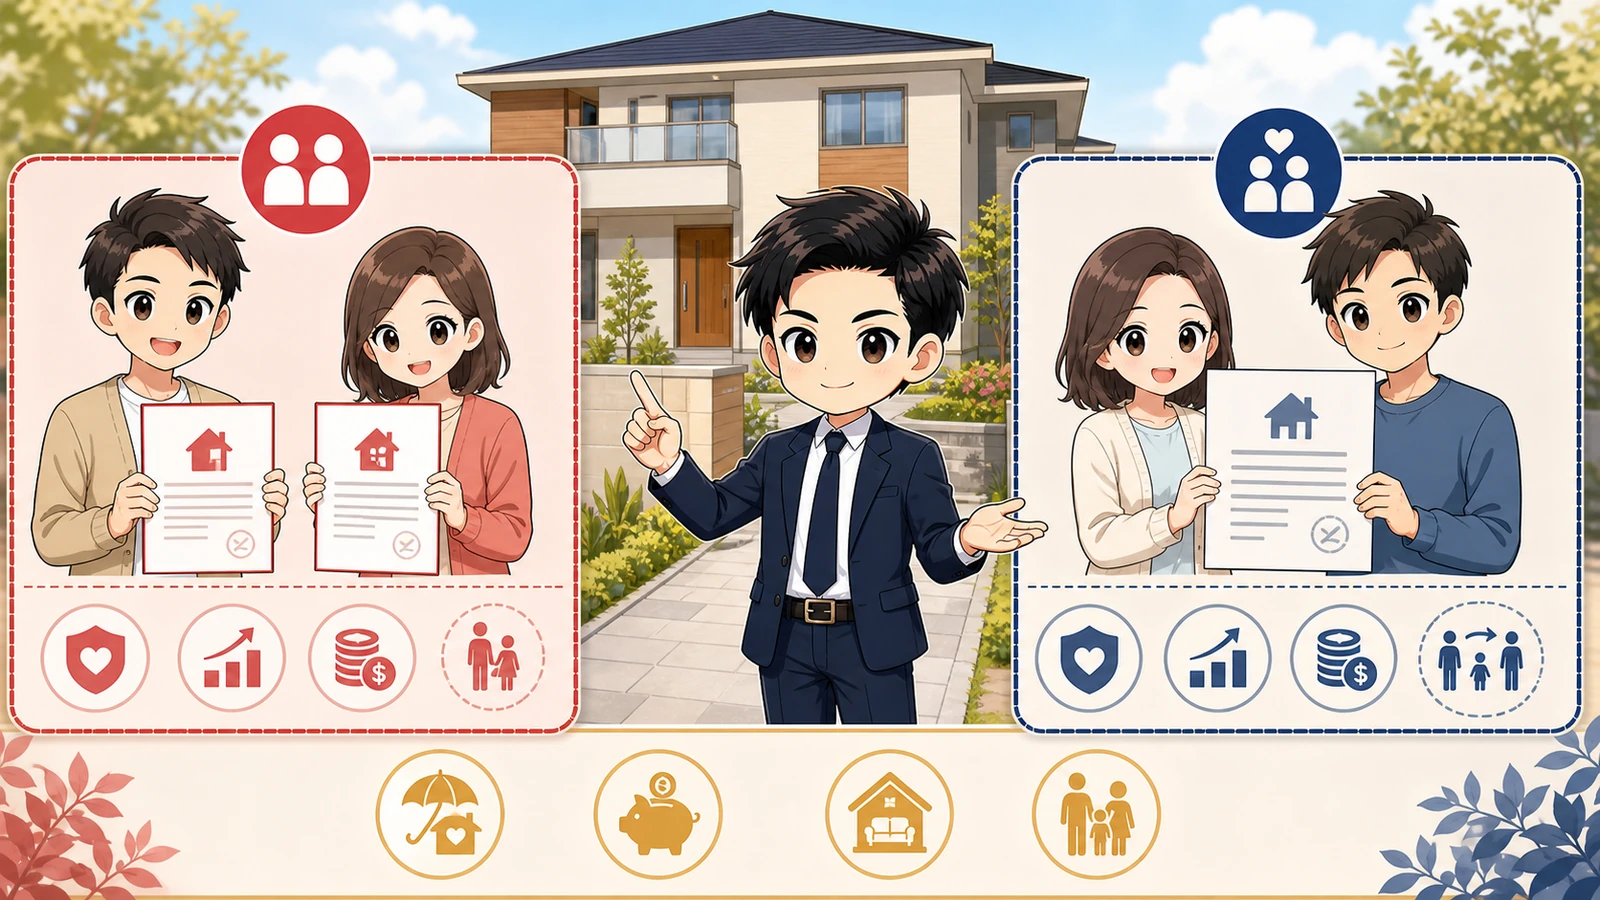
ペアローンは二人がそれぞれ住宅ローンを契約する方法で、収入合算は一人の申込者の審査に配偶者や親族の収入を加える方法です。
収入合算には連帯保証型と連帯債務型があり、金融機関ごとに扱い、団信、住宅ローン控除、持分、費用が異なります。
2026年8月21日時点の公的資料を基に、借入可能額だけでなく、二人の返済義務と将来の残債まで比較する順番を整理します。
契約本数と返済義務の違いを図にする
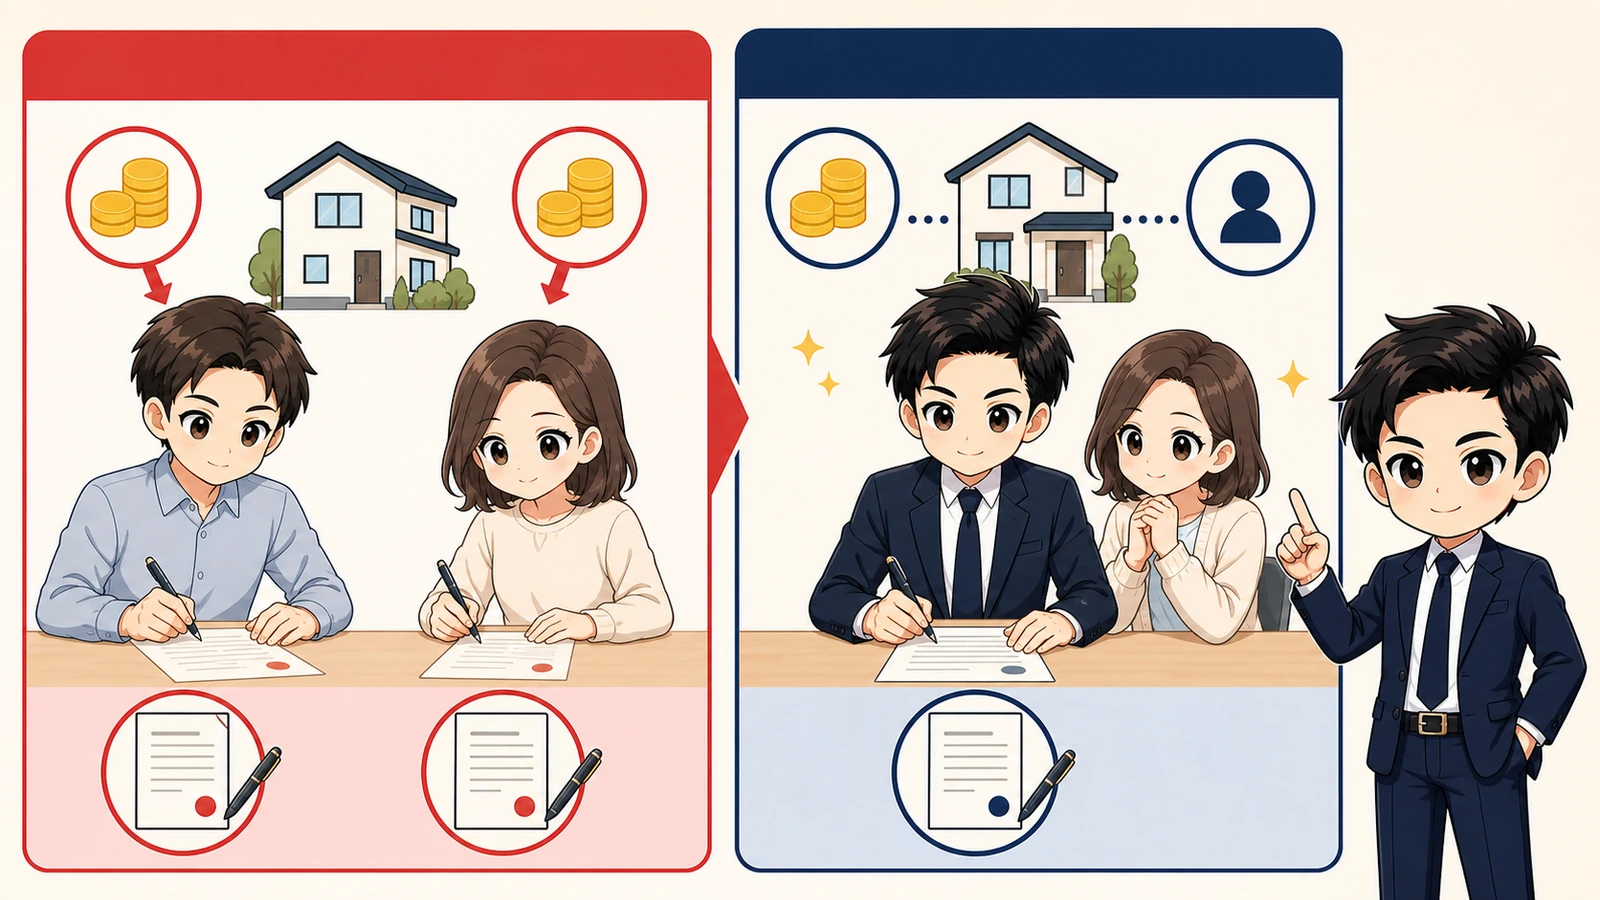
最初に、誰が債務者になり、契約が何本あり、誰がどの返済義務を負うかを図にします。
ペアローンは一般に同じ物件へ二人がそれぞれ契約し、互いに相手の連帯保証人となるため、二本のローンを並行して返済します。
収入合算の連帯保証型は主債務者が一人で、合算者が連帯保証人となり、連帯債務型は二人が一つの債務を負う形です。
- 申込人と合算者の立場を確認します。
- 契約本数と各借入額を分けます。
- 返済不能時の保証・債務範囲を読みます。
- 物件持分と自己資金の割合を照合します。
- 金融機関の商品条件を最新資料で確認します。
同じ収入合算という名称でも、連帯保証型か連帯債務型かで権利と義務が変わるため、商品名だけで比較しません。
国税庁の連帯債務と住宅ローン控除の事例からも、債務の負担と物件の所有関係を照合する必要が分かります。
持分は単純に二分の一とせず、それぞれの自己資金と借入による負担割合を基に、司法書士、金融機関、必要に応じて税務専門家へ確認します。
借入額を増やせることを購入予算の根拠にせず、二人が負う返済額を家計表へ落とすことが出発点です。
団信・控除・諸費用を二人分で確認する
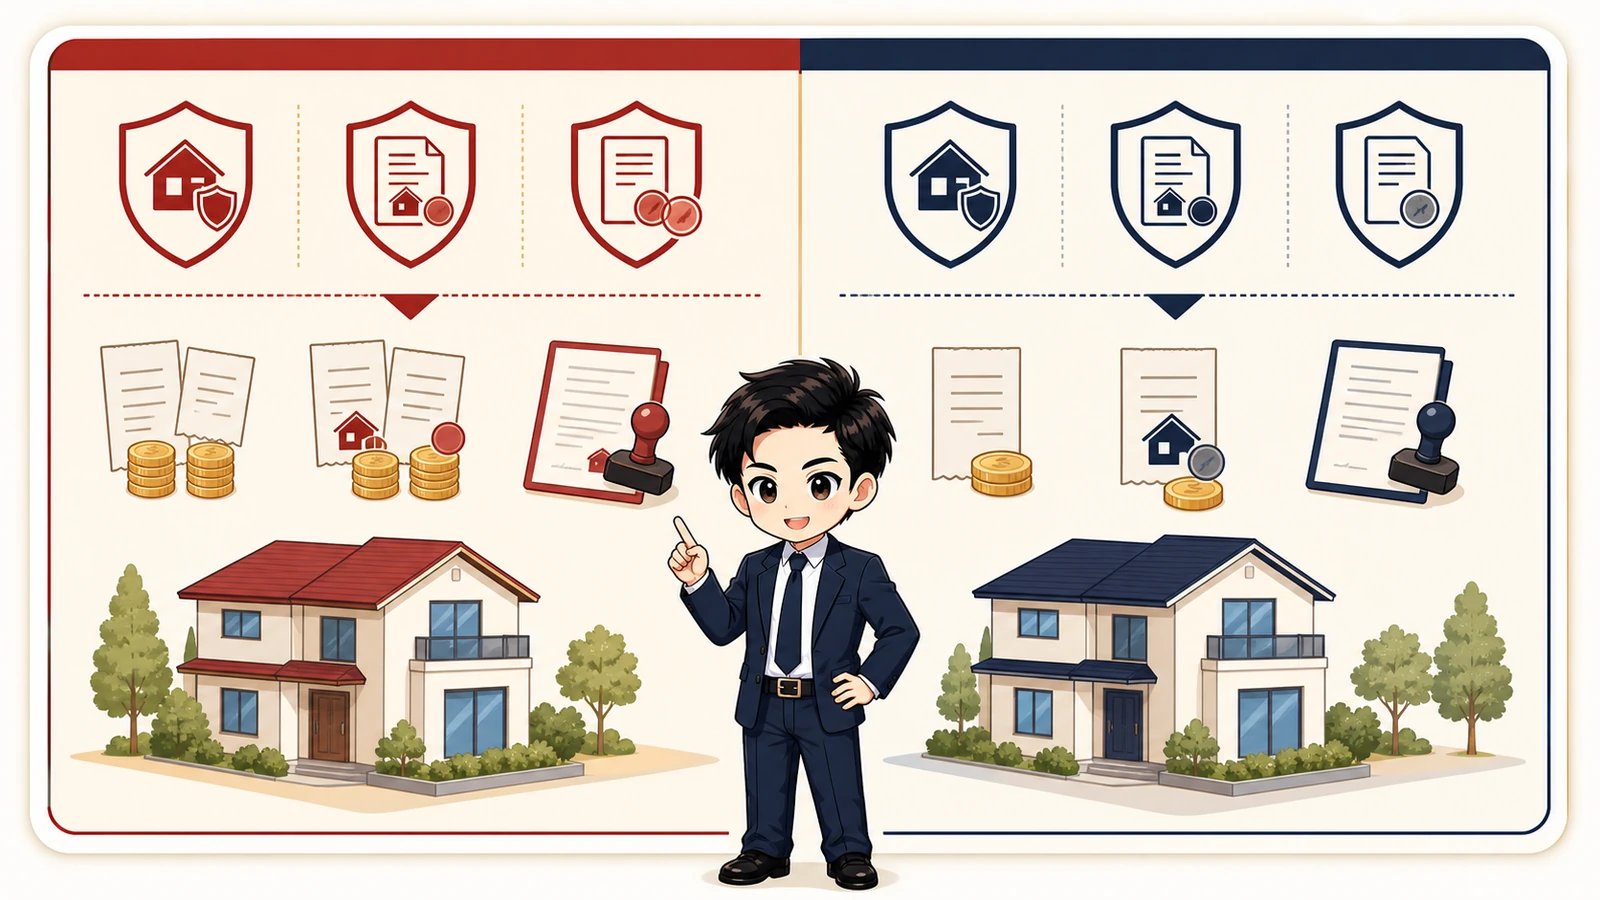
ペアローンは契約が二本になるため、融資手数料、印紙、登記関連費用などが二契約分生じる項目があります。
一方、収入合算は契約が一本でも、保証形態や持分、団信、控除の扱いが金融機関と借り方で変わります。
- 二人それぞれの団信加入可否を確認します。
- 一方に事由が起きた時の残債を試算します。
- 住宅ローン控除の対象者と持分を確認します。
- 手数料・保証料・登記費用を契約別に見ます。
- 金利タイプと返済期間を二本合計で比較します。
ペアローンでは一方の団信でその人の残高が返済されても、もう一方のローンは残るのが一般的です。
収入合算では合算者が団信の対象にならない商品もあり、主債務者以外の収入が失われた時に返済負担だけが残る可能性があります。
団信の具体的な確認項目は住宅ローンの団信も参考にし、被保険者、支払事由、残る債務を見ます。
国税庁の住宅ローン控除案内には連帯債務がある場合の記載例もあるため、各人の債務、所有持分、居住、所得などを最新制度で確認します。
比較表には適用金利、毎月返済、総返済、手数料、団信上乗せ、控除見込みを分け、控除を返済余力として先に使い切らない計画にします。
収入減少・離婚・売却まで返済計画を試す
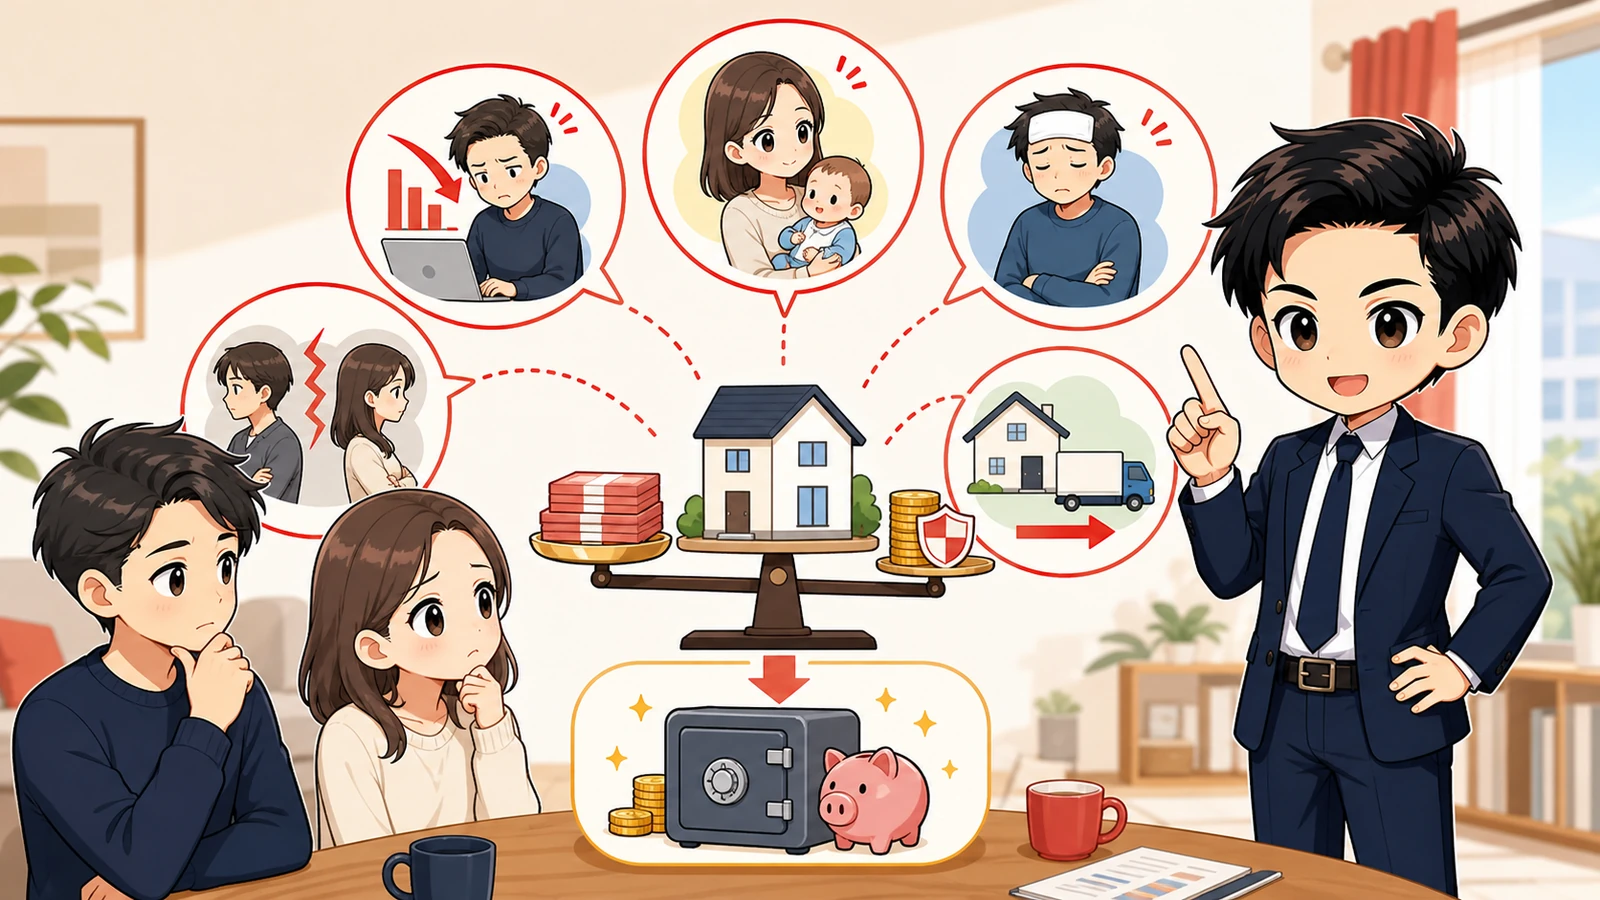
二人の収入が長期間続く前提だけで返済計画を作ると、育児、介護、病気、転職、休職などで収入が減った時に余裕がなくなります。
一方の収入が半分またはゼロになる期間、金利上昇、教育費増加、修繕費を家計表へ入れ、返済継続を試します。
- 一人の収入だけで払える期間を試算します。
- 生活防衛資金を返済用と分けます。
- 固定・変動の組合せと金利上昇を確認します。
- 売却額が残債を下回る場合も想定します。
- 離婚・相続・借換え時の同意と名義を確認します。
ペアローンは二契約のため、離婚や売却で一方だけ名義・債務を外すことが簡単とは限りません。
住宅を売っても売却代金で二本の残債を完済できなければ、抵当権抹消や売却条件に影響します。
金利タイプのストレス確認は住宅ローンの固定金利と変動金利も参考にし、世帯全体の金利リスクを見ます。
返済期間中に家計負担や関係が変わる可能性を二人で共有し、所有持分、返済口座、繰上返済、保険、売却判断の記録を残します。
最終的には、借入可能額ではなく、二人の義務、保障される残高、諸費用、収入減少時の耐久性を同じ表で比較して選びましょう。