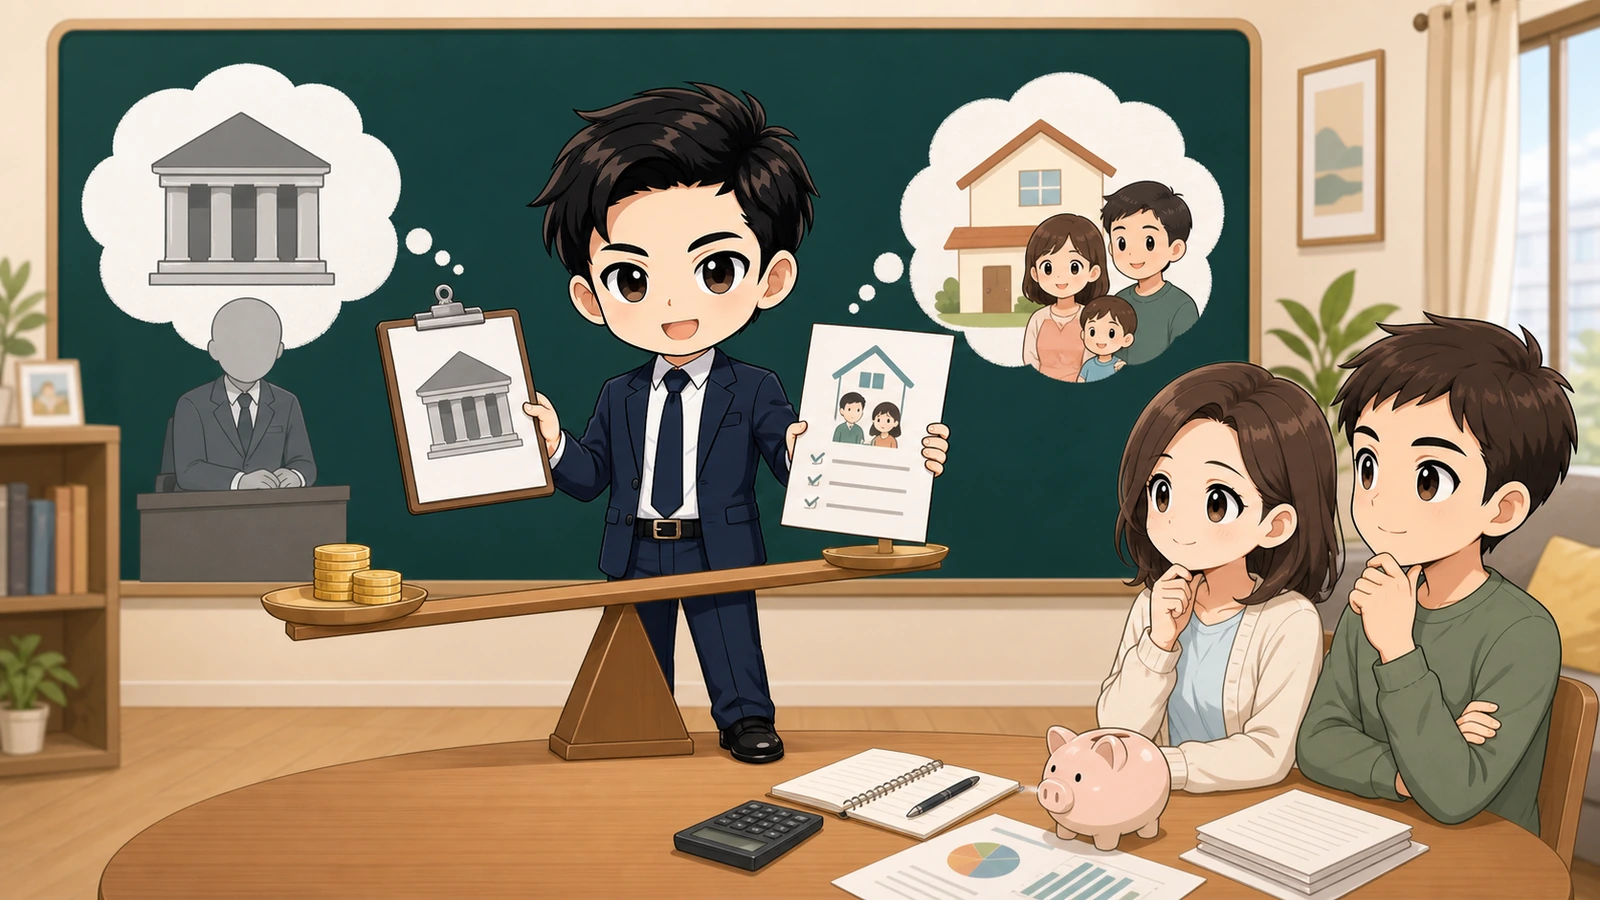
住宅ローンの借入可能額は金融機関が審査上貸せる金額の目安で、返済可能額は家計が生活を維持しながら返し続けられる金額です。
二つは同じではなく、審査で示された上限まで借りても、教育費、老後資金、住宅の修繕、収入減少に家計が耐えられるとは限りません。
結論は、借入可能額を物件探しの上限にせず、手取り収入から生活費と将来支出を差し引き、条件が悪化した場合も返せる金額を先に決めることです。
借入可能額は金融機関が審査する上限の目安
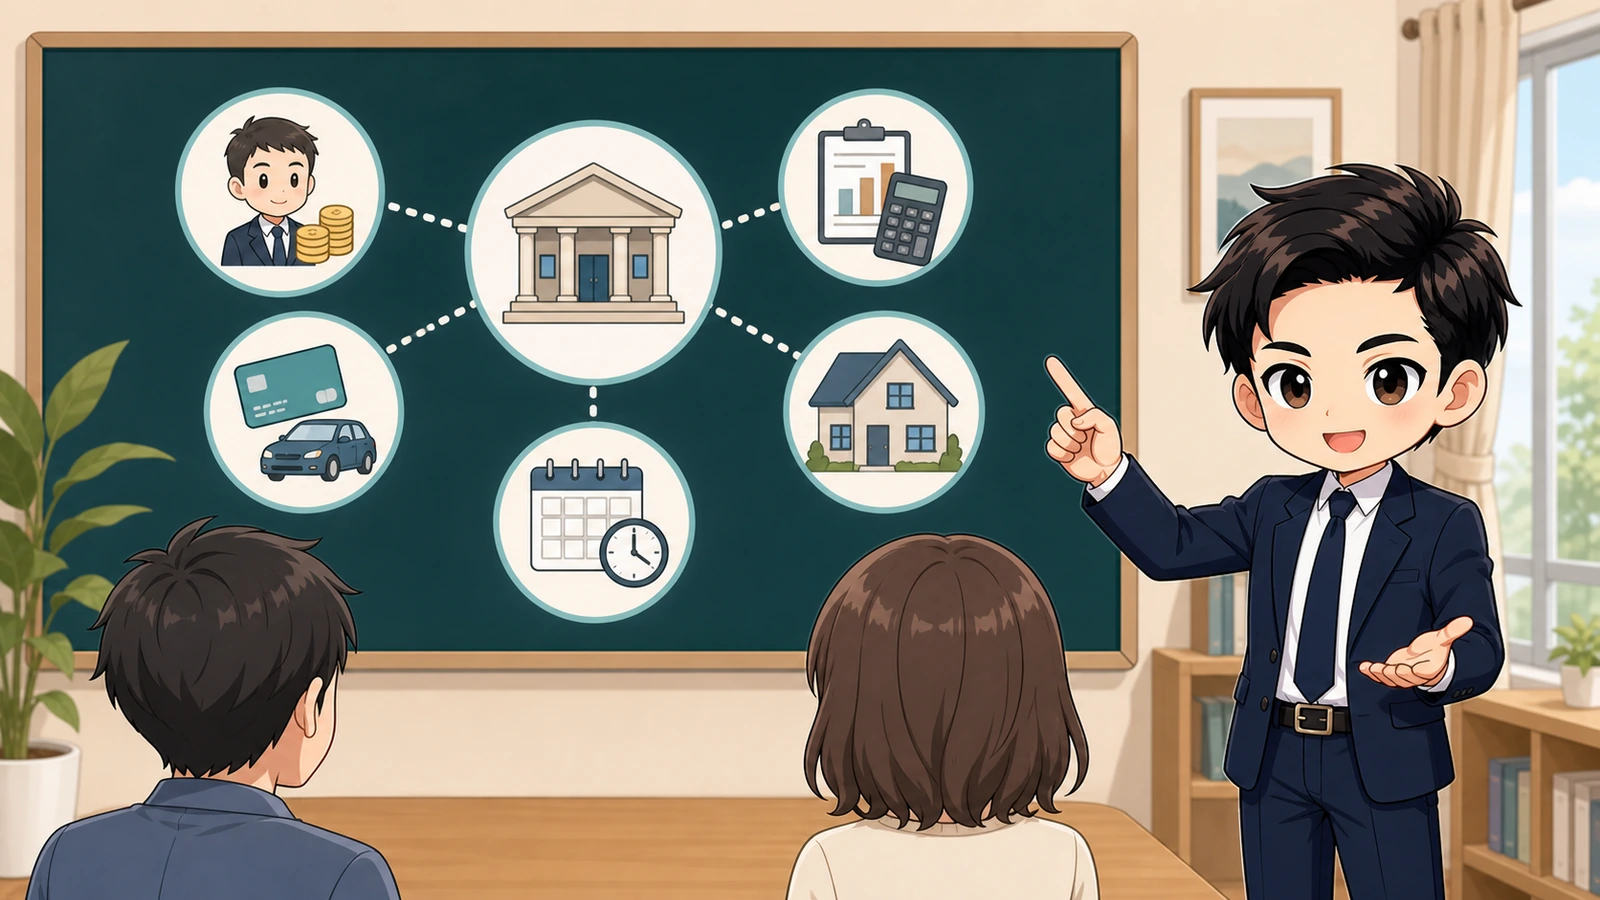
金融機関は年収だけでなく、毎月返済額と収入の関係、他の借入れ、返済期間、年齢、勤務状況、物件の担保評価などを審査します。
国土交通省の住宅ローン貸出動向調査資料でも、本審査で重視度が増した項目として返済負担率が多く挙げられています。
- 自動車ローン、カード分割、奨学金など他の返済を一覧にします。
- 審査に使う金利や返済負担率の基準は金融機関ごとに確認します。
- 返済期間を長くすると月額は下がっても総返済額が増える点を見ます。
- 借入可能額は事前審査の結果と本審査の結果で異なる可能性があります。
- 物件価格以外の諸費用と自己資金を別に確認します。
事前審査へ出す書類は住宅ローン事前審査の必要書類で確認できます。
借入可能額は購入の承認額ではなく、審査条件の範囲を示す数字として扱います。
返済可能額は生活費と将来支出から決める
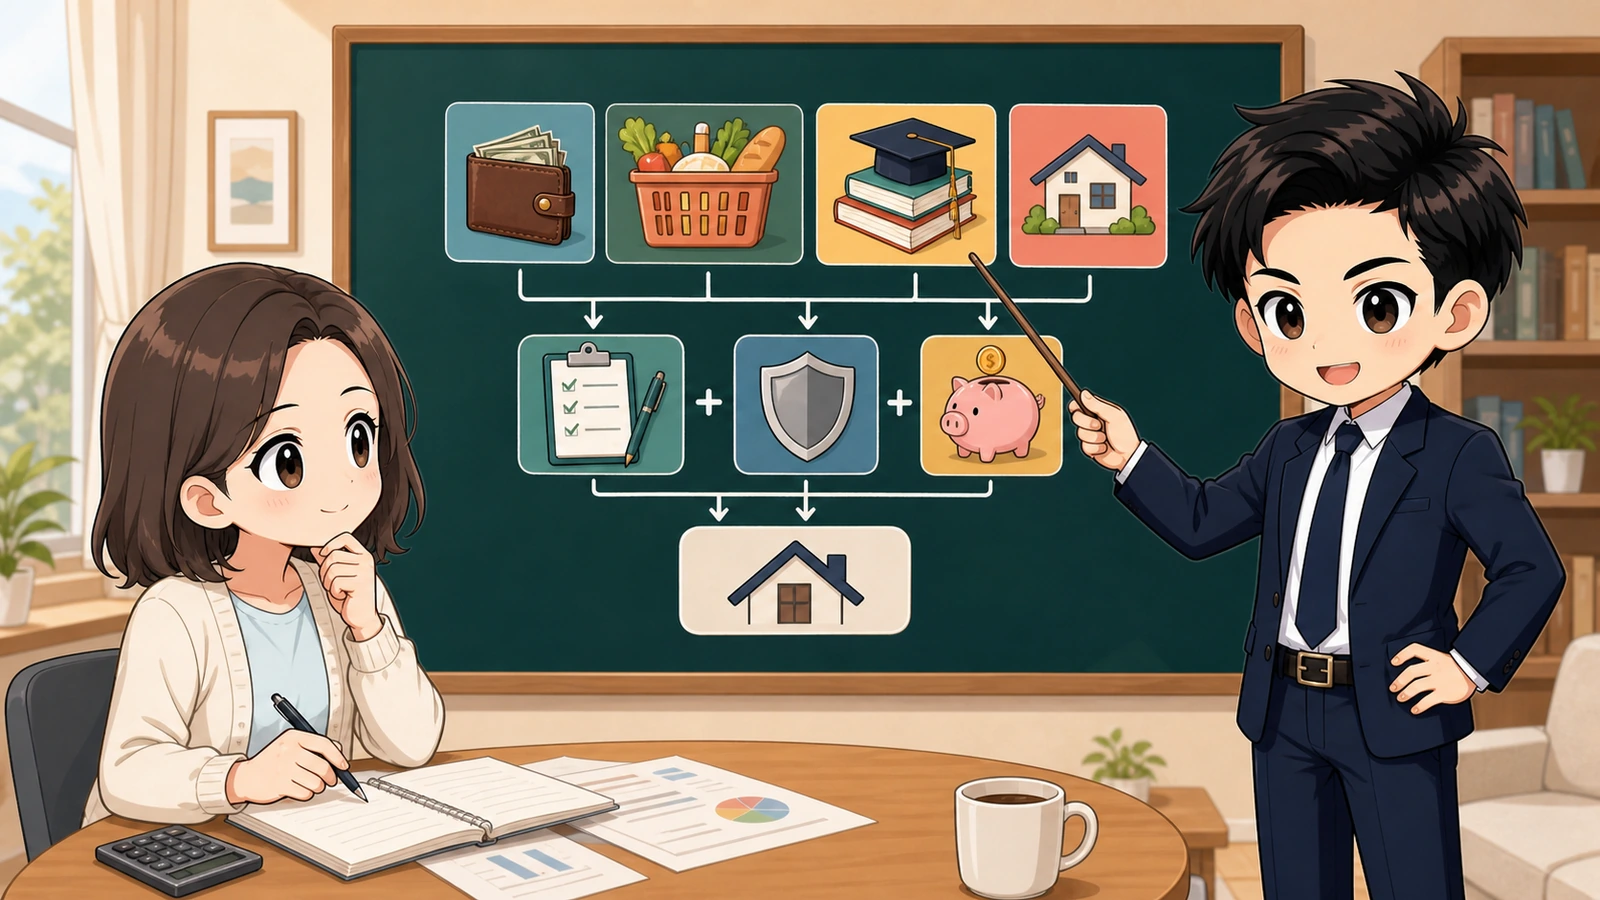
返済可能額は、現在払える金額ではなく、住宅を持った後の支出と将来の変化を含めて継続できる金額から逆算します。
金融庁の金融リテラシー資料も、『借りられる金額』と『安心して返済できる金額』は異なり、教育費や老後資金、住宅の維持管理費を含めて考える必要があると示しています。
- 額面ではなく手取り収入を起点に家計を作ります。
- 食費、光熱費、通信費、保険、教育、車、介護などを月額化します。
- 固定資産税、火災保険、管理費、修繕積立金、戸建て修繕費を加えます。
- 緊急予備資金と将来の積立を住宅費より先に確保します。
- ボーナスを前提にしない返済額も確認します。
現在の家賃とローン返済額だけを比べると、所有後に増える税金、保険、修繕、管理の費用を見落とします。
共働きの場合も両方の収入が同じ水準で続く前提だけでなく、育児、介護、転職、休職の期間を想定します。
金利・収入・維持費を変えて三つのケースを試算する
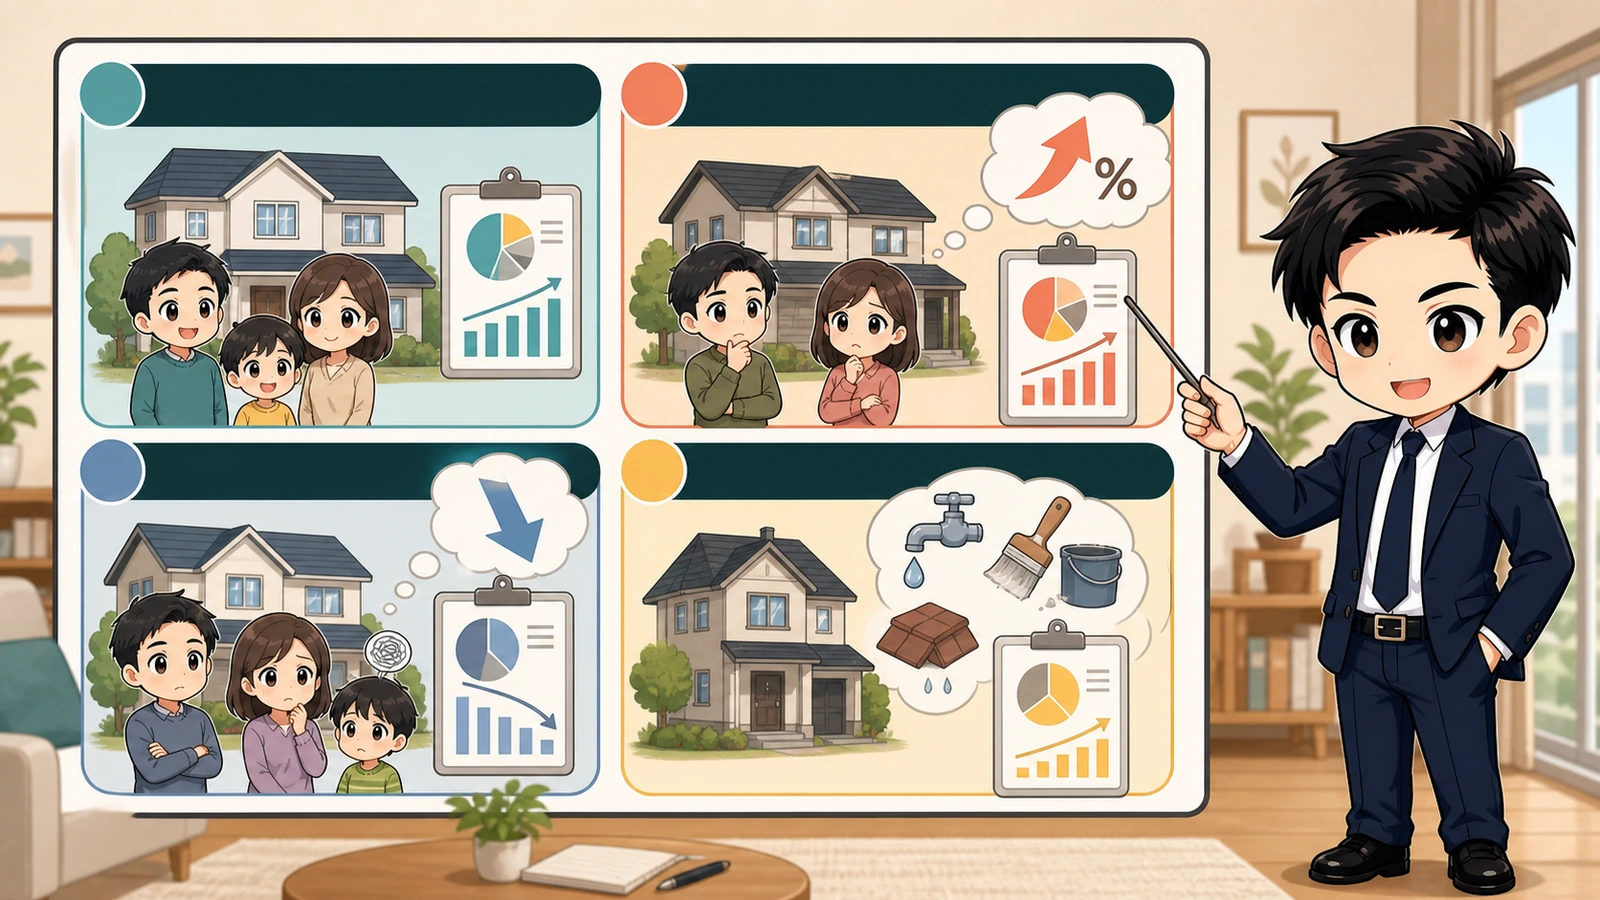
返済計画は一つの金利と収入だけで作らず、通常、金利上昇、収入減少や修繕増の三つのケースで確認します。
- 通常ケースは現在の手取りと予定金利で毎月収支を確認します。
- 金利上昇ケースは返済額が増えた場合の家計余力を確認します。
- 収入減少ケースは片方の収入減や休職期間を入れます。
- 維持費ケースは設備交換や大規模修繕の積立不足を確認します。
- どのケースでも赤字になるなら借入額か物件予算を下げます。
固定金利と変動金利の確認点は住宅ローン固定金利と変動金利の違いも参照し、金利タイプだけで安全性を決めません。
金融機関のシミュレーションは条件をそろえて比較し、手数料、団体信用生命保険、繰上返済、返済期間も含む総額を確認します。
借入可能額を知った後に返済可能額を家計から決め、その範囲へ物件価格と自己資金を合わせる順番にすると、購入後の選択肢を残しやすくなります。
家計表は一度作って終わりにせず、物件候補が変わるたびに税金、管理費、修繕費、通勤費、光熱費を差し替えて同じ条件で比較します。
試算結果に余裕がない場合は、借入期間を延ばすだけで解決したことにせず、物件価格、頭金、購入時期、必要な広さや立地条件を見直します。
最終的な上限は家族だけで決め切らず、金融機関の正式条件と家計の両方を確認し、必要に応じて独立した専門家へ相談します。