住宅ローンの本審査に必要な日数は金融機関、申込方法、物件、勤務・収入状況、追加確認の有無で変わり、必ず何日で終わるとは断定できません。
結論は、金融機関の目安だけでなく、売買契約の融資利用特約、承認期限、金銭消費貸借契約日、決済・引渡日から逆算することです。
本審査は事前審査より確認範囲が広く、内容の不一致や資料不足があると追加提出で止まるため、申告と証明書をそろえます。
仲介会社から急ぐよう言われても、金融機関が正式に受領していない書類があれば日数は進まないため、受付完了を確認します。
本審査の期間と契約期限を逆算する
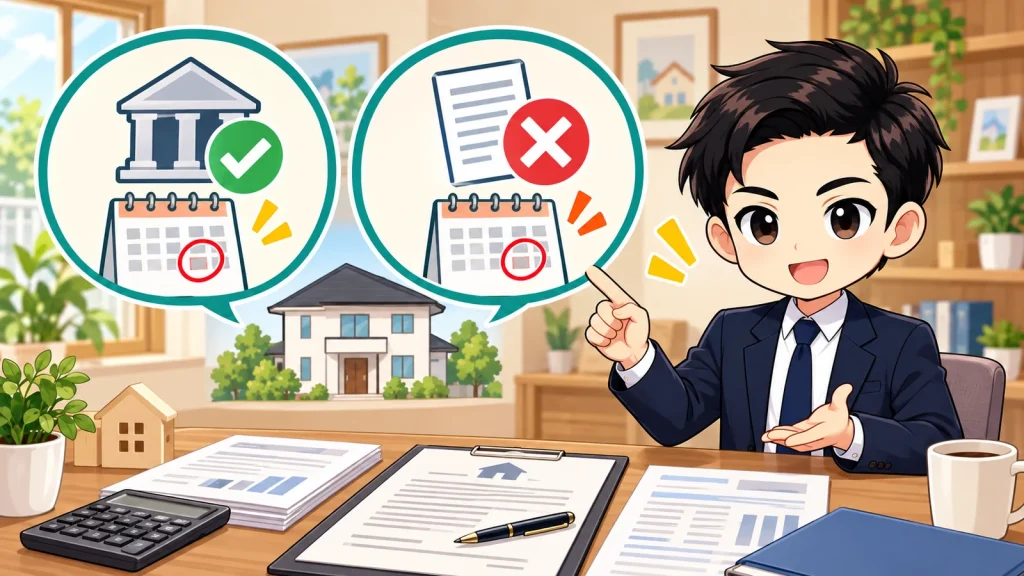
本審査の申込日は、売買契約書と重要事項説明書など物件資料がそろい、金融機関が正式受付した日を基準に確認します。
回答予定日は営業日で案内されることが多いため、土日祝日、繁忙期、追加資料の往復を含めて余裕を持たせます。
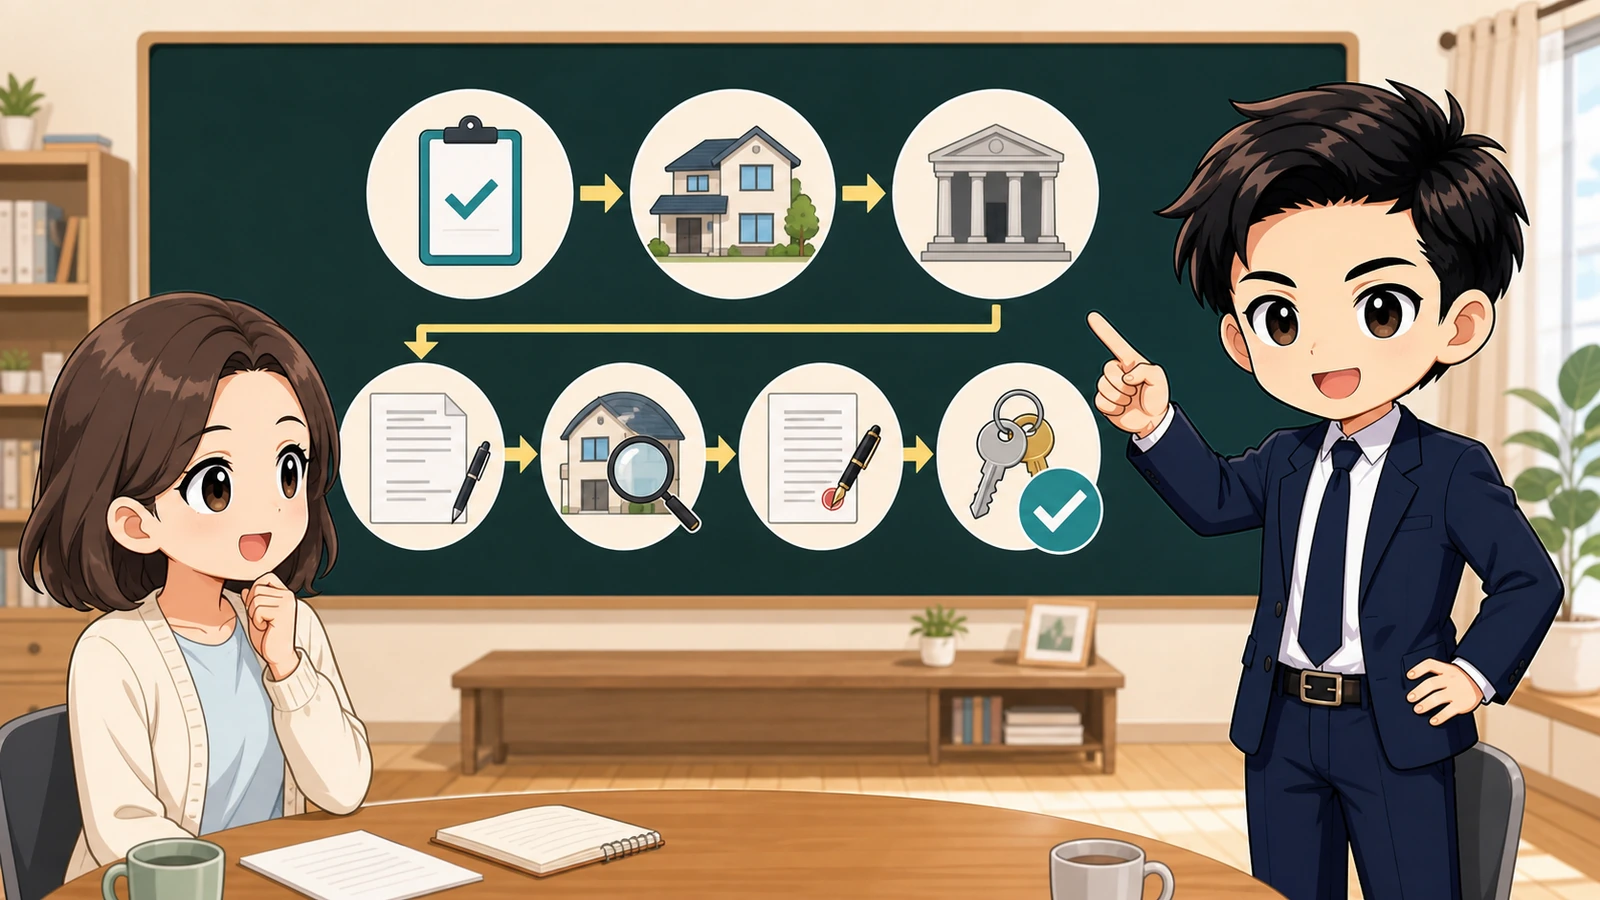
国土交通省の不動産取引の流れに関する資料は、申込、契約、住宅ローン契約、決済・引渡しを別工程として確認する参考になります。
- 売買契約の融資承認期限と解除期限を確認します。
- 金融機関の正式受付日と標準的な所要日数を聞きます。
- 金銭消費貸借契約に必要な日数を確保します。
- 決済日に司法書士・売主・仲介会社が対応できるか確認します。
- 期限変更が必要なら期限前に書面で協議します。
事前審査の書類は住宅ローン事前審査の必要書類で見直し、本審査で差し替える最新資料を整理します。
売買契約の期限は金融機関の努力だけでは変更できないため、遅延の兆候があれば仲介会社と売主へ早めに共有します。
追加資料と申告変更で審査を止めない
本人確認、収入、勤務先、既存借入、自己資金、物件、団体信用生命保険に関する資料は、金融機関の一覧どおりにそろえます。
事前審査後の転職、新規借入、カード分割、車購入、自己資金の移動、健康状態の申告変更は、隠さず担当者へ伝えます。
国土交通省の住宅ローン審査・担保評価に関する資料は、返済能力と物件の担保評価など複数の観点が審査に関係することを示しています。
- 源泉徴収票や確定申告書は対象年とページ不足を確認します。
- 売買契約書、重要事項説明書、図面、公図など物件資料をそろえます。
- 他の借入残高と返済予定を最新状態で申告します。
- 追加依頼を受けた日時・担当者・提出期限を記録します。
- メール提出時は可読性と全ページ添付を確認します。
物件条件は住宅購入の重要事項説明チェックリストで確認し、違法増築、接道、権利関係など審査へ影響し得る点を把握します。
審査中に家計を変える契約を増やさず、借入可能額と無理なく返せる額の違いは住宅ローンの借入可能額と返済可能額で整理します。
自己資金の出所確認を求められた場合は、通帳履歴や贈与関係書類を用意し、名義や移動時期を説明できるようにします。
承認後の契約・登記・融資実行を確認する
本審査承認は融資実行そのものではなく、承認条件を満たし、ローン契約、抵当権設定準備、最終確認を経て決済日に資金が実行されます。
金利タイプ、借入額、期間、返済日、手数料、保証料、団体信用生命保険、繰上返済条件を最終書面で確認します。
- 承認金額と希望金額が一致するか確認します。
- 融資条件に追加書類や他債務返済がないか確認します。
- ローン契約の本人確認方法と必要印鑑を確認します。
- 登記費用、火災保険、固定資産税精算など決済資金を確認します。
- 決済当日の振込先と着金確認担当を事前に共有します。
電子契約を使う場合は、本人認証、署名期限、利用端末、当日までに必要な操作を確認し、迷惑メールフォルダも確認します。
承認後も、決済前の転職や新規借入など重大な変更は融資条件へ影響する可能性があるため、必ず金融機関へ相談します。
本審査の期間や必要資料、承認条件は金融機関と個別案件で異なるため、最終的には金融機関、宅地建物取引業者、司法書士へ期限と手続きを書面で確認してください。