住宅ローンの固定金利と変動金利は、借入時の金利だけでなく、将来の返済額がいつ、どの条件で変わるかが違います。
どちらが必ず得かは将来の金利と家計によって変わるため、当初返済額の小ささだけで決めず、収入減や支出増が起きた場合も払えるかを確認します。
この記事では2026年8月16日時点の国土交通省資料を基に、比較の順番を整理します。
全期間固定・固定期間選択・変動を分けて理解する
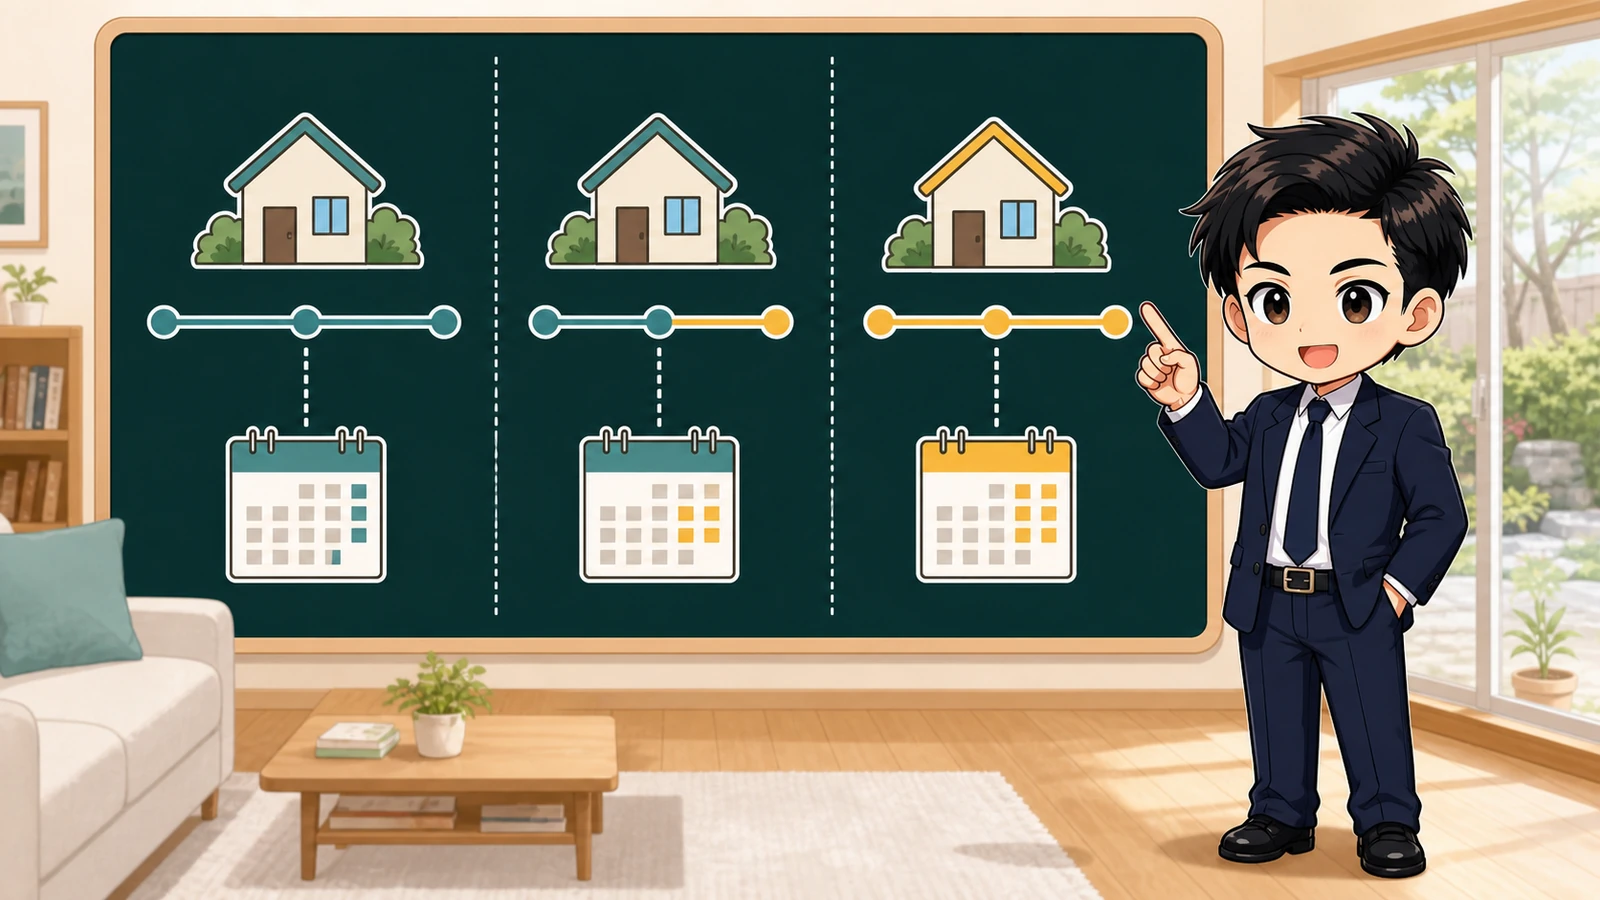
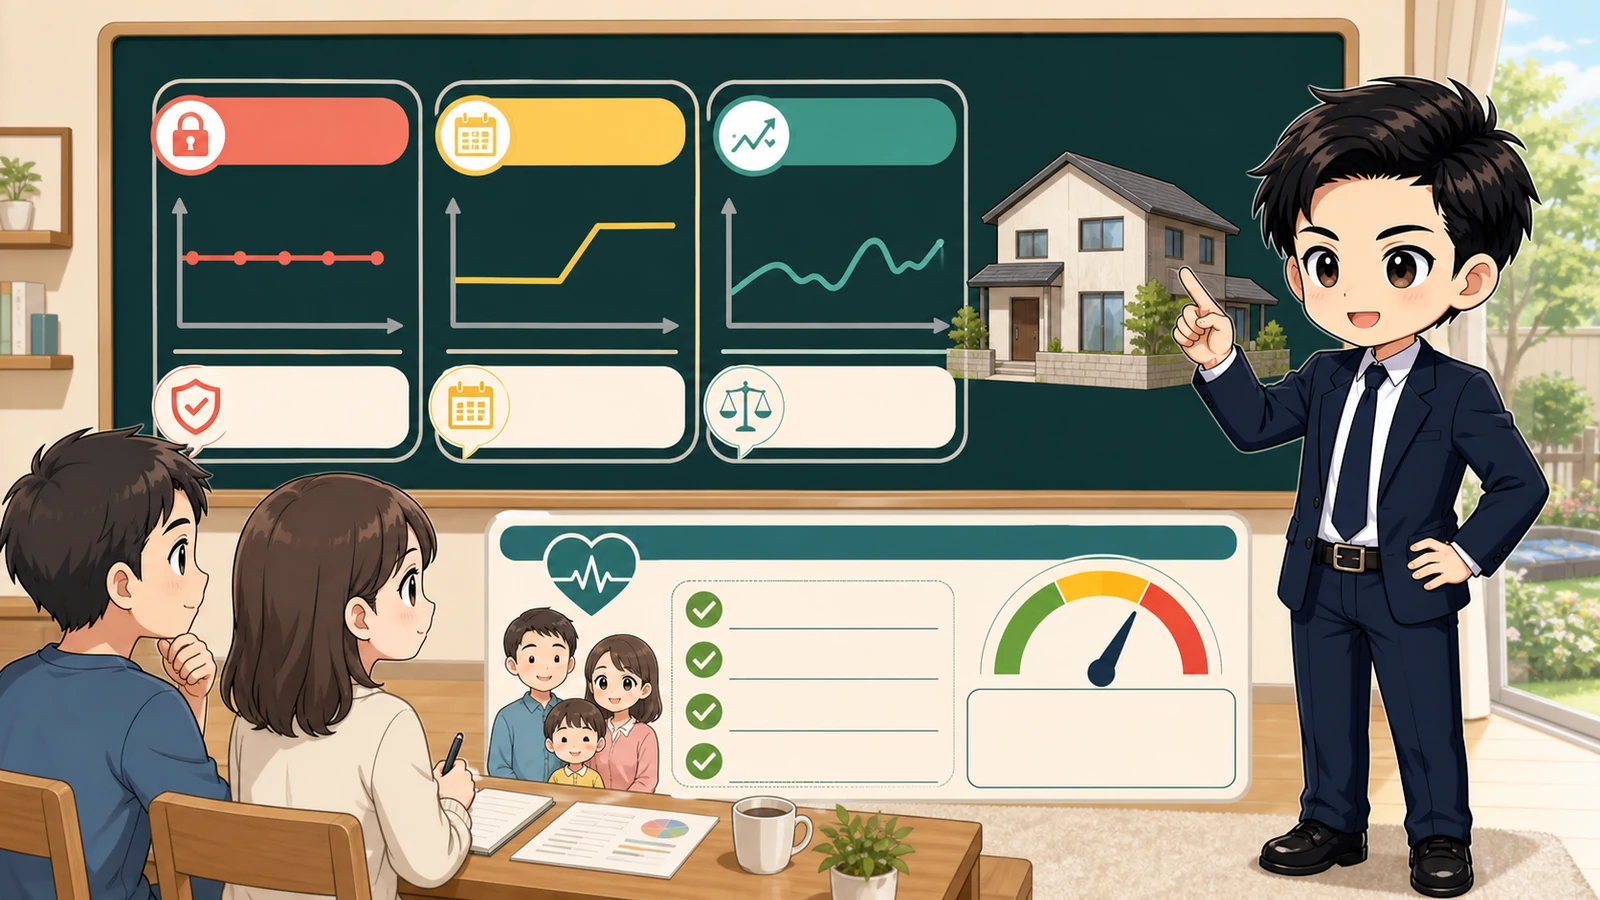
全期間固定金利型は、契約時に返済期間の金利が決まり、返済額の見通しを立てやすい方式です。
固定金利期間選択型は、当初の一定期間だけ金利を固定し、期間終了後に金利タイプや返済額を見直します。
変動金利型は、契約で定めた時期に適用金利が見直されるため、将来の返済額が増減する可能性があります。
- 金利が固定される期間を確認します。
- 適用金利と店頭表示金利を分けて確認します。
- 金利と返済額の見直し時期を確認します。
- 固定期間終了後に選べる方法を確認します。
- 途中で金利タイプを変更できる条件を確認します。
国土交通省の住宅ローン調査資料は、全期間固定、固定金利期間選択、変動などの用語を区分しています。
金融機関ごとに商品名や細かなルールが異なるため、同じ変動や固定という名称だけで同一商品と判断しません。
固定と変動を組み合わせる商品もあるため、借入額を分ける場合はそれぞれの返済予定表を確認します。
事前審査の準備は、住宅ローン事前審査の必要書類も確認してください。
当初金利だけでなく返済額の変化と条件を比べる
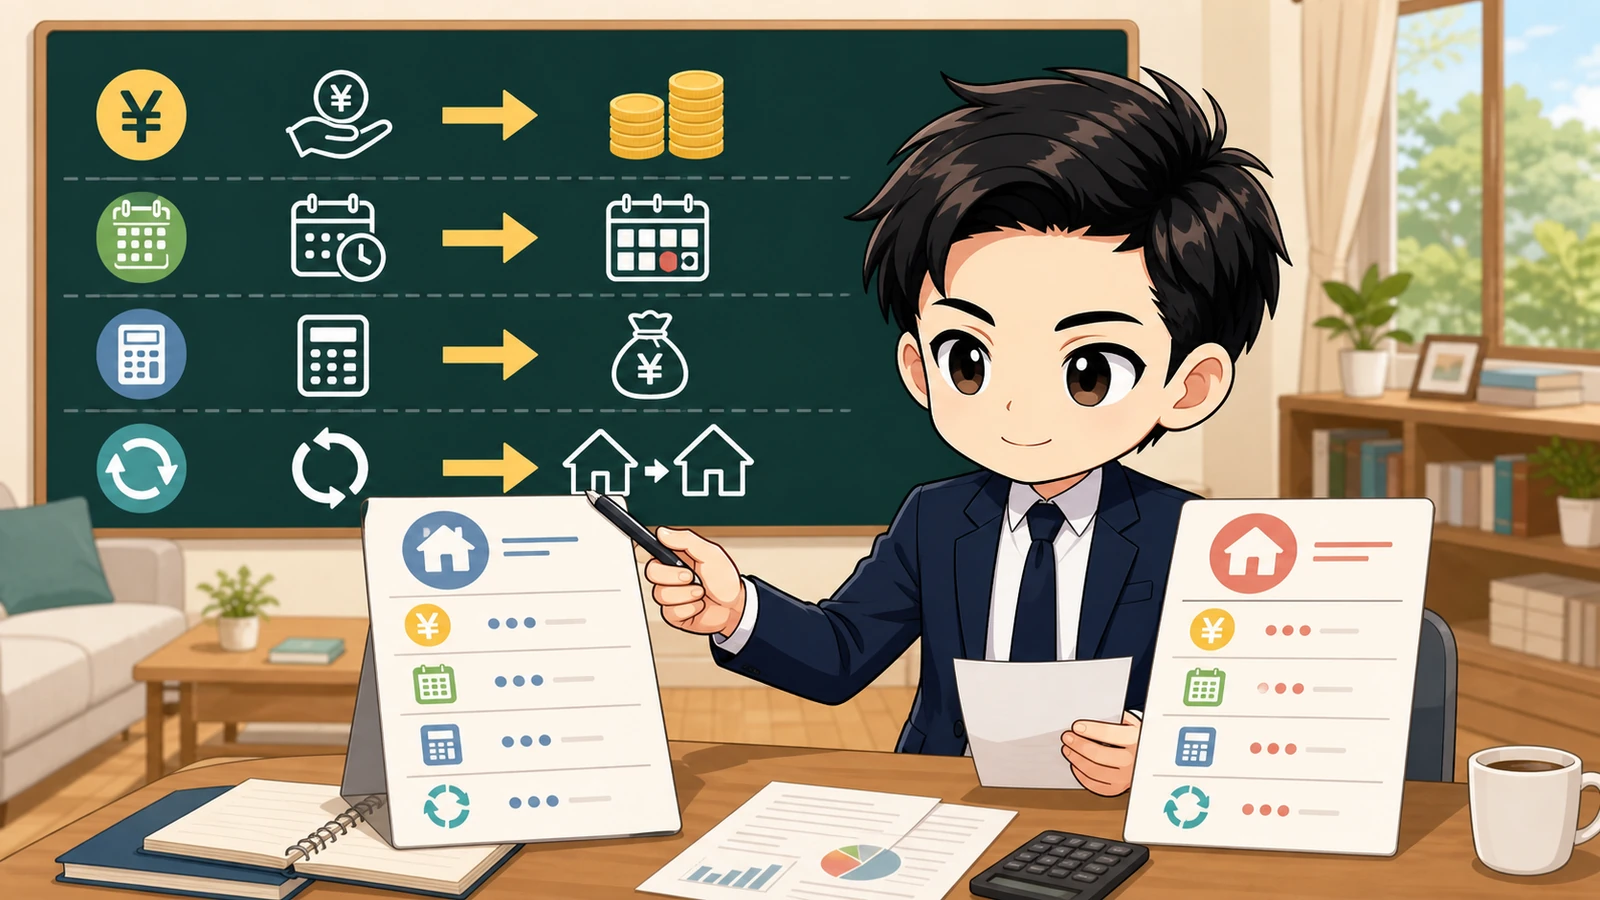
比較表では、借入額、返済期間、返済方法、団体信用生命保険、手数料などの条件をそろえます。
当初金利が低くても、優遇の適用条件、金利見直し、返済額見直し、固定期間終了後の条件によって長期の負担は変わります。
- 毎月返済額と総返済額の試算条件を確認します。
- 融資手数料と保証料の計算方法を確認します。
- 繰上返済と金利変更の手数料を確認します。
- 団体信用生命保険の保障と上乗せ条件を確認します。
- 金利優遇が外れる条件を確認します。
変動金利では、金利の見直しと返済額の見直しが同じ時期とは限らず、ルールも商品によって異なります。
同じ金融機関でも申込時と融資実行時のどちらの金利を使うかが商品で異なるため、契約日だけで判断しません。
固定期間選択型では、固定期間中の安心だけでなく、終了時に返済額がどうなるかを複数の金利で試算します。
金利タイプは、金利が上がった場合の負担を家計で受け止められるかまで含めて比較します。
購入時の現金支出はローンとは別に、中古マンション購入の諸費用で確認できます。
金利上昇後も払える家計か試算して選ぶ
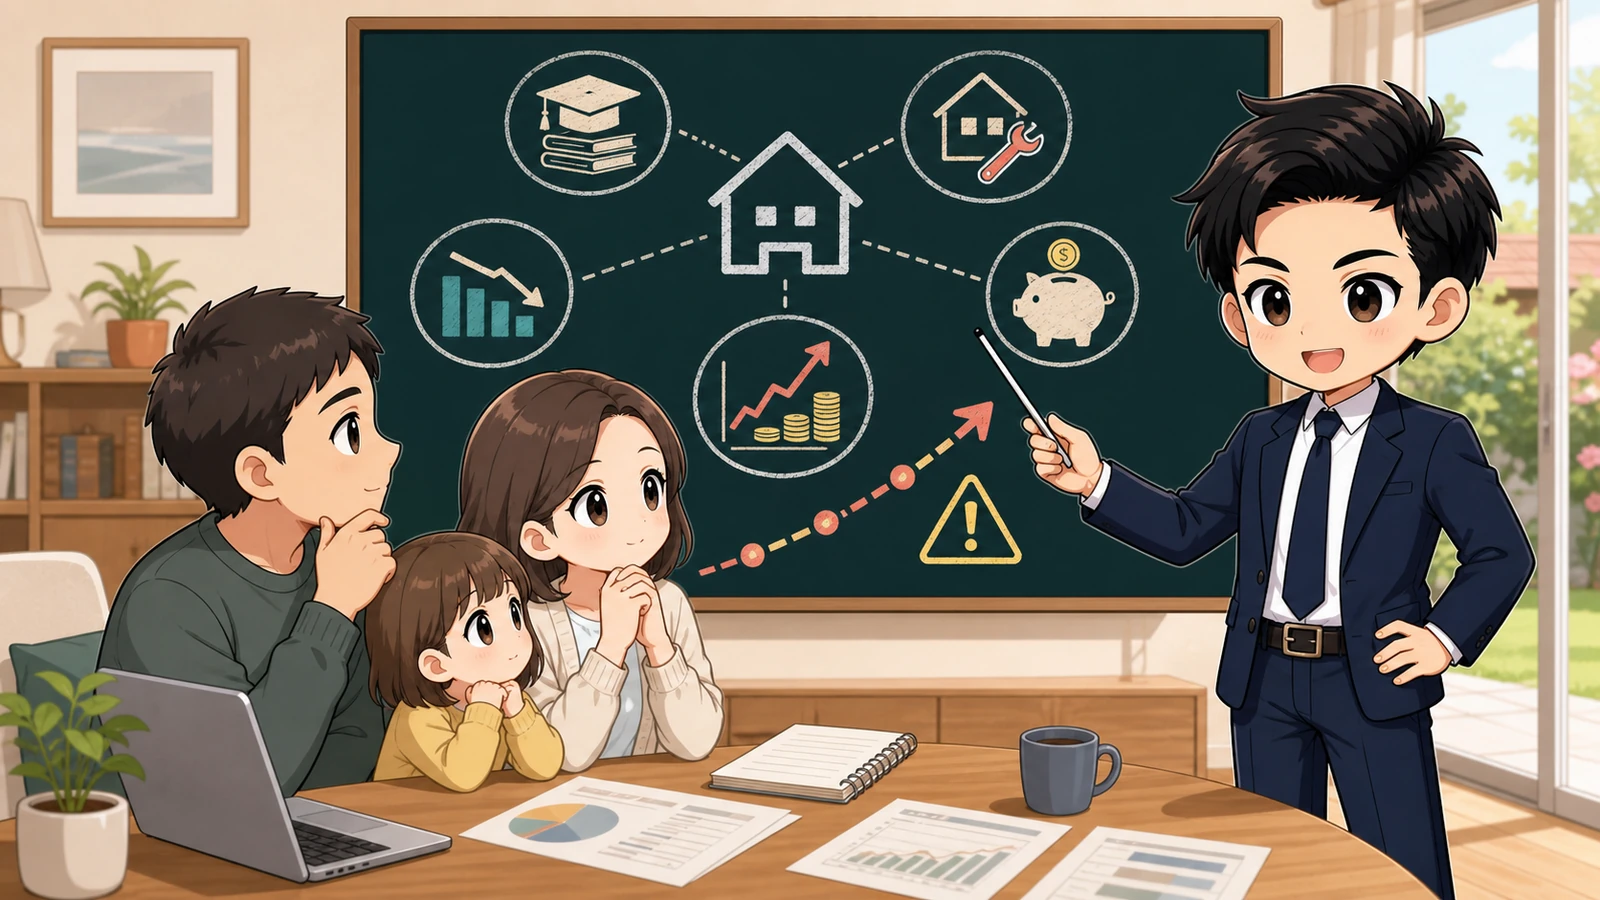
家計の試算では、現在の収入が続く前提だけでなく、金利上昇、教育費、修繕、車の買い替え、育児や介護による収入変化も入れます。
変動金利を選ぶ場合は、返済額が増えたときにどの支出を減らすか、どの程度の預貯金を残すかを先に決めます。
- 金利を段階的に上げた返済額を試算します。
- 生活費数か月分の予備資金を住宅購入後も残します。
- ボーナス返済へ依存しすぎない計画にします。
- 退職や収入減の時期と完済予定を重ねます。
- 固定へ変更する条件と費用も確認します。
固定金利を選ぶ場合も、返済額が一定だから無理のない計画とは限らず、住宅以外の支出を含めた返済比率を確認します。
将来の金利を正確に予測して選ぶのではなく、予測が外れても家計が続く方法を選ぶことが重要です。
試算は金融機関の担当者だけでなく、必要に応じて独立したファイナンシャル・プランナーなどへ条件を開示して確認します。
最終判断前に、商品説明書、金銭消費貸借契約、返済予定表で、見直し時期と変更条件が説明どおりか確かめてください。